Sigenergy seeking IPO two years since inception

在光儲融合的發展趨勢下,思格新能源憑藉全球首創的AI賦能光儲充一體機,佔據行業的領先位置

重點:

  • 公司在全球可堆疊分布式光儲一體機市場中佔據24.3%份額,全球第一
  • 去年前三季,公司錄得收入7億元,按年大增158倍


李世達

隨著中國新能源儲能裝機量突破7,000萬千瓦的里程碑,中國光伏行業由光伏發電轉向發電與儲能協同發展的趨勢越來越顯著,而在人工智能與數字化運營的賦能下,光儲行業發展有望再增速。

新能源方案提供商思格新能源(上海)股份有限公司,便希望乘著這股東風一舉登陸港交所,近日已正式遞交申請文件。

成立於2022年的思格新能源,憑藉核心產品——全球首創的光儲充一體機SigenStor在全球範圍內的快速成功,正以驚人的速度成長,僅僅成立兩年便闖到資本市場的大門前。

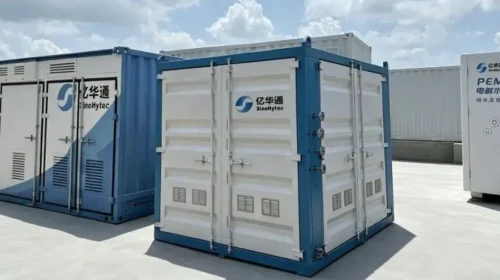
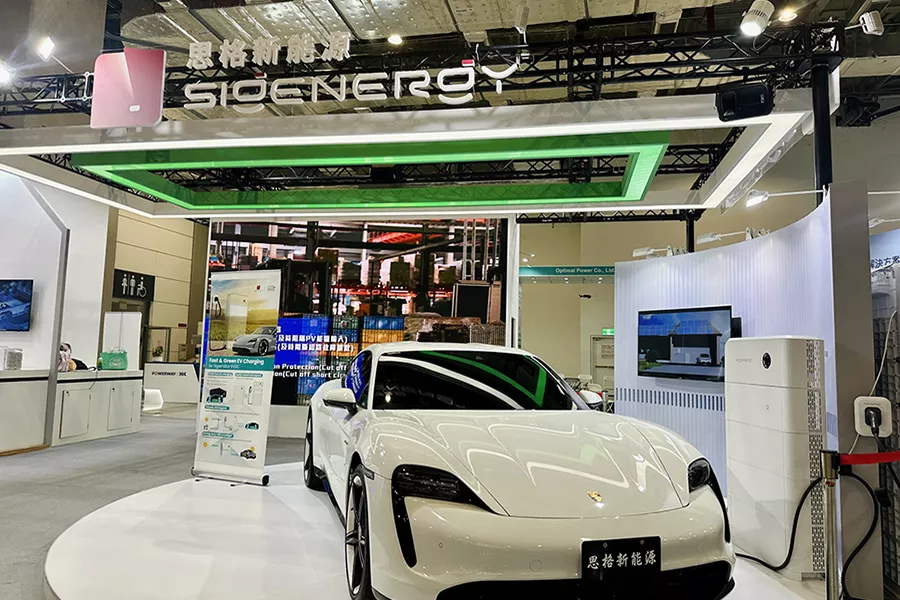
根據申請文件,SigenStor是全球首款AI賦能的五合一光儲充一體機,採用模塊化、可堆疊產品設計,將光伏逆變器、直流充電模塊、儲能變流器(PCS)、儲能電池和能源管理系統(EMS)融合一體。通過簡單的堆疊或模塊替換,用戶可訂製容量,展現出極大的靈活性和可拓展性。

海外攻城掠地

同時,公司自研的mySigen App,率先集成最新一代GPT-4o模型,是業界首個將該技術應用於能源領域的能源整合平台。去年9月,公司推出思格雲(Sigen Cloud),能夠支持海量分布式能源硬件和使用場景的處理。目前,思格雲已與瑞典、荷蘭、澳洲等世界多國領先的虛擬電廠(VPP)供應商完成對接,並支持自動獲取超20個國家、60家電力公司的實時動態電價。

據弗若斯特沙利文報告,2024年前三季度,全球可堆疊分布式光儲一體機解決方案市場中,思格新能源憑借231兆瓦時的總出貨量,佔據了24.3%的市場份額,是全球最大的可堆疊分布式光儲一體機解決方案企業。

事實上,公司從創立之初的目標就是全球市場。截至2025年2月17日,公司已與超過60個國家和地區的99家分銷商建立了緊密的合作網絡,成為眾多領先分銷商的首選合作夥伴。2023年及2024年前三季度,海外市場的收入分別佔公司總收入的87.8%及91.7%。

在明星產品的帶動下,公司從2022年成立當年的零收入,到2023年產品商業化後營收成長至5,830.2萬元,去年前九個月,隨著分銷網絡擴大,收入爆增至7億元(9,700萬美元),較2023年同期的440萬元增長158倍。據弗若斯特沙利文報告,思格新能源僅用兩年就達成營收1億美元里程碑,是所有中國儲能企業中最快,而同行通常需要逾五年時間才能走到這一步。

不過,公司目前仍處於虧損狀態,但虧損正在快速收窄。2022至2023年,公司虧損分別為7,619萬元及3.73億元,至2024年前三季,虧損縮減為5,335萬元,較2023年同期的2億元大幅縮減73%。同時毛利率看來也非常喜人,由2023年的31.3%增至2024年同期的44.1%。以此增速看,公司距離實現盈利似乎並不遙遠。

注入華為基因

值得一提的是,思格新能源具備濃厚的華為色彩,也被人稱為光儲領域的「小華為」。公司創始人許映童,曾擔任華為智能光伏總裁,在華為服務長達23年。在他的領導下,華為僅用了短短四年時間,便於2015年成功登頂全球光伏逆變器出貨量榜首。

不僅如此,2020至2022年,許映童還擔任華為AI人工智能計算平台——昇騰計算業務總裁,為日後思格新能源產品融入AI技術埋下了伏筆。而與許映童一起創業的還有華為光伏前副總裁張先淼,兩人為這家新公司注入了濃厚的華為基因。

許映童認為,未來光伏行業的商業模式將從「光伏發電為目標」轉變為「儲能用電為核心」。國家的政策也支持這種看法。今年2月17日,工信部等8部門印發《新型儲能製造業高質量發展行動方案》,目標是凸顯及壯大中國新型儲能製造業國際競爭優勢。在全球能源轉型加速的趨勢下,尤其是瞄準海外需求的企業,正獲得市場的高度關注。

不過,思格新能源要面對的不只是老牌光伏企業的競爭壓力,也要與其他跨界品牌競爭。隨著全球新能源儲能需求上升及政策支持,上市有望吸引境外資金,進一步推動國際化布局與技術升級。思格新能源透過硬件與軟件優勢,結合AI技術賦能,正在儲能的細分領域領跑,若能證明盈利能力,維持領先優勢,登陸港股市場後相信會有一番作為。

欲訂閱咏竹坊每周免費通訊,請點擊這裏

新聞

比特幣續疲弱 嘉楠科技收入暴跌

加密貨幣挖礦及礦機製造企業嘉楠科技(CAN.US)周二公布,比特幣價格持續疲軟,影響挖礦機製造業務,導致公司第三季度收入同比大幅下降;但因所持加密貨幣在近期的漲勢中升值,公司實現扭虧為盈。 公司表示,第三季度收入暴跌至只得1,450萬美元,較上年同期的1.505億美元銳減90%。由於比特幣價格走低抑制市場需求,礦機銷售收入從一年前的1.19億美元萎縮至僅480萬美元。在最近三個月,其比特幣挖礦收入也從上年同期的3,060萬美元降至950萬美元。 公司在最新一季錄得4,290萬美元的運營虧損,較上年同期的2,390萬美元虧損有所擴大。但與此同時,由於今年6月至9月比特幣價格上漲,公司所持加密貨幣和金融衍生品的公允價值發生變動,錄得5,200萬美元的收益。 收益推動公司第三季度實現800萬美元淨利潤,扭轉上年同期2,770萬美元的虧損局面。 財報發布後,嘉楠科技周二在紐約股市的交易中大跌19.2%。該股今年以來已跌去超過四分之三的市值。 陽歌 欲訂閱咏竹坊每周免費通訊,請點擊這裏            

核心療法推廣遜預期 傳奇生物績後大跌16%

癌症治療藥物開發商傳奇生物科技股份有限公司(LEGN.US)周二公布,第三季收入按年增32%至3.60億美元,淨利潤5,170萬美元,去年同期虧損3,960萬美元。惟其癌症新療法推廣不如預期,拖累公司股價績後大跌。 公司表示,盈利改善主要受惠於Carvykti毛利增加,以及研發和行政開支下降。Carvykti是一款與強生合作開發的多發性骨髓瘤細胞療法,季度全球淨銷售額增36%至約7.10億美元,其中美國增19%,美國以外市場增86%,帶動公司合作收入增至3.53億美元。經調整淨利潤為5,560萬美元,亦扭虧為盈。 管理層在電話會議表示,Carvykti在美國較早治療線別的市佔提升慢於預期,海外推出進度亦影響第四季展望,目前市場銷售預測處於公司內部情境預測的高端。公司仍預期2027年產品銷售錄得雙位數增長,並維持今年全年經調整盈利目標。 傳奇生物股價周二大跌15.97%,報20.41美元,該股過去六個月累計跌27.42%。 李世達 欲訂閱咏竹坊每周免費通訊,請點擊這裏
Yeahka does electronic payments

移卡海外交易飆升 盈利能否跟上?

電子支付服務商移卡表示,今年首三季海外支付交易總額增至去年同期的四倍以上 重點: 移卡今年首九個月海外支付交易總額按年增長超過300% 不過,仍處發展初期的業務需要大量資金投入,交易量即使快速增長,也往往難以轉化為盈利   梁武仁 對中國金融企業而言,內地經濟低迷,監管機構又對風險高度敏感,稍有風吹草動便迅速介入,出海因而成為尋求突破的明確方向。但移卡有限公司(9923.HK)正逐漸發現,走出疲弱的本土市場,並不代表海外之路就會更加順暢。 這家電子支付服務商過去一年透過旗下YeahPay品牌加碼國際擴張,嘗試在東南亞、日本及西方等目標市場打開局面。然而,投資者似乎尚未認同這項轉型。移卡股價今年已跌逾一半,顯示若未能證明海外交易量的強勁增長正轉化為公司盈利,單憑全球布局的雄心,仍不足以重燃投資熱情。 移卡在上周四發布的最新業務公告中,強調國際業務多項營運指標大幅增長。今年首九個月,公司海外支付交易總額(GPV)按年增長超過300%,達114億元人民幣(下同)。 這些數字看來亮麗,卻可能掩蓋一個現實:仍處發展初期的業務,交易量快速增長,往往難以轉化為淨利潤。移卡並未披露海外業務的利潤率或盈利等數據,正好反映這個問題。很可能是因為這方面尚無好消息可報。 要在國際市場做出規模,企業須持續投入大量資金,取得監管牌照、建立當地合規制度,並承擔高昂的獲客成本。若利潤微薄,甚至在拓展業務期間每筆交易都虧錢,再大的交易量也難言出色。移卡股價在公告翌日反而下跌,顯示投資者似乎沒有單憑亮麗數字便照單全收。 移卡最新公布的詳細半年業績,更能說明實際情況。今年上半年,儘管國際支付交易量快速增長,公司總收入仍按年下降23.9%至12.5億元,原因是業務依然高度依賴內地市場。今年首三季的海外支付交易總額,與上半年內地錄得的8,800億元相比,仍只佔很小部分。 內地市場亦面對重重挑戰。經濟方面,消費開支疲弱,拖累交易量。隨着消費者花錢更審慎,作為移卡二維碼支付終端及軟件即服務(SaaS)產品主要客群的中小商戶,生意也有所放緩。 整體市況放緩之下,移卡上半年內地支付交易總額按年下降23%。面對收入收縮,公司被迫削減行政及研發開支,以維持利潤率。這些節流措施令公司在收入大跌的情況下,期內淨利潤仍按年增長1.3%。 除了經濟逆風,監管環境持續收緊也增加了壓力。中國監管機構對消費信貸平台的大規模整改雖已大致完成,移卡等第三方支付服務商仍須持續接受監管。中國央行中國人民銀行對跨境資金結算、商戶身份核驗、交易費率上限及數據安全,均有嚴格要求。各項合規成本累積下來,令服務商利潤微薄,盈利增長空間亦受限制。 在此背景下,國際擴張成為順理成章的策略選擇。移卡早於2021年便取得香港、新加坡等主要金融中心的重要監管許可,為國際業務奠定基礎。2024年初,公司正式整合並擴展全球一站式支付品牌YeahPay,進一步加快出海步伐。這項業務有相當部分面向出境旅遊的中國消費者,讓移卡得以運用在內地累積的優勢與合作關係。 結構性障礙 不過,開拓海外市場也帶來另一套截然不同的結構性障礙。Stripe、Adyen等金融科技巨頭,以及當地銀行和其他金融機構,早已在中國以外市場站穩陣腳。企業要吸納商戶,還須建立本地銷售團隊、取得各地牌照,以及設置多幣種清算基礎設施,每一項都會增加成本,壓縮利潤率。 與當地既有業者合作,避免直接競爭,可以降低部分門檻。移卡在最新業務公告中表示,已與Stripe等知名企業展開合作。這些合作有助公司快速接入全球及本地支付網絡,卻未必能解決盈利問題。使用第三方基礎設施,意味著移卡須與合作夥伴分享交易處理收入,減少每筆交易的所得。 管理層指出,公司海外收費高於內地,也反映出中國金融服務市場競爭激烈、監管嚴格的情況。移卡強調,海外支付費率仍處較高水平,超過交易金額的0.6%,約為內地費率的四至五倍。 然而,國際交易處理較複雜,很大程度抵銷了較高費率的優勢。跨境交易有別於內地支付,涉及向國際卡組織支付費用、外匯管理成本,以及與全球合作夥伴分成。此外,還有當地市場推廣及監管合規開支。扣除各項成本後,移卡可能已沒有多少利潤可言。 更不利的是,公司海外費率似乎正承受壓力,由2025年上半年交易金額的0.67%,降至一年後的0.63%。這意味著利潤率下降,而移卡在擴大規模、爭取全球企業及當地銀行手上的商戶客戶時,亦難免面對這種壓力。 投資者對全球擴張反應冷淡,公司遂持續回購股份,作為短期支持股價的措施。不過,這類財務操作未有解決移卡的業務問題,效果恐怕有限。公司股份的往績市盈率約為13倍,遠低於專注新興市場的跨境支付處理商DLocal Ltd.(US.DLO)的21倍。 移卡若未能證明,看似龐大的國際交易量可以帶來持續且高利潤率的盈利,抵銷內地業務收縮的影響,這個估值差距恐怕仍會維持。若做不到,投資者便難以把其出海布局視為成功的新增長動力,只會認為公司花費高昂代價,進入一個競爭激烈、卻未必有利可圖的市場。 欲訂閱咏竹坊每周免費通訊,請點擊這裏

金川新礦場投入營運 首三季產銅量升三成

礦商金川集團國際資源有限公司(2362.HK)周二公布首九個月運營數據,截至今年九月底止,銅的採礦量達57,929噸,同比上升32%;鈷的採礦量大幅上升87倍至6,254噸。 公司產品銷量方面,銅在期內售出58,586噸,同比上升40%,鈷則售出494噸,去年同期為零。 金川表示,銅與鈷的產量大升,主要是因位於剛果民主共和國的Musonoi礦場在去年11月開始商業營運。不過,部分增幅被Ruashi礦場的產量減少所抵消。 金川周三開市升1.7%報0.61港元,公司股價較過去一年高位下跌近五成。 劉智恒 欲訂閱咏竹坊每周免費通訊,請點擊這裏