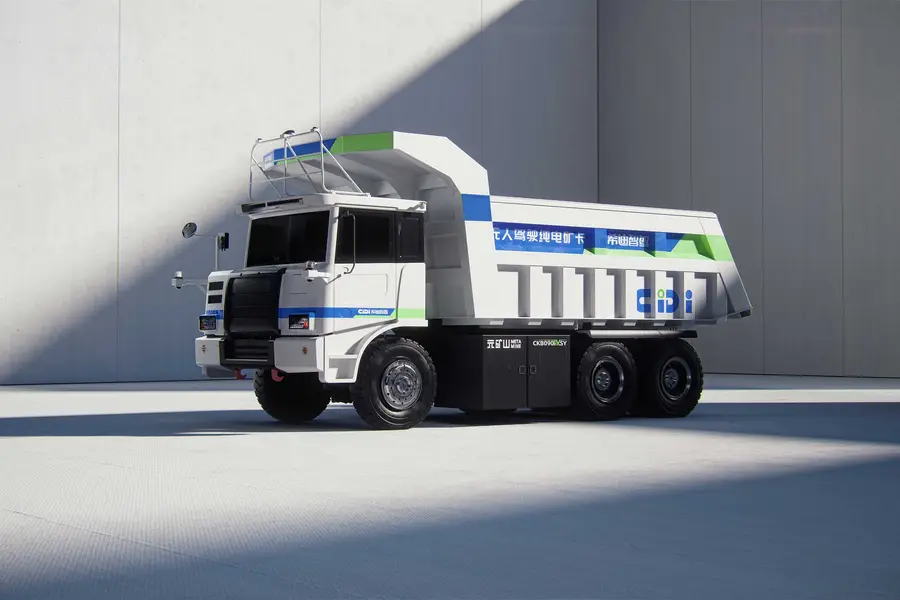
Mining trucks are CiDi's speciality

商用車自動駕駛系統供應商希迪智駕正申請在港上市,市場估值90億元

重點:

  • 希迪智駕是中國最大的商用車自動駕駛公司,市場份額近17%
  • 過去三年持續虧損,累計蝕近11億元


劉智恒

在中國的無人機市場,大疆幾乎無人不識,這家美國政府視為洪水猛獸的企業,市場估值1,200億元,創始人汪滔的傳奇故事一直為人津津樂道。

但更為傳奇的,或許是改變汪滔命運的人,他是誰?就是汪滔在香港科技大學求學時的導師李澤湘。李教授當年除啟迪汪滔思維外,更身體力行給予支持,一度擔任大疆董事長,為大疆培養人才、提供管理意見,並給予人脈幫助,難怪江湖上有句傳聞:「沒有李澤湘就沒有大疆」。

汪滔背後的男人

這位汪滔背後的男人,大疆的教父,近日向香港交易所敲門,為個人旗下一頭獨角獸—希迪智駕科技股份有限公司遞交上市申請

公司主要業務是提供商用車自動駕駛產品及解決方案,主力在於自動駕駛礦卡及物流車,另外有V2X技術,以及智能感知解決方案。

根據申請文件,希迪智駕過去三年收入分別為3,106萬元、1.33億元及4.1億元;收入增長的同時,虧損並沒改善,分別蝕2.63億元、2.55億元及5.81億元。

希迪智駕雖連年虧損,但市場對其前景寄望甚殷。首先是政策支持,去年中國政府公布《關於深入推進礦山智能化建設促進礦山安全發展的指導意見》,對礦山安全十分重視,肯定要加快及加強無人礦卡的發展。在政府的高度重視之下,智能礦卡的業務無疑具有頗大前景,需求只會日益加。

據灼識諮詢資料,中國的自動駕駛礦卡解決方案行業正在迅速擴大,2024年的市場規模達到19億元,到2030年,預計該市場將增長至396億元,2024年至2030年的複合年增長率為65.3%。

孵化之神李澤湘

既然市場認同前景樂觀,那誰家公司能在這條賽道上跑出,就要看誰家的科技勝人一籌,畢竟智駕企業取勝之道,技術肯定排首要之位。希迪智駕創始人李澤湘在科研上的能力、知識及經驗,確實是無容置疑。在他調教指導及幫助下,先後孵化出大疆、李群自動化、海柔創新、逸動科技及雲鯨智能等在科技領域舉足輕重的企業;作為李澤湘的親生兒,希迪智駕肯定是他窮盡心血去打造及發展。

事實上,希迪智駕是首家企業向中國交付完全無人駕駛純電採礦車隊,亦是內地首批推出商業化V2X產品的自動駕駛公司,希迪智駕的列車自主感知系統(TAPS),更是目前國內唯一實現獨立安全感知的產品。

再者,在商用自動駕駛領域上,希迪智駕更加是先行者,有早著先鞭的優勢。 2024年按產品銷售收入計,在中國自動駕駛礦卡解決方案市場排名第一,現已是行業龍頭,後來者要迎頭趕上並不容易。

希迪智駕的問題,始終是何時有盈利?截至去年底,公司整體收入不過4億元,規模有限。但成本卻一直高踞不下,去年的銷售成本約3.1億元、行政開支達3億元、銷售開支6千萬元,科研又高達1.93億元,累計的成本遠超收入所得。

公司過去兩年的毛利率只有20.2%及24.7%,在講求科技的企業來說,實在偏低。要扭虧為盈,重要一環是成本問題,而要達致經濟規模效應,需要推升銷量,那樣才有機將成本減省及攤分下來,但相信並非短期可一就而蹴。

投資就是投人

不過,資本市場對希迪投下信心一票,在李澤湘中金人口的個人魅力下,上市前經歷八輪融資,共籌得14.9億元,估值達90億元,即市銷率為22倍。投資者粒粒皆星,全屬大神,包括有北京紅杉、新鼎資本、百度風投及聯想控股等。

2023年李澤湘的固高科技(301510.SZ)在深圳上市,首天股價爆升,收市報59.38元,較上市定價12元高出4倍。目前固高的預期市盈率高達250倍,市值132億元。有固高的前科,希迪智駕若上市,市場或許會憧憬歷史可重演,因而願意給公司一個頗高估值。

正如私募基金引為金科玉律的一句名言:「投資就是投人。」

欲訂閱咏竹坊每周免費通訊,請點擊這裏

新聞

供應鏈整合收效 玖龍紙業全年盈利翻倍

包裝紙板產品生產商玖龍紙業(控股)有限公司(2689.HK)周三公布,截至今年6月底止財年,公司權益持有人應佔盈利按年增長102.6%至35.81億元(5.34億美元),每股基本盈利增至0.76元。 期內收入增長18.6%至750億元,主要受銷量增加14%至2,450萬噸,以及平均售價上升4%帶動。毛利增長50.8%至109.25億元,毛利率由11.5%升至14.6%;淨利潤則增加83.8%至40.47億元。 公司表示,盈利改善主要由於垂直整合原料供應鏈帶來成本優勢,以及高端產品佔比提高,推動平均售價上升。期內包裝紙業務佔總收入88.1%,其餘11.9%來自文化用紙、高價特種紙及漿產品。 玖龍紙業主要生產牛卡紙、高強瓦楞芯紙、白卡紙及文化用紙,是中國主要包裝紙生產商之一。截至6月底,玖龍紙業造紙總設計年產能約2,480萬噸,木漿總設計年產能約540萬噸。 公司股價周四高開,至中午休市報6.05港元,升2.02%。該股過去六個月跌14.9%。 李世達 欲訂閱咏竹坊每周免費通訊,請點擊這裏

山東墨龍大折讓配股 再集資逾億償債

剛於今年7月才配股集資1.16億元的能源裝備生產商山東墨龍石油機械股份有限公司(0568.HK),周四公布再次配售,料可集資1.18億元。 是次配售3,361.6萬股,每股配售價3.5元,較周三收市價4.175元折讓16.17%,更較之前十個交易日平均價4.556元大幅折讓23.18%,配售股份將佔已擴大發行股份的3.92%。 山東墨龍表示,配售可加強公司的資金流動性及財務狀況,擴大股東基礎,以及優化資本結構。 集資所得約70%用於償還借款,20%用於日常業務營運,餘下一成作一般營運資金。 山東墨龍周四開市升跌1.8%報4.1元,公司股價較過去一年高位跌逾七成。 劉智恒 欲訂閱咏竹坊每周免費通訊,請點擊這裏
Can a novel sleeping pill help Jingxin shed its generic label

京新難脫仿製藥標籤 一顆安眠藥能否喚醒增長?

京新藥業首款創新失眠藥地達西尼快速放量,卻未能扭轉整體業績下滑,後續管線能否接棒將是能否吸引投資人的關鍵 重點: 京新藥業已更新遞交港股上市申請,公司近年收入增長陷入停滯 治療失眠的創新藥地達西尼,今年上半年收入增長176.6%至1.53億元,上市以來已進入超過3,000家醫院    李世達 一款上市僅兩年多的安眠藥,正成為浙江京新藥業股份有限公司(002020.SZ)突破增長瓶頸的最大希望。其首款創新藥地達西尼上半年收入增長近1.8倍,但公司收入及利潤仍然下滑。這家已在深圳上市22年的藥企能否複製新藥的成功,將是其赴港上市故事的關鍵。 京新藥業上周五向港交所更新遞交上市申請,擬形成A+H上市架構。集資所得將用於創新藥研發、擴大營銷網絡,以及收購或引進外部管線。 京新的業務橫跨仿製藥、創新藥、中藥及生物製劑、原料藥和醫療設備,但近年收入缺乏明顯增長。公司收入由2023年的約40億元(人民幣,下同)增至2024年的41.59億元,2025年又回落至40.69億元,兩年間的年複合增長率僅約0.9%;同期淨利潤由6.23億元增至7.72億元,年複合增長率約11.3%,增速明顯高於收入。 2025年盈利增長也受惠於控費。期內銷售及營銷開支減少逾9,000萬元,研發成本降至3.68億元,所得稅開支亦有所減少。 今年上半年,京新收入按年下降1.5%至19.87億元,淨利潤下降10%至3.58億元。仿製藥、中藥及生物製劑、原料藥收入均告下滑,只有創新藥及醫療設備錄得增長。仿製藥仍佔收入約四成,顯示傳統業務繼續支撐著公司大部分業績。 新藥放量 在整體業績承壓之際,京新首款獲批創新藥、失眠治療藥物地達西尼成為最明顯的增長點。該藥於2024年推出並被納入國家醫保藥品目錄,收入由當年的2,342萬元增至2025年的1.95億元,今年上半年再增長176.6%至1.53億元,佔公司收入的比重由去年同期的2.7%升至7.7%。截至6月底,地達西尼已進入超過3,000家醫院,上市以來累計銷售額約3.71億元,上半年產能使用率亦升至90%。 不過,地達西尼的快速增長部分來自較低基數。據申請文件引述弗若斯特沙利文數據,該藥2025年在中國入睡困難型失眠藥市場排名第七,市佔率約5.4%,既要與咪達唑侖、佐匹克隆等成熟藥物競爭,也要面對萊博雷生、達利雷生等新型療法。它能否在醫保放量後繼續提高市佔率,將比短期增幅更能決定其長期價值。 京新的傳統業務並不缺乏市場地位,申請文件引述市場資料,公司在中國左乙拉西坦及鹽酸普拉克索仿製藥市場均排名第一,鹽酸舍曲林仿製藥排名第二。然而,公司收入最高的10款產品貢獻接近一半收入,其中多款已被納入集採。京新表示,市場競爭加劇,以及部分藥品和原料藥平均售價下降,是2025年收入回落的主要原因。 創辦人呂鋼現年64歲,最初修讀機械工程,其後進修管理及藥學。1999年,他與王能能等人以363萬元註冊資本成立京新前身,2004年帶領公司登陸深交所,目前與妻子張莉玲控制公司約36.44%股權。 如今,呂鋼正推動難度更高的創新轉型,但地達西尼仍是京新唯一已商業化的創新藥。公司另外披露六款尚未商業化的精選創新藥,當中只有JX2201及JX6001已進入臨床試驗,其餘大多處於早期階段。其中,用於降低脂蛋白(a)水平的JX2201已完成第一期臨床試驗,並在中國啟動第二期臨床試驗。 京新的研發成本由2023年的4.01億元降至2025年的3.68億元,今年上半年再下降10.9%,研發開支率亦由10%降至8.3%。公司計劃把港股集資所得用於研發,並通過收購或技術引進補充管線,稱已初步物色約50個潛在合作機會,但尚未鎖定具體目標。 京新的A股近期走勢偏弱,股價由8月17日的14.02元回落至近日約11.4元,一個多月累計下跌近19%。按近期股價計算,市盈率約13倍,反映市場仍主要按成熟藥企為京新估值,尚未給予明顯的創新藥溢價。 地達西尼雖令京新的創新藥故事首次得到收入驗證,但目前僅佔公司收入7.7%,尚不足以扭轉整體業績下滑。考慮到研發投入下降、後續管線大多處於早期,市場把京新視為成熟藥企,而非給予創新藥溢價。在下一款具備商業規模的創新藥出現前,京新仍難擺脫仿製藥標籤。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
Multimodal AI growth forces companies to rethink computing costs

多模態應用持續升溫 改寫企業AI算力帳單

多模態內容創作佔比上升,影片生成的算力消耗遠高於文字任務,應用重心的移動,意味著企業的算力帳單也在改寫    頭豹研究院 多模態內容創作正從大模型應用中的小眾場景走向前列。頭豹研究顯示,這類應用在九類核心業務場景中的佔比,半年間由0.6%升至11.9%,成為增長最快的方向。變化不止於報表:生成10秒1080p影片約消耗35萬Token,是文字任務的數百倍。這件事關係到內容平台、營銷部門,以及每一位規劃算力採購的決策者。 排序在半年內改寫 報告統計了約700個大模型應用樣本。2025年上半年,文字內容創作以23.7%的佔比位居第一,問答助手、數據處理分析緊隨其後。多模態內容創作只佔0.6%,排在九類場景的末位。 半年後,排序開始變化。多模態內容創作升至11.9%,智能客服從5%升至9.4%,AI搜索從3.1%升至4.7%。報告將這三個方向列為增長前三,多模態是其中最大的增量。 基礎盤並未被動搖。下半年,文字內容創作仍以19.5%居首,問答助手與數據處理保持較高佔比。多模態拿走的是增量,並未取代文字場景。 增長為何出現在多模態?報告的解釋是,多模態技術能力在2025年持續提升,帶動內容生產、資訊獲取和客戶互動三類需求加速釋放。率先放量的是內容密集型場景:Steam平台使用生成式AI的遊戲,從2024年的1,000多款增至2025年的7,818款以上,報告標註增長681%。 影片生成服務的收入也在增長。快手(1024.HK)公布,旗下可靈AI於2026年第二季度錄得逾8.5億元人民幣收入,按年增長逾200%;同季,平台上AI生成短影片營銷素材的投放消耗按年增長逾70%。從影片製作到廣告投放,多模態應用正進入更多商業場景。 帳單的計量單位變了 場景佔比的移動,改變的是算力消耗的計量單位。報告測算,生成10秒1080p影片約消耗35萬Token,數百倍於文字任務。應用從寫文案轉向做影片,單個任務的算力消耗不在同一量級。 消耗還被使用方式繼續放大。報告觀察到,應用價值正由單次生成轉向持續推理與任務閉環:搜索、營銷、客服、辦公等高頻業務流程嵌入模型,調用量、互動頻率和推理負載同步上升。 全國Token調用量也在增長。國家數據局公布,中國日均Token調用量於2026年3月超過140萬億;國家統計局其後表示,日均調用量已達「數百萬億」,但未公布更精確的數字。這項統計涵蓋各類AI應用,反映整體模型調用規模擴大。 這些數字合起來,改變的是算力預算的算法。過去按「模型能不能用」評估投入,現在要按「調用量乘以單位任務消耗」測算成本。任務從文字轉向影片、從單次轉向持續,成本增速可能快於用戶量增速。 誰先付這筆帳 壓力不會平均分攤。多模態放量集中在遊戲等內容密集型場景,互聯網內容平台與AI原生企業最先承擔成本。報告對這類客戶的判斷是:需求本質是高並發、彈性擴展與低成本調用,適合模型即服務(MaaS)與雲端推理服務,商業模式以按調用量付費為主。 上述場景佔比基於約700個樣本,反映的是場景結構變化,不等於行業收入分布。多模態能否持續放量,還取決於影片生成成本下降的速度。報告將供給側價格與成熟度,列為影響算力需求的核心變數之一。 對企業而言,影響落在三件事上:把多模態內容製作成本納入年度預算;在採購合同中明確調用計費方式;逐項評估哪些環節值得從文字生成升級到影片生成。規劃AI預算時,先算清業務中有多少任務會從文字轉向影片、從單次生成轉向持續推理。 多模態不是多了一個功能選項,而是把單任務算力消耗放大數百倍的變量。規劃AI預算時,與其盯模型榜單,不如先算清楚:業務里有多少任務會從文本轉向視頻、從單次生成轉向持續推理。前者決定體驗,後者決定成本。 頭豹研究院中國是行企研究原創內容平台和創新的數字化研究服務提供商,擁有近百名資深分析師,聯繫方式:CS@leadleo.com 本文內容純屬作者個人意見,不代表咏竹坊立場 欲訂閱咏竹坊每周免費通訊,請點擊這裏