
龍電華鑫銅箔掘金 難避財務挑戰
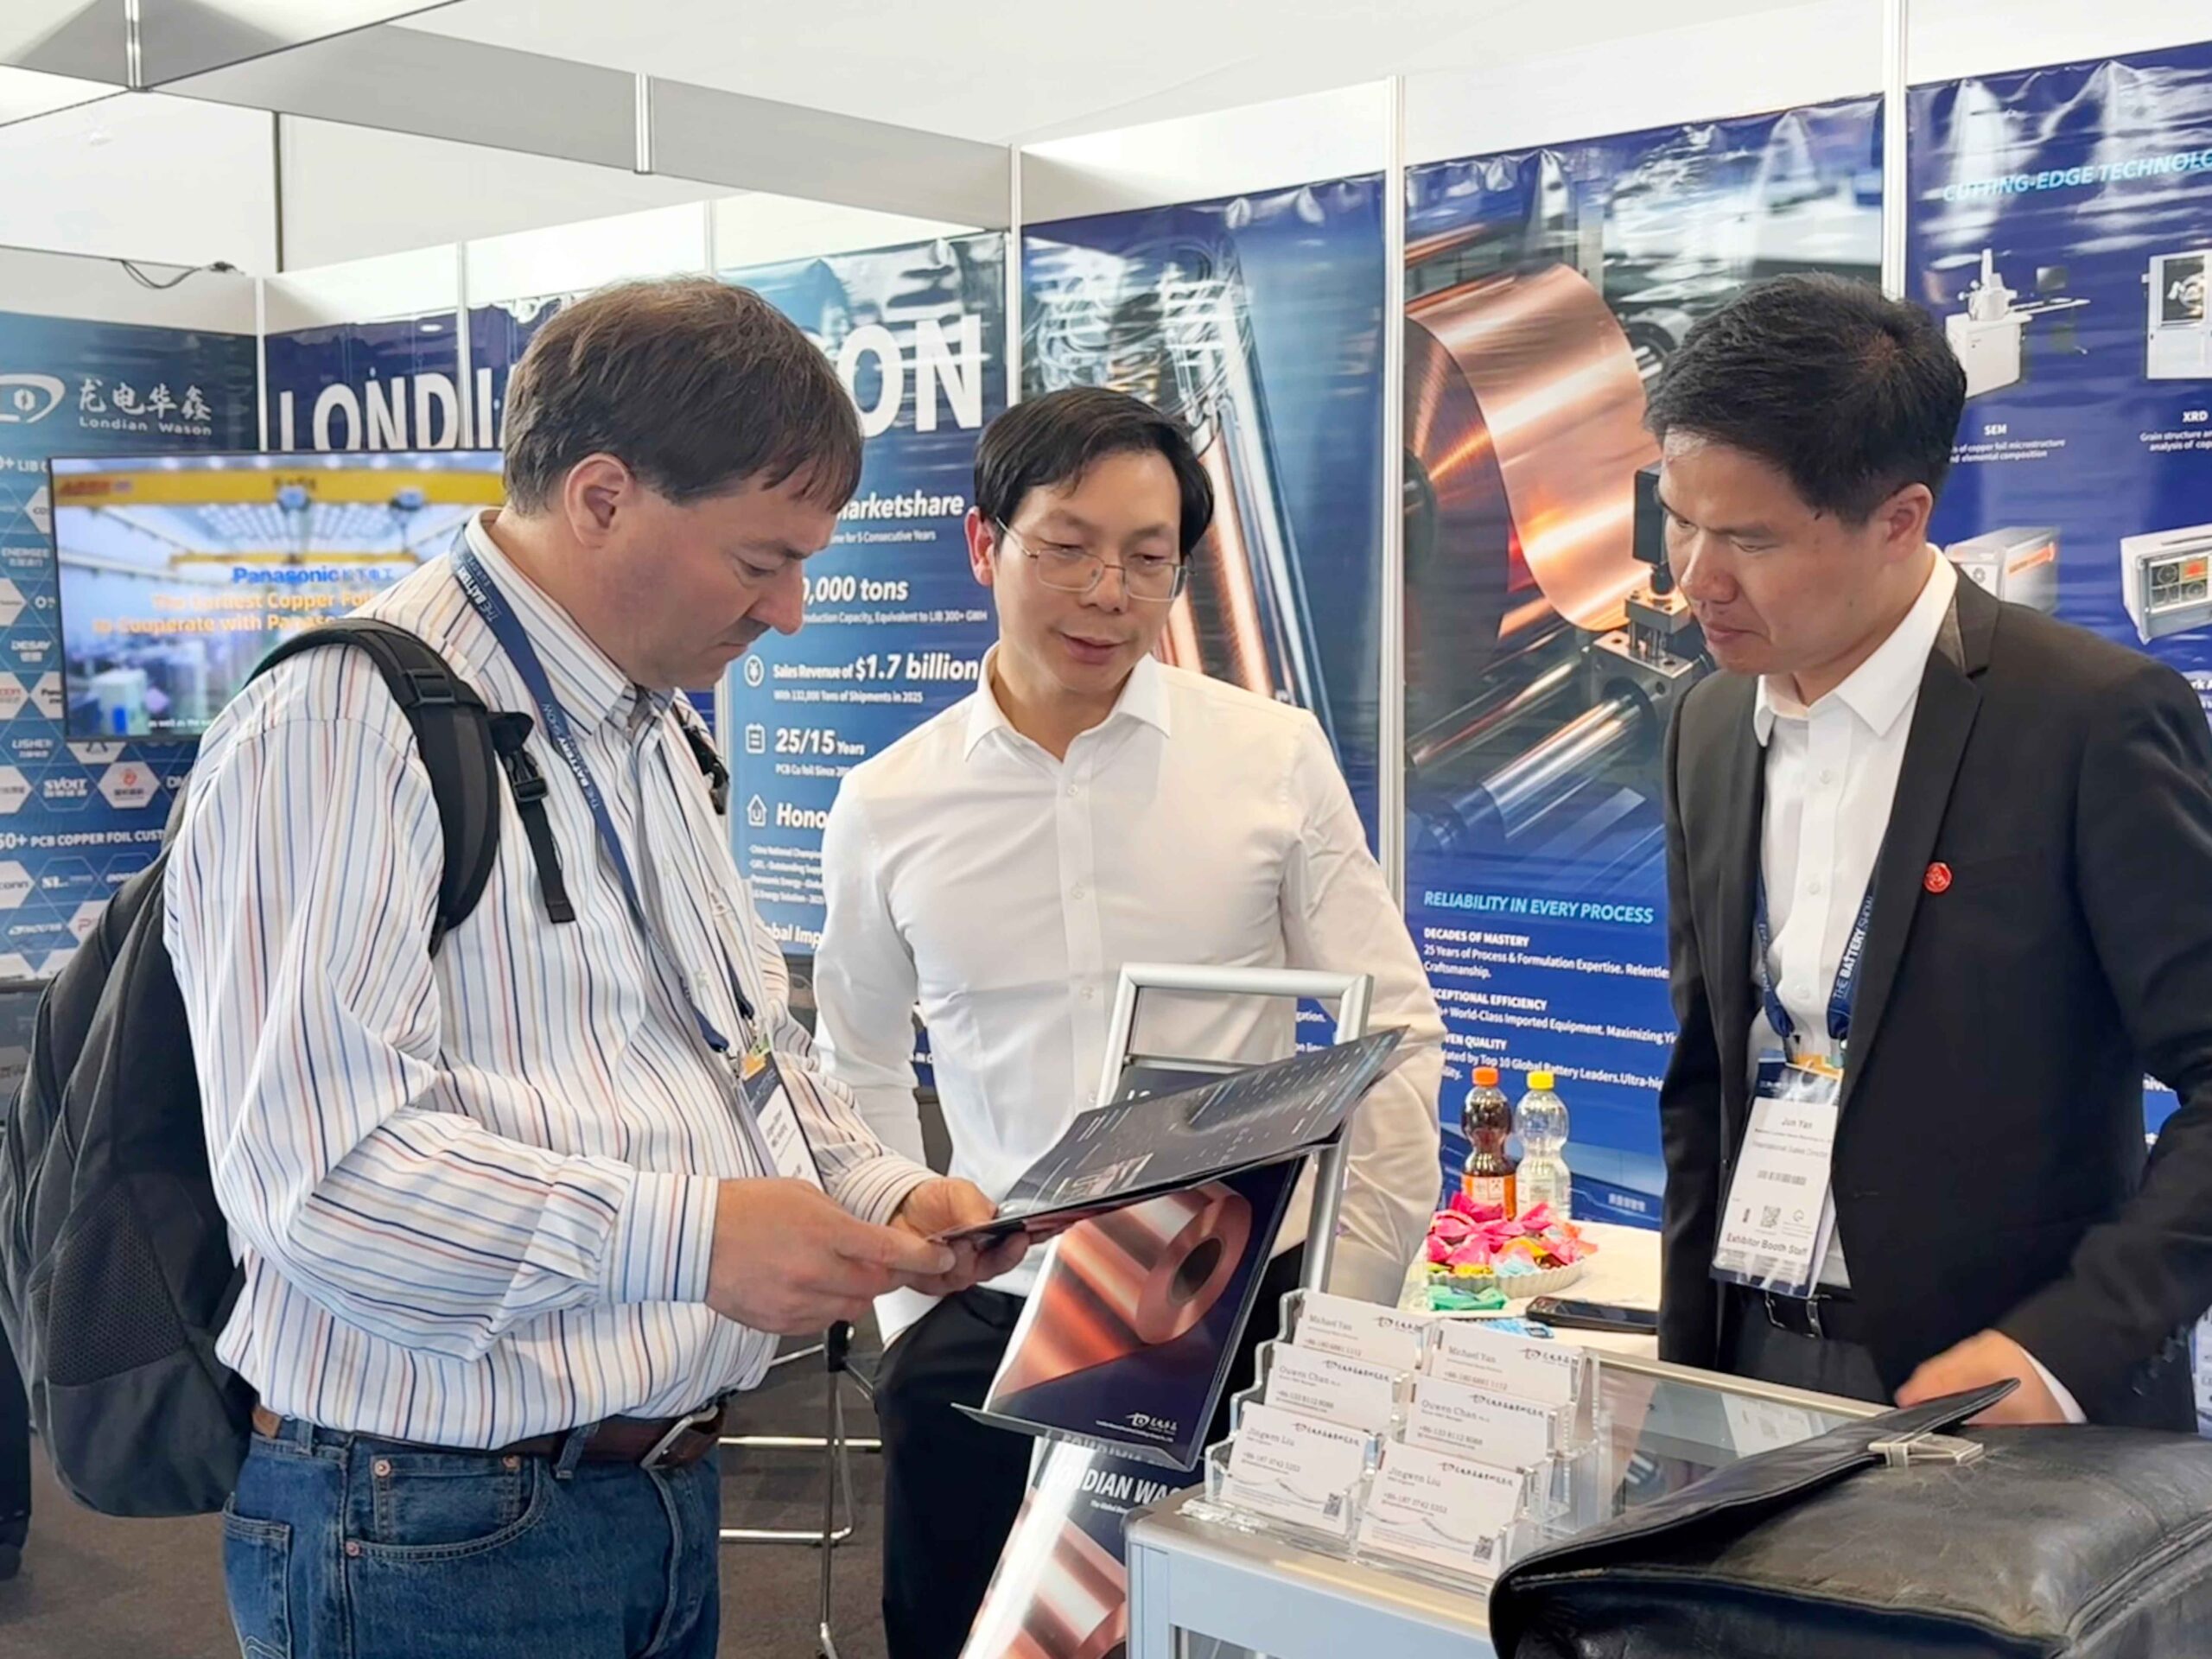
新能源電池關鍵材料製造商龍電華鑫已遞表申請在美上市,有望成為一年多來規模最大的中國企業紐約IPO
重點:
- 龍電華鑫已申請赴美IPO,集資規模或達約3.5億美元,有望成為今年第三家登陸華爾街的中國企業
- 隨著高度周期性的新能源電池行業回暖,這家銅箔製造商在2024年錄得虧損後,今年業務開局強勁
陽歌
2019年,19歲的王冠然進入華盛頓特區名校喬治華盛頓大學,主修國際關係與經濟學時,或許從未想過,短短六年後,自己會帶領一家公司籌備一宗大型華爾街IPO。但換個角度看,他或許也早已有此打算,畢竟,他的父親曾任中國證券監管機構官員,後來又打造出一個生產新能源電池關鍵材料的商業版圖。
這正是銅箔製造商龍電華鑫新能源科技股份有限公司背後的個人故事。該公司上周申請在紐約證券交易所上市,試圖成為今年第三家登陸華爾街的中國企業。這類上市過去相當常見,每年動輒數十宗;但今年已明顯放緩,原因是企業正同時面對太平洋兩岸監管機構的壓力。
在這個案例中,龍電華鑫背後的王氏家族背景,幾乎肯定是其能在艱難環境下成功赴紐約上市的重要因素之一。龍電華鑫是王冠然父親王偉東打造的商業版圖一部分。王偉東上世紀90年代曾任職於中國證監會,其後自立門戶,陸續整合出一系列企業,其中部分公司正是龍電華鑫的核心資產。
所有中國企業赴境外市場IPO均須獲得中國證券監管機構批准。近來,中國證監會對赴美上市審批變得相當嚴格,部分原因是中美關係緊張,另一原因則是監管層有意遏止近年大量規模較小、質素參差的中國企業赴紐約上市。
自去年12月12日以來,中國證監會僅批准兩宗新的華爾街上市案:龍電華鑫,以及二手車交易服務商大搜車。後者上月在納斯達克掛牌,集資約5,000萬美元。
不同於早前許多中國企業赴美上市通常集資不足2,000萬美元,且多由小型精品投行承銷,大搜車和如今龍電華鑫的IPO均有重量級機構參與。龍電華鑫的承銷商包括Cantor Fitzgerald、招銀國際及華泰證券,均是在美國及中國市場具一定分量的機構。公司投資者名單中亦不乏電動車電池領域的知名機構,包括韓國SK Inc.、未來資產,以及中國汽車巨頭廣汽集團。
龍電華鑫的客戶名單同樣星光熠熠,涵蓋多家電池製造龍頭,包括LG新能源、Panasonic Industrial Materials、SK On、三星SDI、寧德時代及比亞迪。
龍電華鑫未在招股書中披露集資目標,不過,Renaissance Capital估計,該公司上市集資規模或達約3.5億美元,將成為奶茶連鎖品牌霸王茶姬2025年4月在納斯達克上市集資4.11億美元以來,規模最大的中國企業赴美IPO。
周期性生意
雖然王冠然看起來略顯年輕,要肩負如此重任似乎有些早,但必須指出,在中國家族企業中,由新一代接班掌舵並不少見。在這類情況下,通常會有更具經驗的人在年輕掌舵者仍在學習時提供重要指導,而這裡看起來也是如此。現年26歲的王冠然除了擔任董事長,亦是聯席CEO,另一位聯席CEO是41歲的周廣嶺。周廣嶺具財務背景,曾任香港上市公司靈寶黃金的總裁助理,而靈寶黃金也是這個家族商業版圖中的另一家公司。
從戰略角度看,龍電華鑫頗具吸引力,因為其生產的銅箔不僅是電動車電池的關鍵材料,也是快速增長的儲能系統電池的重要組成部分。此外,龍電華鑫還有一部分規模較小但仍相當可觀的收入,來自用於印刷電路板(PCB)的銅箔;由於PCB被應用於伺服器等AI算力產品,近期已成為熱門領域。
不過,現實要更複雜一些。龍電華鑫大部分業務來自少數大型客戶,這些客戶訂單規模龐大,但同時也有能力要求較低價格。公司的業務亦屬於高度資本密集型,生產銅箔需要龐大投入。最後,電池行業本身具有很強周期性,而該行業目前才剛開始走出一輪深度低谷,這輪低谷的成因是此前新增產能迅速擴張,最終導致嚴重供過於求。
上述因素疊加之下,龍電華鑫在2025年開局疲弱,其後隨著價格和需求改善,年內情況才逐步好轉。公司2025年收入增長24%至109億元,其後於2026年第一季度進一步由上年同期的19.1億元增至40.7億元,增幅超過一倍。
隨著情況改善,公司毛利率由上年同期僅3%,升至2026年第一季度的10.4%。盈利方面,公司今年第一季度亦轉虧為盈,錄得1.34億元盈利,扭轉上年同期虧損6,840萬元的局面。
除行業周期性外,公司亦因持續投入維護設施而背負沉重債務。截至去年底,公司短期債務高達55.4億元,另有40億元長期借款。龐大開支令公司在2024年及2025年的經營現金流均為負數,持續消耗其現金儲備。公司甚至詳細披露,近期曾「出現淨營運資金不足,對我們持續經營能力產生重大疑慮」,並在獲得主要股東財務支持後才得以緩解。
歸根究柢,龍電華鑫是一家人脈資源深厚的公司,作為電動車及儲能行業的主要供應商,也處於相當有利的位置。不過,行業周期性以及客戶帶來的價格壓力意味著,即使在景氣最好的時候,公司可能也只能勉強擠出利潤;一旦行業進入下行周期,則可能承受巨大壓力。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

嘉利國際盈利倍增 難敵AI股拋售潮
AI故事待兌現 領益智造先靠iPhone Duo翻身?
劍橋科技重金押注光模塊 擴產回報面臨考驗
大金重工第三季業績惡化 上市五月股價勁挫六成
科大智能重整後赴港 靠電力老本行撐增長
匯損拖低福耀盈利 智能玻璃仍待放量
相關新聞
-
簡訊:暢銷藥銷情暴跌 再鼎醫藥收入下滑
 ZLAB.US9688.HK
-
大搜車美上市遇冷 首日掛牌股價腰斬
DSC.US



