
礦機養大的鉑科 能否享受AI供電紅利?
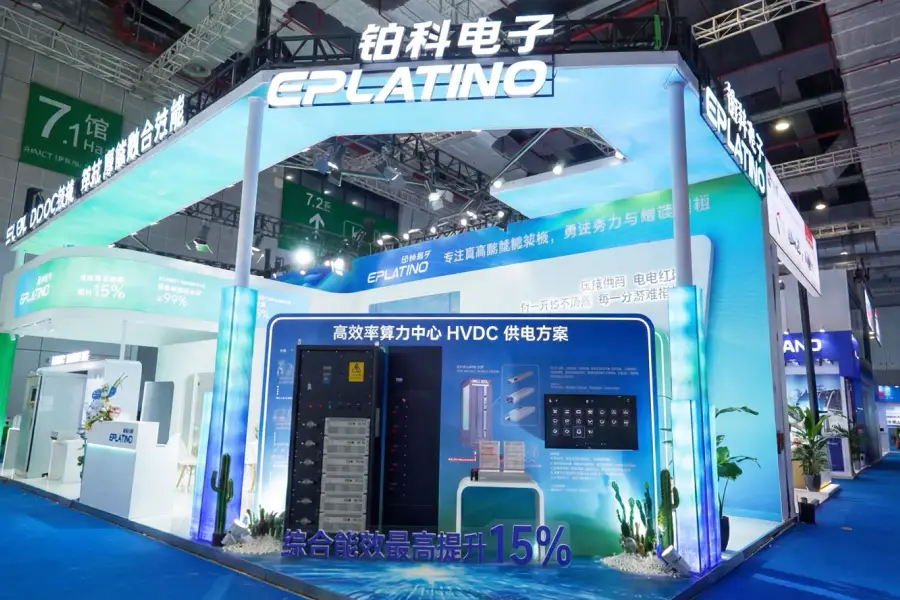
鉑科電子五年內把收入推上十億元,這家以礦機電源起家的企業,將目光轉向火熱的AI電源設備市場
重點:
- 鉑科電子二度遞表赴港上市,公司正積極由礦機電源轉向AI電源市場
- AI電源毛利率高達47.7%,收入佔比卻只有0.7%
李世達
AI競賽的底層,是一場電力競賽,電源設備如今已是影響算力密度、散熱效率及數據中心部署速度的關鍵環節。在這一輪需求重構中,原本服務數字資產挖礦的高功率電源廠商,看見了一條轉型道路。
與數據中心類似,礦機同樣需要長時間滿載運行,對轉換效率、功率密度、可靠性及散熱均有較高要求。兩者的終端用途雖然不同,部分底層技術卻可以相通。近日二度遞表赴港上市的杭州鉑科電子股份有限公司,過去在礦機電源市場積累的經驗,如今成為它進入AI數據中心供應鏈的起點。
鉑科創辦人尹國棟畢業於哈爾濱工業大學,曾在台灣電源供應器大廠台達電子(2308.TW)工作逾十年,由研發崗位做到技術總監,負責全球高端電源開發。2016年離開台達電後,他繼續從事服務器電源業務,並在此期間與礦機設備商深圳比特微建立聯繫。
2021年,尹國棟及其團隊創立鉑科電子,同年便推出首代礦機電源,並在比特微的投資與訂單支持下迅速完成商業化。2023年,比特微集團一度貢獻公司89.9%的收入,至今年第一季已降至約9%。不過,礦機市場本由少數整機廠商主導,鉑科同期前五大客戶仍佔收入93.5%,業績容易受到大客戶採購節奏影響。
近年鉑科的增長速度亮眼,收入由2023年的2.61億元增至2025年的10.45億元(1.54億美元),兩年內增約三倍;淨利潤由2023年的424萬元升至2025年的9,713萬元。申請文件引用第三方數據指出,以2025年收入計,鉑科是中國內地第二大高性能算力服務器電源供應商,在全球及中國內地市場的份額分別為6.9%和15.8%。
支撐鉑科過去快速增長的礦機電源,也成為它切入AI市場的技術跳板。隨着GPU服務器功耗持續上升,市場對電源的瞬態響應、穩壓能力及功率密度提出更高要求,這些與礦機長時間高負載運行的需求存在相通之處。鉑科因此將原有高功率電源技術延伸至AI服務器,但兩類產品並非可以直接移植,公司仍須重新設計,並通過服務器廠商及雲計算客戶漫長的測試與認證。
AI收入仍是零頭
鉑科的AI電源在2024年第四季開始獲客戶認可,但距離接棒仍遠。2025年,礦機電源及ESS業務分別貢獻收入7.19億元和3.18億元,佔比68.8%及30.5%;AI電源收入僅743萬元,佔0.7%。今年第一季,AI電源收入雖由15.8萬元增逾七倍至135萬元,銷量亦由600台倍增至1,200台,收入佔比仍只有0.6%,呈現「增長快、規模小、毛利高」的特徵。其2025年毛利率達47.7%,遠高於專用算力服務器電源的26.6%和ESS的13.2%;若能跨過客戶導入與規模量產門檻,有望真正改善公司的盈利結構。
今年第一季,公司收入按年增長35.3%至2.15億元,卻由去年同期盈利700萬元轉為虧損532萬元。期內研發開支增加約70%至2,850萬元,佔收入比重由10.5%升至13.3%,公司同時錄得匯兌虧損。此外,現有主力業務的盈利能力也開始受壓。受到加密貨幣行情滑落影響,公司不得不下調部分產品售價,以維持價格競爭力。今年第一季,專用算力服務器電源毛利率由去年同期22.5%降至19.7%。
這給了鉑科加速轉型的壓力,公司正試圖把服務器電源和儲能技術整合,研發20千瓦液冷單元、800伏高壓直流方案及光儲荷一體化算力微電網,希望由單個電源,延伸至AI數據中心的供電、儲能及負載協同。不過,相關產品仍處於商業化早期,公司目前也沒有AI電源專用生產線。
競爭壓力同樣不小,尹國棟老東家台達電子已推出120千瓦AI服務器機架式電源,並將電源、液冷及能源管理整合為數據中心方案;美國Vertiv(VRT.US)則橫跨不斷電系統、配電和液冷等AI數據中心基礎設施。兩家公司不論在市佔率或技術層面均大幅領先鉑科。
儘管如此,AI供電與散熱仍是今年資本市場最炙手可熱的主題之一。台達電股價年初至今上升約86%,Vertiv同期亦升約73%,反映投資者願意為AI帶動的電力與散熱需求提前定價。然而,鉑科的AI電源收入目前仍不足1%,微電網方案也處於商業化初期,業績底色依然是礦機電源。市場或許會先為故事買單,但估值能否站穩,仍取決於新客戶、訂單與利潤能否兌現。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

蜂窩晶片出貨全球第一 翱捷加碼高毛利ASIC
上市九個月再赴港 摩爾線程為GPU競賽加碼融資
機器人「眼睛」熱賣 奧比中光盈利卻失焦
晶科轉向AI投資 會否失去光芒?
相關新聞
-
高位配售股價回軟 鷹普精密前景暫未明朗
 1286.HK
-
走出非洲後去哪裡?傳音面臨成長新挑戰
688036.SHG
- 北京輕型飛機墜毀 中國eVTOL發展雄心受挫
- 稀缺性紅利消退 中國AI估值邏輯生變


