
業績扭虧助攻 麥科田生物衝刺港股上市
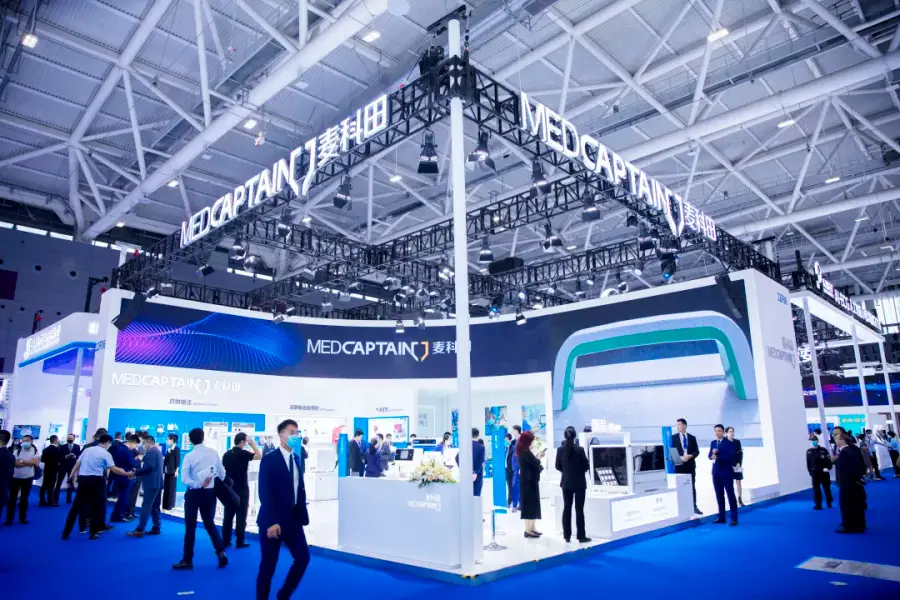
在經歷多年虧損後,麥科田生物於2025年上半年首次實現盈利,反映出公司營運效率提升,以及核心業務的穩健擴張
重點:
- 麥科田的產品已遍及全球逾140個國家及地區,在多個細分領域的市場佔有率排名前列
- 在麥科田的三大業務中,微創介入的收入穩步提升,佔比逐步超五成
莫莉
2025年港股醫療板塊持續火熱,恒生醫療保健指數今年以來累計上漲近一倍,顯示出市場對於港股生物醫藥充滿信心。在火熱的市場氛圍下,多家醫療企業爭相遞表赴港上市,9月11日,醫療器械企業深圳麥科田生物醫療技術股份有限公司正式向港交所提交上市申請,由摩根士丹利和華泰國際擔任聯席保薦人。
麥科田成立於2011年,提供創新且全面的產品組合以滿足醫療機構內廣泛的臨床科室、病房和診所以及社區衛生中心、檢驗機構和家庭護理場景的臨床需求。公司業務主要專注於生命支持、微創介入和體外診斷三大板塊。
其中生命支持醫療器械主要用於重症監護室、手術室和急診室,以管理和護理重症患者,其產品主要包括藥物輸注產品、麻醉機、氣道管理產品、肺功能檢測產品等;微創介入產品主要用於消化系統包括胃腸道和肝膽道以及泌尿系統相關疾病的診斷和治療,包括可重復使用及一次性內窺鏡系統以及相關耗材;體外診斷設備和耗材等產品組合,涵蓋凝血、血型檢測、化學發光和分子診斷,包括供血栓彈力圖、常規凝血產品、全自動血型檢測儀等。
在多個細分領域,麥科田的市場佔有率排名前列。根據灼識咨詢的資料,以銷售額計,麥科田於2018年至2024年的各個年度在中國輸注工作站市場排名第一,2022年至2024年各年度在中國消化系統微創介入耗材市場排名第二,並且於2024年躋身中國血型檢測設備市場前五名。
截至2025年6月30日,麥科田已將超過50種生命支持產品、80種微創介入產品及210種體外診斷產品商業化。麥科田的產品已遍及全球逾140個國家及地區,在中國和英國各地戰略性地設立五個研發中心和六個生產中心。在中國,公司的產品已累計覆蓋超過6,000家醫院,包括約90%的三級甲等醫院,覆蓋31個省、直轄市及自治區。
根據灼識咨詢的研究,麥科田所專注的醫療器械行業正保持快速增長,並展現出巨大的未來潛力。2024年,全球生命支持醫療器械市場規模達到751億美元,中國達到人民幣557億元,麥科田核心布局的三大領域——生命支持、微創介入和體外診斷未來增長動力強勁。灼識咨詢預計,到2030年,全球生命支持醫療器械市場規模將增至1097億美元,中國市場將增至932億元人民幣。
營收增長穩健
麥科田的財務數據顯示出良好的增長勢頭。2022年、2023年、2024年,公司收入分別約為人民幣9.17億元、13.13億元、13.99億元。2025年上半年,公司收入達到7.87億元,同比增長15.31%。在此期間,毛利率方面也呈現持續改善趨勢,由2022年的43.7%逐年上升,增至2025年上半年的的52.9%。
在麥科田的三大業務中,微創介入的收入穩步提升,佔比逐步超五成。2025年上半年,生命支持產品收入3億元,佔比37.9%;微創介入收入4億元,佔比51.1%;體外診斷收入8,622萬元,佔比11%。其中,生命支持產品銷售的收入曾出現較大波動,2023年該板塊收入達到5.64億元,2024年卻同比減少12.4%至4.94億元。公司解釋,這是因為醫院為確保臨床供應充足,在上一個疫情年度期間進行提前採購,導致使用週期延長並於2024年減少採購。
公司於2025年上半年成功實現扭虧為盈,期內利潤達4,096.8萬元,較上年同期的虧損5,802.6萬元顯著改善。這一盈利能力的轉變主要得益於銷量增長、製造效率提升以及固定生產成本的有效攤薄。回顧過往業績,公司的淨虧損已從2022年的2.26億元收窄至2023年的6,450.8萬元,這主要源於產品組合的擴大和客戶需求增長所帶來的銷量提升。然而,受生命支持產品市場需求在2023年疫情高峰期後逐步回歸常態的影響,收入增速在2024年有所放緩,導致當年淨虧損增至9,661.7萬元。
麥科田背後有著豪華的投資者陣容。自2016年起,公司已進行多輪融資,投資者包括高瓴、深圳創新投集團等知名機構。根據招股書披露,高瓴實體持股20.79%,深圳創新投集團實體持股8.54%。2023年,麥科田最後一輪股份認購時的投後估值為82.45億元,以其2025年的盈利計算,其市盈率約為100倍,醫療器械行業龍頭邁瑞醫療(300760.SZ)的市盈率為32倍,前者有較大溢價。不過基於其2025年上半年扭虧為盈和核心業務在細分市場的領先地位,建議投資者謹慎關注其長期成長價值。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章




