
大疆教父任非執董 臥安機器人港上市有機熱爆
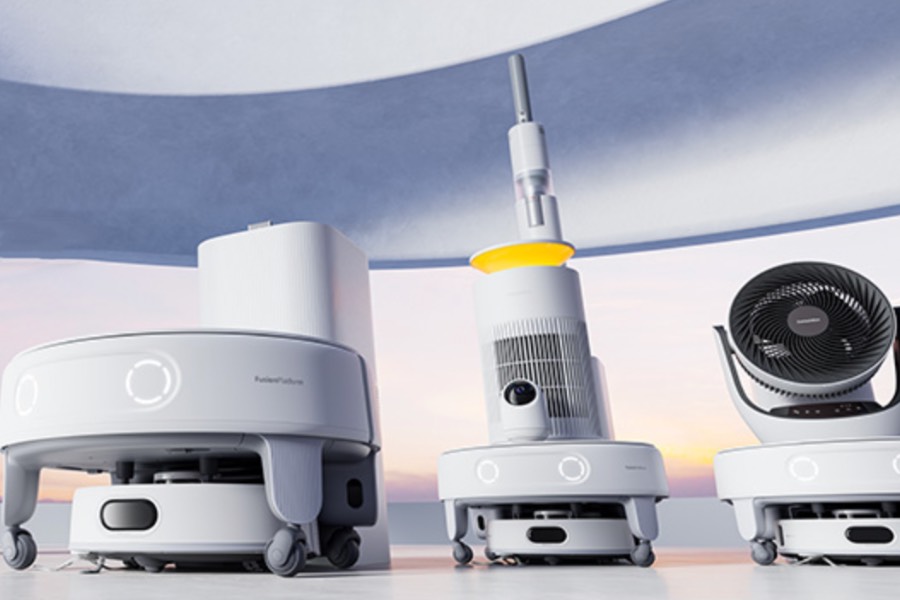
正申請香港上市的臥安機器人,獲「大疆教父」香港科技大學教授李澤湘入股,更擔公司非執行董事
重點:
- 去年虧損收窄,EBITDA更連續兩年錄盈利
- 日本佔集團總收入近六成
白芯蕊
宇樹春晚機械人表現技驚四座,加上AI教主輝達行政總裁黃仁勳,不斷強調機械人時代即將來臨,令全球機械人股獲投資者熱烈追捧,專注智能家居市場的臥安機器人(深圳)股份有限公司,也趁近期新股熱潮,急不及待向港交所提出上市申請,有望短時間內闖關成功。
據上市申請文件顯示,臥安機器人於2015年由李志晨及潘陽共同成立,李氏與潘氏為哈爾濱工業大學同學,2017年推出全球首款手指機器人及「SwitchBot」品牌的第一款產品,2025年4月將臥安機器人改為股份制,目前大股東為李志晨,持有臥安機器人21.82%股權。
人工智能技術不斷發展,配合智能化及靈活性提升,令全球家庭機械人市場規模越來越大。調研機構沙利文估計,2022年全球家庭機械人市場規模由2,133億元增至2024年的2,577億元,相當於複合年增長率為9.9%。
隨著全球人口老齡化,以及獨居化趨勢,加上年輕人追求時尚智能產品,帶動家庭機械人需求不斷增長,沙利文預計到2029年家庭機器人產品市場規模會達4,283億元,即2024年至2029年複合年增長率達10.7%。
AI具身家庭機機人市佔第一
臥安機器人為全球最大的AI具身家庭機械人系統提供商,所謂AI具身家庭機器人系統,即運用中樞平台,機械人能自主學習後實現複雜任務,實現類似人類活動能力。去年集團在AI具身家庭機機人市場份額為11.9%,為行業最大龍頭,比排第二位的中國對手市佔率多2.1個百分點。
臥安機器人產品主要以出口為主,當中日本佔比最大,佔集團總收入的57.7%,主要是因為人口老化比率高,令產品需求大,隨後才是歐洲及北美地區,佔集團總收入的21.4%和15.9%。
至於臥安機器人收入主要來自一系列機器人產品,其中門鎖機器人銷售佔比最高,佔集團總收入18.5%。門鎖機器人是通過改造現有的門鎖,利用面部識別、NFC或語音命令,來啟動開啟門鎖的方法,去年門鎖機器人平均價為338元,按年升19.4%,銷售則達1.13億元,按年44.4%。
去年EBITDA大增3.5倍
整體來講,臥安機器人收入增長不俗,去年收入升33.4%達6.09億元,毛利增36.9%至3.16億元,但受銷售及分銷開支與研發開支上升,故去年業績仍要見紅,錄得虧損307萬元,但已較2023年虧損1,638萬元,按年大幅收窄81%。不過,從經調整EBITDA角度,2023年臥安機器人EBITDA已轉賺581萬元,2024年升幅更大增3.5倍至2,608萬元。
由於業務獨特,臥安機器人上市前已吸引多年星級股東,其中包括有「大疆教父」之稱的香港科技大學教授李澤湘,他透過旗下松山湖機器人研究院、盈湖智能及東莞蘊和,合共持有12.98%臥安機器人股權,李澤湘教授更是臥安機器人的非執行董事。
除此之外,臥安機器人還引入香港科技大學前工學院院長高秉強博士成立的Brizan Ventures,Brizan Ventures持有臥安機器人9.72%股權,高秉強博士的代表作便是早年以個人身份投資大疆,目前高博士亦是臥安機器人非執董之一。還有由高瓴作為執行管理合夥人的上海辰鈞也已入股,持有臥安機器人4.38%股權。
值得留意是臥安機器人高度依賴亞馬遜平台,2022年至2024年便佔集團總收入81.9%、65.2%和64.2%,由於銷售過份依賴亞馬遜,加上Amazon Big Deal Day及黑色星期五都在每年第四季舉行,因此臥安機器人每年第四季銷售往往表現最好,其中2022年、2023年及2024第四季度產生收入,便佔臥安機器人全年總收入的32.6%、30.0%及26.1%。
日圓變動左右盈利
另一方面,臥安機器人產品主要面向日本,去年便佔收入近六成,意味日圓變動對集團有影響大,尤其人民幣兌日圓升值,對該公司除稅前溢利有不利影響。
對比香港上市的機器人股份,包括優必選 (9880.HK)及越疆(2432.HK),去年經調整EBITDA仍未錄得盈利,相反臥安機器人已連續兩年EBITDA轉賺,反映業績相對優必選及越疆更札實,目前優必選與越疆市銷率為12.55倍和37.1倍,一旦臥安機器人以單位數市銷率上市,配合星級教授任非執董,將令股價隨時炒上,因此值得留意。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
.
相關文章

蜂窩晶片出貨全球第一 翱捷加碼高毛利ASIC
赴港上市一波三折 天賜材料終獲放行
上市九個月再赴港 摩爾線程為GPU競賽加碼融資
機器人「眼睛」熱賣 奧比中光盈利卻失焦
晶科轉向AI投資 會否失去光芒?
開發商的救命稻草 新城發Reits融資續命


