
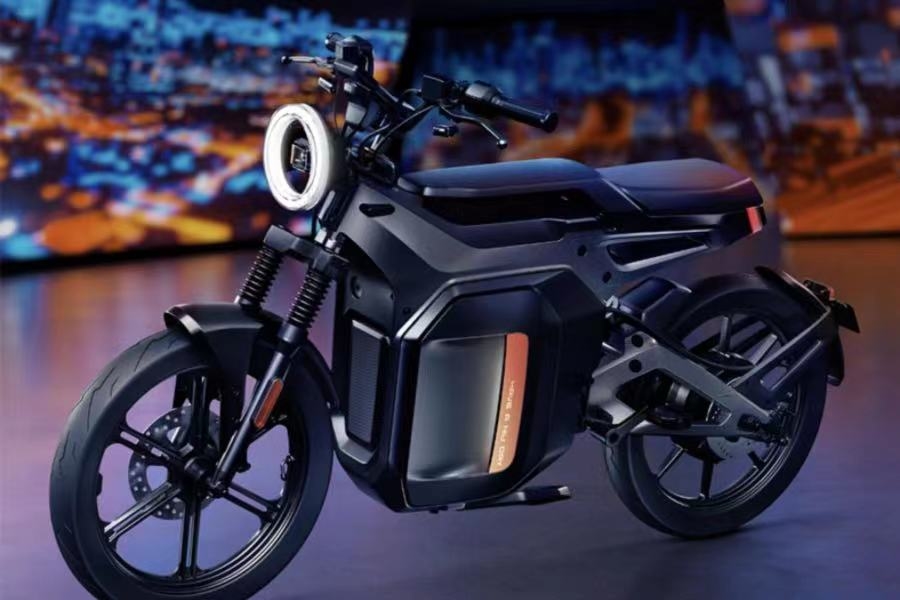
中國的封控措施重創這家領先的電動滑板車製造商,同時因為共用電動車服務商停止購買新車,它在海外也遇到困難
重點:
- 截至去年第四季,小牛電動已連續三個季度錄得營收萎縮,但預計今年會恢復增長
- 該公司遭遇一系列因素的合力打擊,包括中國的防疫封控、鋰電池價格飆升以及共用電動車服務削減開支
陽歌
小牛電動科技有限公司(NIU.US)第四季遭遇多重因素同時形成的驚濤駭浪,結束了這家中國領先電動滑板車製造商的動盪一年。
在困擾小牛電動的一系列問題中,首先是中國在10月和11月實施了一些有史以來最嚴厲的封鎖和其他新冠疫情防控措施,迫使很多銷售該公司電動車的商店關門。但問題早在當年較早時間就開始了,當時其大部分產品採用的電池價格因鋰價飆升而開始猛漲。
當然,還不止這些。
去年第二季,小牛電動在老家上海已經遭受到一輪同樣嚴厲的防疫措施重創。當時,上海整個4月和5月都處於封城狀態。這導致小牛的產品開發進度落後,因為其主要的研發中心就設於上海。因此,它不得不推遲幾款通常為其增長提供關鍵驅動力的新款車型發佈,錯過了夏末秋初的關鍵發佈季節。
然而,這還不算完。
在國內的各種麻煩開始越積越多之前,國際銷售是小牛電動為數不多的新亮點之一,因為在該公司活躍的歐洲、美國和東南亞,外國人接受了這種零碳出行方式。但這些市場因匯率波動而受到打擊,小牛電動被迫在歐洲提價22%,公司領導層在週一發佈最新業績後的財報電話會議上透露。
它的國際市場也因共用電動車市場的大幅放緩而受到沉重打擊,該市場佔其海外銷售額很大一部分。在這方面,小牛電動官方給出了頗為慘淡的介紹,稱該季度大部分共用電動車營運商沒有購買新車,導致該公司國際銷售額大幅下降。
小牛電動的最新報告烏雲密佈,唯一的一線曙光,來自它對2023年的展望,預計在過去三個季度銷售連續收縮後,將再次回復增長。該公司表示,預計今年將售出100萬至120萬輛電動車,比慘淡的2022年增長20%至45%。
分析機構也認為小牛電動今年的情況會有所改善,在去年第四季陷入虧損、全年錄得罕見的年度淨虧損後,它們預測該公司將恢復盈利。
「雖然我們仍然面臨消費者信心恢復的不確定性和壓力,但我們有信心隨著未來幾個月新產品的推出,我們國內銷售將在2023年回到增長軌道,」首席執行官李彥在最新財報中說。
雖然我們在上面提到的「完美風暴」中的所有因素都已為人所知,但投資者依然對該公司的最新報告,包括將在今年恢復增長的預測不為所動。報告發佈後,小牛電動的股價週一在紐約下跌9.1%,今年到現在累計下跌35%。
數據全面下跌
接下來,我們就深入地研究財報數據,從中可以看到,第四季讓小牛減速的那場完美風暴究竟有多糟糕。在截至去年12月的三個月,該公司的收入下降37.9%至6.12億元,與2021年第四季增長近50%形成鮮明對比。
在第四季,小牛電動滑板車的銷量為138,279輛,按年減少41.9%,連續三個季度下降。其實,該公司平均每輛滑板車的收入增長了7%,這可能在一定程度上反映它進軍高端市場的努力,因這些產品的利潤率往往更高。但很大一部分漲幅也可能是由於鋰電池成本上漲,該公司被迫提價所致。
在整體銷售的下滑方面,中國市場和國際市場的跌幅大致相若,而前者佔了總銷售的80%。其中電動滑板車在中國市場營收下降34.6%,國際市場則大挫54.2%。
小牛電動預測,本季度收入將繼續下降,不過在今年稍後恢復增長之前,下降幅度將會縮窄。它預測第一季的營收為4.03億元至4.89億元,比上年同期下降15%至30%。
在第四季收入大幅下降的同時,該公司的營運費用還小幅上漲了3.8%左右。因此,該公司本季度出現了3,710萬元的虧損,而去年同期盈利為4,760萬元。正如我們之前所說,2022年是令小牛電動和許多中國企業頭大的一年。
這就引出了小牛電動的股票目前是否被低估了的問題,尤其是在最近的下跌之後。根據5個分析機構對它今年恢復盈利的預估,該公司的遠期市盈率相對較低,僅為9倍。義大利的競爭對手Piaggio(PIA.MI)的遠期市盈率更高,為11倍,而國內競爭對手康迪車業(KNDI.US)甚至更高,達到14倍,不過這個數字是僅僅根據一家分析機構的盈利預測得出的。
在我們看來,小牛電動一直是中國相關領域的領導品牌,加上全世界對低排放車輛趨之若鶩,它也是一家真正具有巨大全球潛力的公司。雖然也許失去了一些領先優勢,但它似乎是一系列負面因素共同作用的受害者,這些因素的同時出現導致了它第四季慘淡的業績表現。
如果這個判斷準確的話,那麼無論是它的銷量還是股價,應該都還有不小的上升空間,屆時消費者和投資者都有望在今年看到它重回盈利。
欲訂閱詠竹坊每週免費通訊,請點擊這裏
相關文章

廣汽引一汽入局 聯手對抗產業寒冬
業務穩健派息高 南順悶出投資價值
業績持續改善 為何蔚來股價屢創新低?
持續虧損債務沉重 海昌走在崩潰邊緣
新氧做大美麗生意 規模效益逐步浮現





