
嚴重依賴中國市場 佐丹奴上半年利潤暴跌
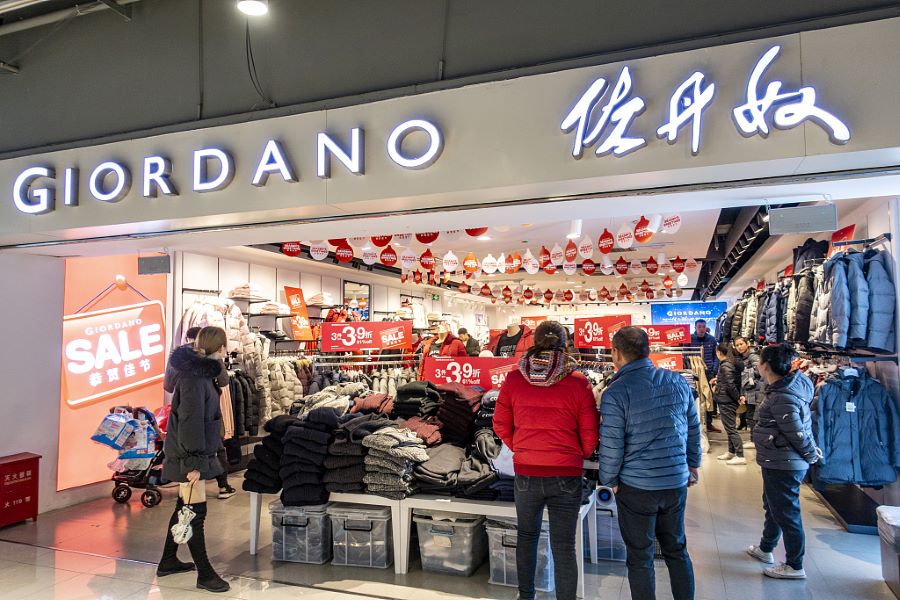
這家服裝零售商預警稱,由大中華區市場銷售額下滑,今年上半年淨利潤下降幅度高達47%
重點:
- 佐丹奴國際表示,今年上半年淨利潤介乎1億至1.3億港元之間,較去年同期的1.9億港元大幅下降
- 愈來愈多的零售商感受到中國消費支出疲軟的壓力,該品牌是其中最新一家
梁武仁
儘管佐丹奴國際有限公司(0709.HK)的名字聽起來很國際化,但業務仍然嚴重依賴全球的一個特定地區,即大中華區。隨著中國內地消費者日益謹慎,導致該市場迅速失去光彩,這種依賴給該公司帶來了壓力。
上周四,佐丹奴發布盈利預警,稱今年上半年淨利潤介於1.1億港元至1.3 億港元,較去年同期的1.9億港元大幅下降。雖然一次性支出和韓國合資企業的利潤下滑是部分原因,但內地和香港的銷售疲軟才是業績不佳的主要原因。
佐丹奴一直試圖讓自己與聽著頗為國際化的名字相符,雖然起源於香港,但這個名字會讓人聯想到意大利高級時裝。儘管公司已進入其他市場,但中國內地和香港對該公司來說仍至關重要。最新的盈利預警沒有透露各地區的情況,但內地和香港(以及澳門和台灣,加起來組成大中華區)佔今年一季度總收入的約42%。截至6月的三個月里,這個比例可能不會有太大變化。
今年一季度,來自內地和香港的貢獻同比確實下降了,降幅高達5個百分點。但這更多地指向該公司大中華區業務存在問題,而非海外業務。
今年前三個月,佐丹奴大中華區銷售額同比下降約13%,而東南亞和澳大利亞銷售額增長約9%,佔公司總收入的41%左右。海灣合作委員會地區的中東國家銷售額增長約10%。大中華區以外地區的增長還不錯,但也算不上出色,尤其是在中東,佐丹奴雖已進入該地區30年,但並沒有獲得太多關注。
考慮到佐丹奴進入東南亞也相當早(在上世紀80年代,也就是它在香港成立不到10年的時間),來自該地區的收入有些令人失望。
國際擴張步伐緩慢導致佐丹奴只能在國內發展,嚴重依賴內地和香港來推動收入增長。在中國經濟高速發展,並超過日本成為世界第二大經濟體的那三十年里,這沒問題。但過去兩年隨著增長大幅放緩,消費者控制支出,這就成了問題。
在約佔佐丹奴去年收入17%的中國內地,今年6月零售銷售額增長放緩至僅2%,創下2022年12月以來的最低水平,連前一個月已經疲軟的3.37%都不及。香港的消費者信心更差,5月的零售銷售額同比暴跌11.5%。
對實體店的依賴
佐丹奴還受制於嚴重依賴實體店網絡,這使它在面對擁有大量線上業務的公司時處於劣勢,更不用說像拼多多(PDD.US)和快時尚品牌Shein這樣的純線上零售商。
佐丹奴的歷史可以追溯到1981年,由《蘋果日報》創始人黎智英創立。該公司一直在努力跟上Shein和優衣庫等大型快時尚連鎖店崛起的步伐,今年早些時候,董事會還上演了精彩的內鬥戲碼。4月,持有佐丹奴24%股份的香港房地產巨頭新世界發展背後的家族出手,趕走了佐丹奴的CEO和董事會主席劉國權,兩年前,該家族曾經試圖將佐丹奴私有化而未果。
顯而易見,佐丹奴需要地域擴張,以緩衝香港和內地高度關聯的經濟放緩導致的衰退。感受到壓力的不僅僅是中國的服裝店,汽車和珠寶等非必需品的零售商也紛紛報告銷售放緩。本月初,化妝品銷售商逸仙電商 (YSG.US)在給出最初指引不到兩個月後,突然大幅下調了第二季度營收預期。
意識到嚴重依賴中國市場,佐丹奴似乎正在努力加快海外擴張的步伐。在這方面的最新舉措,是在一月宣佈與Bridgelinkx Ventures達成合作,拓展加拿大市場。同時,它還試圖將印度的業務增加一倍。
佐丹奴的股價已從2013年的高點下跌80%以上,目前市銷率(P/S)遠低於1倍。其市盈率(P/E)也在7倍左右。不過,公司的股票表現優於困境艱難的競爭對手思捷環球(0330.HK),後者的市盈率為6.3倍,市銷率僅為0.06倍。
而且,Esprit現在的表現遠不如佐丹奴,一直在關閉門店,剝離資產,試圖以此輓救瀕臨破產的局面。
佐丹奴尚未陷入這樣的危機狀態,但對公司來說,要穩定未來,全球擴張似乎仍是必要。雖然佐丹奴已經朝這個方向邁出了步伐,但最新的盈利預警顯示,儘管數十年來一直在努力拓展業務,但佐丹奴依然相當依賴大中華區。
收購可能有助於佐丹奴在海外快速發展,但目前遠不清楚公司是否具備這麼做的資源。畢竟,去年其現金持有量縮減至9,200萬美元左右。多年來,佐丹奴一直受益於中國消費者對廉價而時尚的服裝需求。但時代變了,現在該公司需要擺脫曾經培育過它的中國市場。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章
AI熱潮添增長動力 ASMPT決定保留SMT業務
中國餐飲業放緩 海天嚐苦味
經濟放緩匯率添壓 海信家電盈利急凍





