
嘀嗒出行盈利挫 上市抗衡老對手?
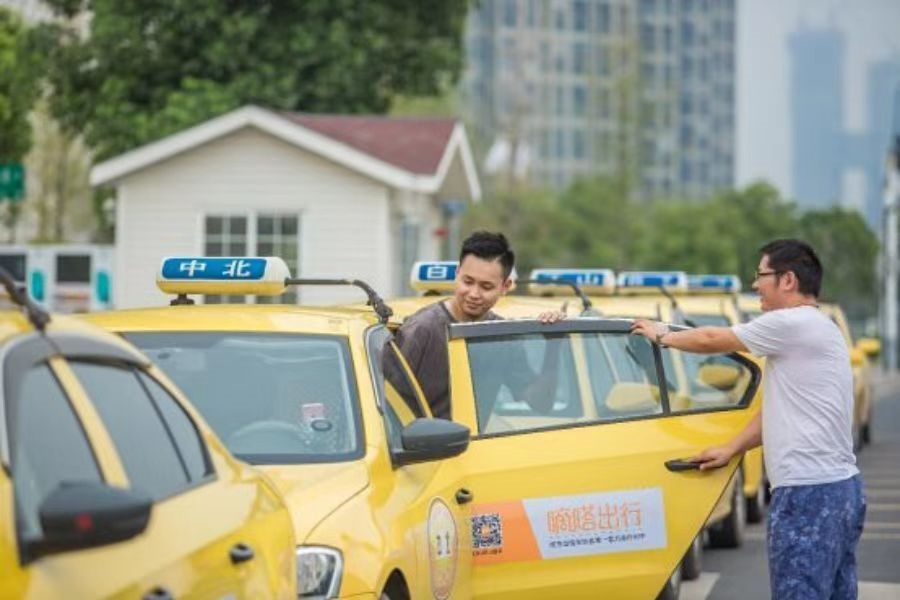
這家志切集資擴充業務中國順風車服務平台,已經第三次扣門港交所
重點:
- 嘀嗒出行再次向港交所遞交上市申請,但公司去年前9個月的淨利潤大挫92%,可能引起投資者擔憂
- 滴滴出行今年1月恢復新用戶註冊,為嘀嗒出行帶來壓力,因此希望上市集資與滴滴抗衡,並可能引發新一輪「補貼大戰」
葉天娜
2023年,中國出行界或見證「風再起時」。事因網約車龍頭滴滴出行(DIDIY.US)在1月份終於完成嚴厲整改,獲准恢復新用戶註冊,甚有強者回歸之勢;與此同時,過去趁滴滴被下架而崛起的順風車平台嘀嗒出行,隨即於2月底第三度向港交所遞交上市申請,希望盡快從市場獲得資金,與滴滴再分高下。
嘀嗒的前身「嘀嗒拼車」於2014開始營運,由曾任谷歌中國唯一本地總監級商務高管的宋中傑創辦,該公司最初推出服務時,並沒有加入快的與滴滴的「網約車大戰」,反而選擇了「順風車」服務,開啟小客車合乘、車主和乘客順路搭乘的藍海市場,直到2017年才展開出租車業務,並在數年間迅速崛起。截至去年9月底,於全國366個城市擁有約1,240萬名認證私家車車主,成為中國最大的順風車平台。
該公司曾於2020年10月及2021年4月申請到港股上市,最後均無功而回,在更新了去年前9個月的財務表現後,嘀嗒決定第三次扣門港交所,並由中金公司、海通國際和野村國際擔任聯席承銷人。
利潤大減92%
根據招股文件,嘀嗒2020年的營收約7.54億元,翌年輕微增長3.6%至7.81億元,到了去年首9個月只有4.28億元,按年下降26.6%,主因新冠疫情導致佔近九成營收的核心業務順風車乘搭次數減少。
嘀嗒雖然在2020年受到優先股公允值變動影響,導致全年虧損21.9億元,但翌年已轉賺17.3億,然而去年首9個月只賺了7,485萬元,按年大挫92%;扣除優先股公允值變動的經調整淨利潤則下跌64.6%至6,540萬元。究其原因,除了受新冠疫情影響用戶出行次數、令公司收入減少外,當中也因為公司為加強市佔率而提供補貼,以致盈利表現受挫。
時間回到2015年的情人節,滴滴與快的宣佈合併,終結了打車及專車服務的「補貼大戰」,並組成滴滴出行,業務涵蓋打車、專車、代駕、順風車和大巴服務等,可謂壟斷中國出行市場。
然而,當時剛成立不久的嘀嗒,即使在面對行業巨頭的劣勢下,仍獲得不少明星資本青睞,2014年12月獲IDG旗下兩家公司投資300萬美元(2,080萬元);2015年更獲騰訊(0700.HK)入股,加上IDG合共投了2,000萬美元;同年的C輪融資中,也出現了攜程(9961.HK)的身影,連同IDG和騰訊合共投資2,000萬美元。
到了2017年,蔚來(NIO.US;9866)創始人李斌也看上了嘀嗒,一擲就是兩億元,目前更出任公司非執行董事,負責業務及投資策略;一年後,嘀嗒再獲高瓴資本、京東集團(JD.US; 9618.HK)等機構入股,合共投入約3.5億元,總結5輪融資累計獲得超過8億元資金。
然而,在2018年,滴滴順風車經歷了兩起針對女乘客的兇殺案,導致官方強勢介入整改,要求滴滴暫停順風車業務,花了差不多一年多的時間,到2019年11月才重新上線。雖然嘀嗒當時也同樣受到監管,但整改一周便能恢復上線,更迅速取締了滴滴,成為中國最大的順風車服務平台,演活「大衛戰勝歌利亞」的神話故事。
財力遠遜滴滴
不過,順風車安全問題仍然受到監管機構高度關注,而嘀嗒近九成的收入來自順風車業務,需密切關注官方政策及用戶喜好,並小心翼翼地經營。公司在招股文件中也提到,「如果公眾認為順風車並無好處,或因安全開題而不選擇順風車,順風車市場可能會停滯不前。」
嘀嗒也意識到業務單一帶來的問題,所以才選擇開展出租車業務分散風險,但強敵滴滴今年1月恢復新用戶註冊,難免為嘀嗒帶來壓力,畢竟雙方或許會重演2015年快的與滴滴的補貼大戰,但從財力上來看,嘀嗒肯定不佔上風。
截至去年9底,嘀嗒的現金及現金等價物只有5.97億元;至於滴滴雖然未有公布去年數據,但截至2021年末的現及現金等價物高達434.3億元,可見嘀嗒的資金實力遠差於滴滴,因此這或許是前者再度啟動急於上市的主要原因。
嘀嗒也在招股文件中明言,集資金額將用於擴大用戶群、加強營銷及促銷活動、提升技術能力及安全機制,以及尋找戰略聯盟及投資收購機會等。
目前在港股上市的網約車平台只有快狗打車(2246.HK),但該公司未錄得盈利,去年6月以每股21.5港元上市後,遭投資者狠狠拋棄,本周三股價曾跌破3港元水平,最新市銷率約2.3倍。以嘀嗒近期估值約42.7億計算,以今年前9個的收入引伸到全年,市銷率約4.3倍,明顯較快狗存在溢價,其盈利表現較佳,或許成為估值較高的原因。
不過,從快狗打車的股價表現,已側面反映市場並不看好打車行業的投資價值,加上嘀嗒去年盈利大挫,即使獲批上市,還看管理層如何在後疫情時期協助公司重拾增長動力,讓投資者相信坐上這輛 「順風車」是有利可圖。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

班尼路轉營電商見效 德永佳老本行卻失速
江豐電子靶材打入台積電 赴港集資再攻零部件
收入升利潤跌 明基醫院經營壓力大
移卡海外交易飆升 盈利能否跟上?



