
嘀嗒出行盈利挫 上市抗衡老对手?
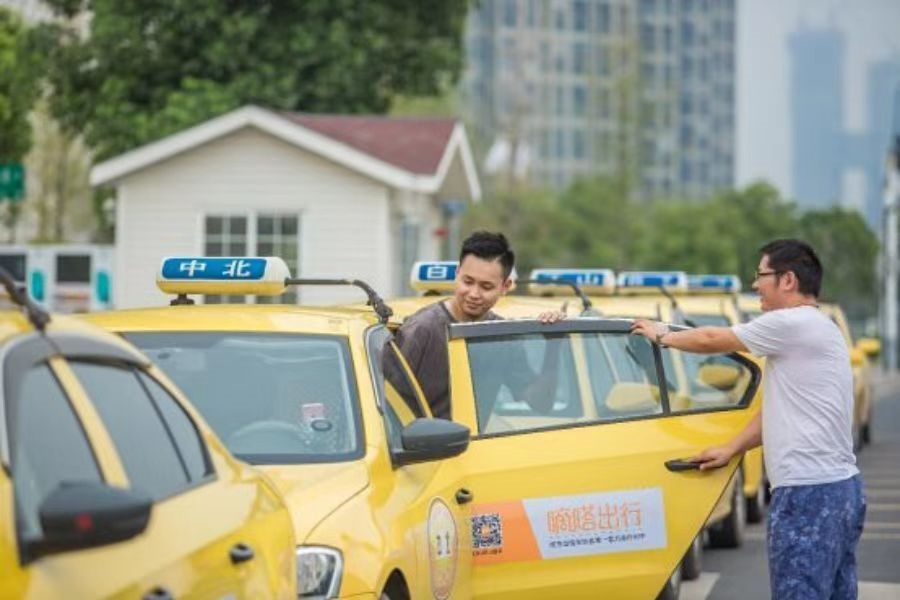
这家志切筹资扩充业务中国顺风车服务平台,已经第三次扣门港交所
重点:
- 嘀嗒出行再次向港交所递交上市申请,但公司去年前9个月的净利润大挫92%,可能引起投资者担忧
- 滴滴出行今年1月恢复新用户注册,为嘀嗒出行带来压力,因此希望上市筹资与滴滴抗衡,并可能引发新一轮“补贴大战”
叶天娜
2023年,中国出行界或见证“风再起时”。事因网约车龙头滴滴出行(DIDIY.US)在1月份终于完成严厉整改,获准恢复新用户注册,甚有强者回归之势;与此同时,过去趁滴滴被下架而崛起的顺风车平台嘀嗒出行,随即于2月底第三度向港交所递交上市申请,希望尽快从市场获得资金,与滴滴再分高下。
嘀嗒的前身“嘀嗒拼车”于2014开始运营,由曾任谷歌中国唯一本地总监级商务高管的宋中杰创办,该公司最初推出服务时,并没有加入快的与滴滴的“网约车大战”,反而选择了“顺风车”服务,开启小客车合乘、车主和乘客顺路搭乘的蓝海市场,直到2017年才展开出租车业务,并在数年间迅速崛起。截至去年9月末,于全国366个城市拥有约1,240万名认证私家车车主,成为中国最大的顺风车平台。
该公司曾于2020年10月及2021年4月申请到港股上市,最后均无功而回,在更新了去年前9个月的财务表现后,嘀嗒决定第三次扣门港交所,并由中金公司、海通国际和野村国际担任联席承销人。
利润大减92%
根据招股文件,嘀嗒2020年的营收约7.54亿元,翌年小幅增长3.6%至7.81亿元,到了去年前9个月只有4.28亿元,同比下降26.6%,主因新冠疫情导致占近九成营收的核心业务顺风车乘搭次数减少。
嘀嗒虽然在2020年受到优先股公允值变动影响,导致全年亏损21.9亿元,但翌年已转赚17.3亿,然而去年首9个月只赚了7,485万元,同比大挫92%;扣除优先股公允值变动的经调整净利润则减少64.6%至6,540万元。究其原因,除了受新冠疫情影响用户出行次数、令公司收入减少外,当中也因为公司为加强市占率而提供补贴,以致盈利表现受挫。
时间回到2015年的情人节,滴滴与快的宣布合并,终结了打车及专车服务的“补贴大战”,并组成滴滴出行,业务涵盖打车、专车、代驾、顺风车和大巴服务等,可谓垄断中国出行市场。
然而,当时刚成立不久的嘀嗒,即使在面对行业巨头的劣势下,仍获得不少明星资本青睐,2014年12月获IDG旗下两家公司投资300万美元(2,080万元);2015年更获腾讯(0700.HK)入股,加上IDG合共投了2,000万美元;同年的C轮融资中,也出现了携程(9961.HK)的身影,连同IDG和腾讯合共投资2,000万美元。
到了2017年,蔚来(NIO.US;9866)创始人李斌也看上了嘀嗒,一掷就是两亿元,目前更出任公司非执行董事,负责业务及投资策略;一年后,嘀嗒再获高瓴资本、京东集团(JD.US; 9618.HK)等机构入股,合共投入约3.5亿元,总结5轮融资累计获得超过8亿元资金。
然而,在2018年,滴滴顺风车经历了两起针对女乘客的凶杀案,导致官方强势介入整改,要求滴滴暂停顺风车业务,花了差不多一年多的时间,到2019年11月才重新上线。虽然嘀嗒当时也同样受到监管,但整改一周便能恢复上线,更迅速取缔了滴滴,成为中国最大的顺风车服务平台,演活“戴维战胜歌利亚”的神话故事。
财力远逊滴滴
不过,顺风车安全问题仍然受到监管机构高度关注,而嘀嗒近九成的收入来自顺风车业务,需密切关注官方政策及用户喜好,并小心翼翼地经营。公司在招股文件中也提到,“如果公众认为顺风车并无好处,或因安全开题而不选择顺风车,顺风车市场可能会停滞不前。”
嘀嗒也意识到业务单一带来的问题,所以才选择开展出租车业务分散风险,但强敌滴滴今年1月恢复新用户注册,难免为嘀嗒带来压力,毕竟双方或许会重演2015年快的与滴滴的补贴大战,但从财力上来看,嘀嗒肯定不占上风。
截至去年9月末,嘀嗒的现金及现金等价物只有5.97亿元;至于滴滴虽然未有公布去年数据,但截至2021年末的现及现金等价物高达434.3亿元,可见嘀嗒的资金实力远差于滴滴,因此这或许是前者再度启动急于上市的主要原因。
嘀嗒也在招股文件中明言,筹资金额将用于扩大用户群、加强营销及促销活动、提升技术能力及安全机制,以及寻找战略联盟及投资收购机会等。
目前在港股上市的网约车平台只有快狗打车(2246.HK),但该公司未录得盈利,去年6月以每股21.5港元上市后,遭投资者狠狠抛弃,本周三股价曾跌破3港元水平,最新市销率约2.3倍。以嘀嗒近期估值约42.7亿计算,以今年前9个的收入引伸到全年,市销率约4.3倍,明显较快狗存在溢价,其盈利表现较佳,或许成为估值较高的原因。
不过,从快狗打车的股价表现,已侧面反映市场并不看好打车行业的投资价值,加上嘀嗒去年盈利大挫,即使获批上市,还看管理层如何在后疫情时期协助公司重拾增长动力,让投资者相信坐上这辆 “顺风车”是有利可图。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

班尼路转型电商见效 德永佳老本行却失速
江丰电子靶材打入台积电 赴港募资再攻零部件
收入升利润跌 明基医院经营压力大
移卡海外交易翻倍 盈利能否跟上?



