
光儲蓄勢待發 思格成立兩年謀上市
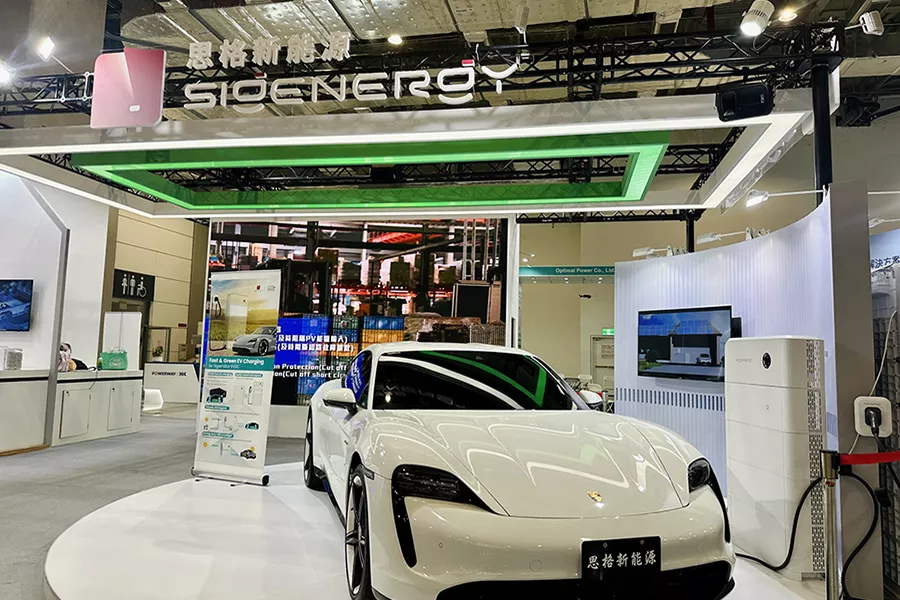
在光儲融合的發展趨勢下,思格新能源憑藉全球首創的AI賦能光儲充一體機,佔據行業的領先位置
重點:
- 公司在全球可堆疊分布式光儲一體機市場中佔據24.3%份額,全球第一
- 去年前三季,公司錄得收入7億元,按年大增158倍
李世達
隨著中國新能源儲能裝機量突破7,000萬千瓦的里程碑,中國光伏行業由光伏發電轉向發電與儲能協同發展的趨勢越來越顯著,而在人工智能與數字化運營的賦能下,光儲行業發展有望再增速。
新能源方案提供商思格新能源(上海)股份有限公司,便希望乘著這股東風一舉登陸港交所,近日已正式遞交申請文件。
成立於2022年的思格新能源,憑藉核心產品——全球首創的光儲充一體機SigenStor在全球範圍內的快速成功,正以驚人的速度成長,僅僅成立兩年便闖到資本市場的大門前。
根據申請文件,SigenStor是全球首款AI賦能的五合一光儲充一體機,採用模塊化、可堆疊產品設計,將光伏逆變器、直流充電模塊、儲能變流器(PCS)、儲能電池和能源管理系統(EMS)融合一體。通過簡單的堆疊或模塊替換,用戶可訂製容量,展現出極大的靈活性和可拓展性。
海外攻城掠地
同時,公司自研的mySigen App,率先集成最新一代GPT-4o模型,是業界首個將該技術應用於能源領域的能源整合平台。去年9月,公司推出思格雲(Sigen Cloud),能夠支持海量分布式能源硬件和使用場景的處理。目前,思格雲已與瑞典、荷蘭、澳洲等世界多國領先的虛擬電廠(VPP)供應商完成對接,並支持自動獲取超20個國家、60家電力公司的實時動態電價。
據弗若斯特沙利文報告,2024年前三季度,全球可堆疊分布式光儲一體機解決方案市場中,思格新能源憑借231兆瓦時的總出貨量,佔據了24.3%的市場份額,是全球最大的可堆疊分布式光儲一體機解決方案企業。
事實上,公司從創立之初的目標就是全球市場。截至2025年2月17日,公司已與超過60個國家和地區的99家分銷商建立了緊密的合作網絡,成為眾多領先分銷商的首選合作夥伴。2023年及2024年前三季度,海外市場的收入分別佔公司總收入的87.8%及91.7%。
在明星產品的帶動下,公司從2022年成立當年的零收入,到2023年產品商業化後營收成長至5,830.2萬元,去年前九個月,隨著分銷網絡擴大,收入爆增至7億元(9,700萬美元),較2023年同期的440萬元增長158倍。據弗若斯特沙利文報告,思格新能源僅用兩年就達成營收1億美元里程碑,是所有中國儲能企業中最快,而同行通常需要逾五年時間才能走到這一步。
不過,公司目前仍處於虧損狀態,但虧損正在快速收窄。2022至2023年,公司虧損分別為7,619萬元及3.73億元,至2024年前三季,虧損縮減為5,335萬元,較2023年同期的2億元大幅縮減73%。同時毛利率看來也非常喜人,由2023年的31.3%增至2024年同期的44.1%。以此增速看,公司距離實現盈利似乎並不遙遠。
注入華為基因
值得一提的是,思格新能源具備濃厚的華為色彩,也被人稱為光儲領域的「小華為」。公司創始人許映童,曾擔任華為智能光伏總裁,在華為服務長達23年。在他的領導下,華為僅用了短短四年時間,便於2015年成功登頂全球光伏逆變器出貨量榜首。
不僅如此,2020至2022年,許映童還擔任華為AI人工智能計算平台——昇騰計算業務總裁,為日後思格新能源產品融入AI技術埋下了伏筆。而與許映童一起創業的還有華為光伏前副總裁張先淼,兩人為這家新公司注入了濃厚的華為基因。
許映童認為,未來光伏行業的商業模式將從「光伏發電為目標」轉變為「儲能用電為核心」。國家的政策也支持這種看法。今年2月17日,工信部等8部門印發《新型儲能製造業高質量發展行動方案》,目標是凸顯及壯大中國新型儲能製造業國際競爭優勢。在全球能源轉型加速的趨勢下,尤其是瞄準海外需求的企業,正獲得市場的高度關注。
不過,思格新能源要面對的不只是老牌光伏企業的競爭壓力,也要與其他跨界品牌競爭。隨著全球新能源儲能需求上升及政策支持,上市有望吸引境外資金,進一步推動國際化布局與技術升級。思格新能源透過硬件與軟件優勢,結合AI技術賦能,正在儲能的細分領域領跑,若能證明盈利能力,維持領先優勢,登陸港股市場後相信會有一番作為。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

PCB龍頭超穎電子申港上市 成本轉嫁能力成隱憂
赴港上市一波三折 天賜材料終獲放行
機器人「眼睛」熱賣 奧比中光盈利卻失焦
晶科轉向AI投資 會否失去光芒?



