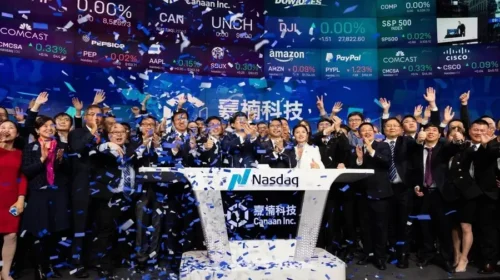
金融壹账通与平安,脱离母体却剪不断脐带

自从公司透露其三分之二的收入仍然来自于与中国平安相关业务后,公司的股价在过去一周已经损失了三分之一的价值
重点:
- 金融壹账通超过三分之二的收入来自其母公司平安集团及其关联公司
- 对于中国政府最近对在美上市的中概股的打击,金融壹账通可能会特别容易受到影响,因为它可以接触到大量的敏感金融数据
张劼
在投资界,25%的营收增长通常来说是件好事。这很少是什么值得担心的事情,肯定不至于会引发一家公司股票30%的俯冲式暴跌。但这一规律偶尔也会打破,这正是过去一周发生在金融科技软件制造商金融壹账通(OneConnect Financial Technology Co. Ltd.)身上的事。
金融服务巨头平安集团旗下的金融壹账通在上周公布最近季度业绩时,报告它在今年第二季度看来取得了25%的营收增长(这是一个相当不错的数字),从去年同期的7.74亿元增长到9.68亿元(1.49亿美元)。但这一消息在第二天引发了高达27%的股价暴跌,每股从7.46美元跌至5.42美元。它还没有恢复就又下跌了9%,至周三最新收盘价4.92美元。
投资者到底担心什么?
仔细查看金融壹账通的最新业绩发现,它在截至6月的最新一季出现了3.95亿元的运营亏损,而一年前的运营亏损为3.61亿元。这比去年同期扩大了9.7%,对于一家从未赚取过一分钱利润的公司来说,这实在不是什么令人安慰的事。它的毛利率也从一年前的38.4%降至34.1%,表明该公司每创造一元收入带来的回报在减少。
最大的打击之一可能来自摩根士丹利,在金融壹账通公布业绩后,它将其评级从“overweight”下调至“equal weight”,相当于从“买入”下调至“持有”。这家投资银行巨头还将其目标价格从19美元大幅削减一半以上至7.5美元。这与金融壹账通的股价走势基本一致,该公司目前的股价略低于每股5美元,仅为六个月前的四分之一。
但要理解投资者最大的担忧,关键可能是要看看金融壹账通事实上的母公司中国平安。就这个情况而言,金融壹账通似乎正极力脱离其庞大的母公司取得独立,却不怎么成功。
金融壹账通最早是中国平安的金融科技部门,2017年分拆成为一家独立的公司。自那以后,它就一直非常依赖中国平安这个大客户。
金融壹账通在2019年12月上市的招股说明书中说到:
“我们和平安集团根据一项战略合作协议进行合作,协议期限到我们首次公开募股完成后的10年,只要平安集团继续持有或实际拥有我们至少30%的股份。平安集团也是我们最重要的客户和供应商,以及我们的主要股东。”
投资者通常会喜欢这样的分拆,因为它们的产品和服务由富裕母公司的丰富资源孵化出来,并经过了市场的检验。在许多情况下,这种分拆公司的表现会优于市场总体。
但和许多其他事情一样,分拆也是一枚存在两面的硬币。金融壹账通的招股说明书显示,它2017年收入中有40.5%来自中国平安,2018年为37.3%。在它上市之前,截至2019年9月的9个月里,虽然它对平安的依赖看似在减少,但它报告来自中国平安的收入增长到了总收入的43.6%。
方向错误
投资者很可能对这种过于依赖感到不安,在金融壹账通今年第二季度的9.68亿元收入中,这种依赖进一步增长至58%。此外,还有8950万元来自中国平安集团旗下的陆金所,这意味着平安相关来源的收入占金融壹账通上季度收入的三分之二以上。
金融壹账通不缺大牌客户,包括广发银行、北京银行、上海银行、香港金融管理局和联昌银行这些耳熟能详的金融机构。事实上,在首次公开募股时,金融壹账通在招股说明书中自称有3000多名客户,尽管它指出许多都是非付费客户。因此,分析师可能已经开始质疑,为什么该公司无法将更多的客户转化为付费客户。
北京方面最近对在美国上市的中国企业的整治,也让形势雪上加霜。最新的打击行动主要集中在数据安全和公司架构上。这两个因素中的前一个因素让投资者担心,像金融壹账通这样的金融科技公司可能会受到影响,因为它们在为金融机构服务的过程中,可以获得大量敏感的个人数据。
与大多数在美国上市的中国同行一样,金融壹账通也采用了一种名为可变利益实体(VIE)的公司架构,这种架构受到了中国监管机构的审查。大多数此类公司在其IPO招股说明书的“风险”部分都提到了VIE架构,金融壹账通也不例外。
“目前尚不确定中国是否会通过任何与我们这样的VIE架构相关的新法律法规,如果通过的话,它们将怎么规定,”它在2019年的招股说明书中表示。“如果中国政府发现(该架构)不符合它对外国投资我们业务的限制,我们可能会因此受到严厉处罚,包括被禁止继续经营。”
这些担忧导致了金融壹账通股票的抛售。有媒体报道,被一些人称为“牛市女皇”的方舟投资(Ark Investment Management)的凯茜·伍德(Cathie Wood),在7月底之前几乎清空了所有的中国股票。电商巨头阿里的早期投资者、本来看好中国企业的软银(SoftBank Group)日前宣布,由于许多情况目前不明朗,它将暂停在华投资。
金融壹账通不是唯一的受害者,其他的中国金融科技公司也卷入了监管风暴。自6月下旬以来,网贷公司乐信的股价已经下跌了一半,而类似的信也科技的股价在这段时间也缩水了约三分之一。
股票的抛售已经将企业的估值推至低水平。乐信目前的市盈率(PE)只有5倍,信也科技略高,达到6倍。当然,金融壹账通的市盈率目前无法计算,因为在它短暂历史中的大部分时间都处于亏损状态,而且预计短期内也不会实现盈利。
金融壹账通与实力雄厚、人脉深厚的平安联手,可能有助于它免受监管风暴的最坏影响,至少目前看是如此。但这块乌云将继续笼罩着几乎所有在美国上市的中国企业。投资者显然意识到了这一点,他们可能会避开金融壹账通这样的企业,因为它们不仅面临着这样的监管风险,而且还面临着更多传统的商业风险,比如过于依赖单一的客户。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章