
盈利指标虽改善 路特斯前路仍艰辛
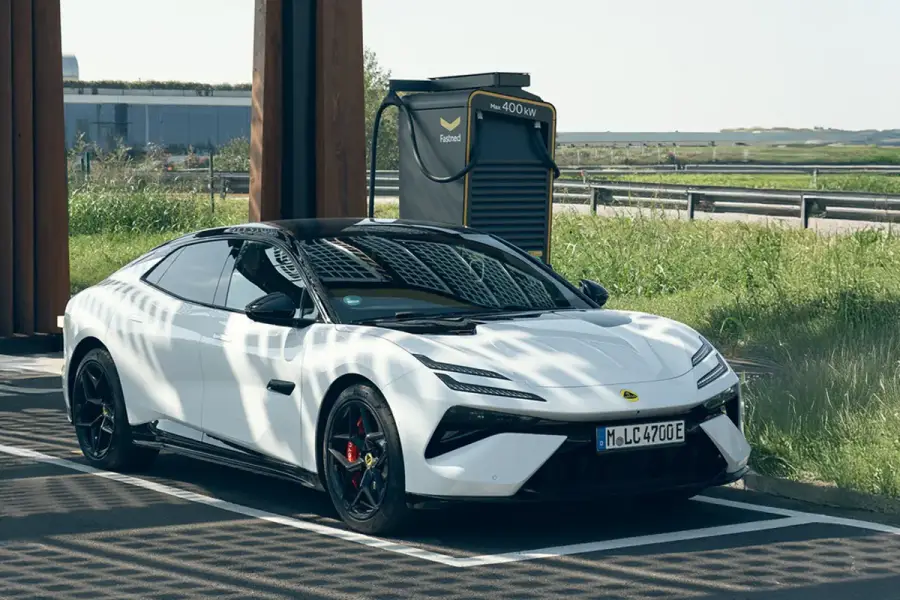
由吉利控股的豪华新能源车制造商路特斯去年虽然收窄净亏损,但销售大跌,反映其在竞争激烈的市场中突围并不容易
重点:
- 吉利控股的路特斯2025年收入按年下跌44%至5.19亿美元,交付量亦减少46%
- 公司推出首款插电式混合动力车型,意味着其全电动化承诺出现退让,同时,其承压的资产负债表,也令人质疑若失去母公司支持,是否仍具独立生存能力
梁武仁
对一向与轻量化工程及精准操控划上等号的品牌来说,路特斯科技(LOT.US)如今却背负了不少沉重包袱。
这家传奇英国跑车品牌旗下电动车业务,由吉利汽车(0175.HK)控股,其最新年度业绩显示,公司财务状况至少在盈利能力方面略有改善。但只要稍加深究,就不难发现该公司的业务实际上仍处于勉强维生状态。在残酷的电动车价格战之下,公司被迫大幅调整策略,资产负债表也陷入困境。
根据上周五公布的业绩,路特斯2025年净亏损收窄58%至4.64亿美元。其中,第四季表现尤其突出,净亏损按年大减逾80%至8,600万美元。在业绩公告中,首席财务官王大学表示,受惠于“成本优化及营运效率提升”,公司的“利润率表现有所改善”。
事实上,路特斯毛利率确实由2024年第四季的负11%,转为最新报告期内的正10%。其全年毛利率亦由3%升至9%,相当于增加两倍。这看来像是公司正朝较具希望的方向前进。但这种改善,是从一个很深的坑里艰难爬升,通往盈利的道路看来仍不容易。
公司最明显的问题,是收入正快速下滑。路特斯科技2025年总收入大跌44%至5.19亿美元,交付量亦下滑46%至仅6,520辆。若以这一数字作比较,同属豪华车品牌的竞争对手法拉利(RACE.MI)去年在产品组合大幅调整之际,仍交付逾1.3万辆汽车。至于更大众化的特斯拉(TSLA.US),其平均两天卖出的汽车数量,就已超过路特斯去年全年销量。即使是另一家同样由吉利支持、且仍在亏损的极星(PSNY.US),去年交付量也达4.4万辆。
路特斯主打大众市场的生活化运动型多用途车(SUV)及轿车,去年交付量下跌33%。至于作为品牌灵魂所在的跑车业务,交付量更大跌62%。
路特斯尽管拥有深厚品牌底蕴,也有吉利雄厚资金支持,但在愈来愈讲求规模的全球电动车竞赛中,依然只是微不足道的小玩家。规模大得多的电动车品牌零跑汽车(9863.HK)创办人朱江明去年曾表示,一家电动车企业若要具备长期生存能力,年销量至少要达200万辆,这比路特斯去年销量高出300倍以上。
关税逆风
在路特斯的业绩报告中,关税逆风被列为销售下滑的原因之一。这一点尤为耐人寻味,因为公司过去一直强调其欧洲基地(包括英国及欧盟业务)可作为对冲布鲁塞尔对中国制电动车加征关税的防护盾。
但实际上,路特斯的大部分大众化产品仍依赖吉利在武汉的工厂生产。公司管理层在业绩会上表示,美国与欧盟对中国制电动车加征关税,推高了其在欧洲市场的售价,而“对于美国市场,基本上我们已无法进入”。
路特斯同时将销售疲弱归因于“逐步去库存”及“分阶段推出升级车型”,这实际上等同承认产量超过市场需求。在西方关税推高中国制车辆售价后,消费者购买意愿转弱。随着美欧关税生效,来自欧洲及北美的销售占比由2024年的61%降至去年的50%。
更根本的是,全球豪华电动车需求已出现瓶颈。愿意花费超过10万美元购买纯电SUV的消费者,不再像2021年低利率时期那样充裕。西方市场,尤其是美国消费者,对纯电动车的热情也明显不及亚洲市场。
策略转向
面对市场对纯电动车的犹豫,路特斯的回应是推出首款插电式混合动力车“For Me”,并已于3月在中国开始交付。这或许是刺激增长的现实选择,但同时也是一次苦涩的战略退让。路特斯曾耗费数年与数十亿美元,承诺全面电动化,并于2024年透过SPAC上市,主打零排放理念。然而短短约两年后,公司便转向搭载燃油增程系统的车型,令其纯绿色汽车品牌定位备受质疑。
从商业角度看,这一转向并非没有道理。混合动力车较纯电车具备更长续航,正好解决豪华电动车的核心痛点。但另一方面,这也模糊了品牌定位。路特斯仍以豪华电动车品牌自居,但产品策略已转向,开始向尚未准备好接受纯电动车的消费者推出混合动力车。
其资产负债表状况显示,路特斯在这次转向中其实选择不多,因为公司正快速消耗现金。截至去年底,其现金持有量按年大减近30%至仅7,300万美元。
若没有吉利的隐性支持,其流动性状况几乎已达危急程度。公司流动负债高达24亿美元,远超9.11亿美元的流动资产。在负债结构中,截至2025年底,来自关联方的短期借款高达7.84亿美元,较一年前暴增三倍。某种程度上,吉利已成为路特斯的银行,持续输血以维持其运作。
路特斯亦寄望透过技术变现拓展收入来源,其包括研发授权及技术谘询的服务收入,去年大增近70%至5,600万美元。公司亦强调其为全球第二家获得联合国R171.01智能驾驶认证的车企。这对一家科技公司而言或许是一个合理叙事,但该业务能否大幅扩张、并弥补核心汽车业务的巨额亏损,仍存疑问。
现阶段,路特斯充其量只是一个重组中的故事。公司股价在上周五业绩公布后一度上升,但翌日已回吐升幅。目前其市销率约为1.8倍,远低于特斯拉的13倍及法拉利的7.6倍。尽管仍具豪华品牌形象,路特斯正愈来愈像一项受损资产,逐渐成为吉利的负担。在其证明具备足够马力于激烈的全球电动车竞争中立足之前,投资者或许应先将这家公司停在车库观望。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

股价腰斩债务高企 博雷顿挣扎求存
赴港上市一波三折 天赐材料终获放行
晶科转向AI投资 会否失去光芒?
业绩持续改善 为何蔚来股价屡创新低?
镍价回暖撑盈利 中伟新材为何转投磷系?
Robotaxi收入暴增五倍 共建车队能否助小马止亏?


