上周中国经济和中概股大事件

▷ 4月经济数据喜忧参半

▷ 电影《大空头》原型看涨中概股

▷ 美富豪拟竞购TikTok美国业务

▷ 大家乐的神州梦仍然遥远

▷ 舒宝国际申请在香港上市

本周中概股评分:65/100

Portrait of Doug Young

主编,阳歌 Doug Young

》》宏观

美国对华战略产业加征关税

上周,任何打算购买比亚迪或蔚来最新电动汽车的美国人,可能感受到了一次价格冲击,因为拜登推出了新的关税政策,将电动汽车进口税从之前的25%提高到100%。此次上调是对包括中国电动汽车电池、微芯片和医疗产品在内的战略性行业关税增加的整体措施的一部分。

这一行动延续了拜登对中国出口采取高度针对性的手段,旨在发展美国自身在这些前沿领域的产业。值得注意的是,这一行动目前对贸易的影响并不大,因为仅针对价值180亿美元的中国进口商品。

4月经济数据喜忧参半

上周,我们获得了一组喜忧参半的经济数据,主要表现为通货膨胀上升,尽管是基于非常低的基数。4月居民消费价格指数(CPI)上涨0.3%,高于3月0.1%的涨幅,呈现出稳健的通胀模式,不像近几个月出现的几次通缩。然而,4月工业生产者出厂价格指数(PPI)下降2.5%。

上周发布的其他数据中,4月规模以上工业增加值增长6.7%,高于3月4.5%的增幅;社会消费品零售总额则从3月的3.1%放缓至2.3%。这些喜忧参半的信号与2023年年初的情况类似,当时疫情结束后年初表现强劲,但随即受到疲弱消费者信心的拖累。

电影《大空头》原型看涨中概股

中概股最近持续反弹,上周延续涨势,升至牛市区间,结束了两年多的低迷状态。恒生H股指数上涨3.2%,目前较1月底的低点上涨近40%。MSCI China ETF上涨5%,恒指上涨3.1%。

媒体报道称,电影《大空头》原型、曾在2008年金融危机期间押注美国房地产市场的迈克尔·伯里(Michael Burry),在今年第一季度加大对中概股的购买力度,为此次反弹注入信心。新的监管文件显示,其所管理的对冲基金Scion Asset Management在此期间增持阿里巴巴和京东的股票。

》》行业
房地产政策多箭齐发

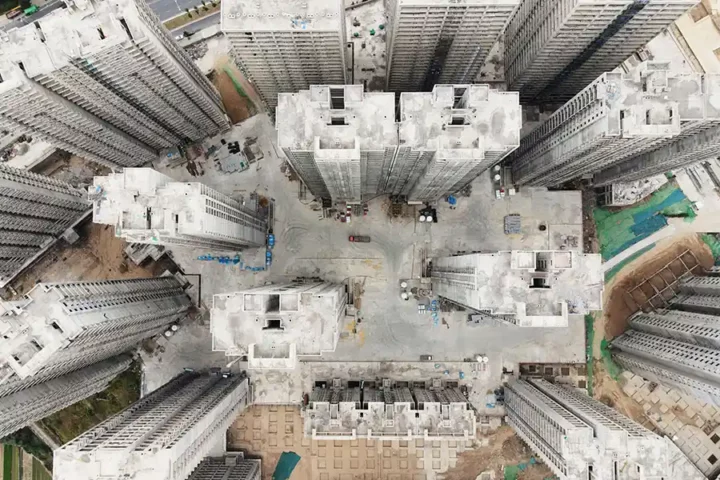
上周,彭博社的一则消息引发关注,称中国政府正考虑一项计划,准备在全国范围内购买数千套未售出的房屋,以支持受创的房地产市场。随后,北京宣布了一系列新的措施来支持地产行业,包括降低房贷利率和允许地方政府购买部分房屋以转售为经济适用房。

彭博社在报道中未引用任何具名消息源。政府购房似乎是一种新方法,其他措施则有过不同的变体。不过,这种购房行为将非常昂贵,政府可能需要购买数百万套房才能产生显著影响。

美国针对中国药企的法案取得进展

与此同时,美国一项旨在减少美国制药企业对中国外包药品相关服务依赖的立法取得进展,该法案获得众议院监督与问责委员会的批准。这一法案将禁止与中国企业(如药明康德)合作的美国公司参与任何联邦资助的项目。

《生物安全法案》仍需经过众议院和参议院的全面批准,然后才能由拜登总统签署成为法律。过去我们看到美国政客们曾对类似立法进行大量讨论,但这些讨论通常没有结果。然而,这项法案可能真有成功的机会,紧随其后的是另一项旨在迫使出售TikTok美国业务的法案获得通过。

暴雨让“荔枝自由”梦碎

一篇关于今年恶劣天气如何摧毁中国荔枝作物的报道引发关注,这是一个在国际上没有得到太多报道的故事,即今夏中国南方持续大雨。去年中国生产了310万吨荔枝,但今年的收成预计只有去年的一半,约为170万吨。

向往“荔枝自由”的人可能会感到沮丧,但并不惊讶,因为由于收成减少,价格已大幅上涨。今夏,广东几乎每周都下大雨,不仅导致作物受损,还引发各种其他混乱。仅4月的降雨量就达到正常水平的3倍。

》》企业
美富豪拟竞购TikTok美国业务

字节跳动或许表态不出售TikTok的美国业务,但一群投资者并不这么认为,透露正为该公司组建竞购团队。该团队由前洛杉矶道奇队老板弗兰克·麦考特(Frank McCourt)领衔,其旗下组织Project Liberty正与古根海姆证券(GuggenheimSecurities)和律所凯易国际(Kirkland & Ellis)等合作,以收购TikTok在美国业务。

自上月末美国总统拜登签署一项法案要求字节跳动出售TikTok美国业务,否则将面临在该国被禁的风险以来,这是我们首次听说有潜在买家。任何出售交易可能都将花费数十亿美元,目前尚不清楚麦考特将从何处获得如此巨额资金。其他潜在买家可能包括更财大气粗的公司,如甲骨文和微软。

麦当劳因食品安全违规道歉

这看起来像是五年或十年前的事,麦当劳在中国中部城市郑州被媒体揭露存在食品安全违规行为后,正式道歉。这些违规行为包括使用过期原料制作产品以及篡改食品有效期标签。

几年前,当食品安全问题备受关注时,此类报道大行其道,中国各地的媒体纷纷开展调查。然而,随着大多数运营商进行整改,相关报道如今已大幅减少。违规者也吸取了教训,当此类丑闻发生时,像麦当劳一样,几乎总是立即公开道歉。

肯德基因拒收现金被罚款

上周,不仅麦当劳成为新闻焦点,肯德基也因不同的违规行为登上头条。肯德基被中国人民银行罚款3万元人民币,原因并非食品安全问题,而是其位于无锡市的一家门店拒绝接受顾客用现金支付早餐。肯德基是因这种行为被罚款的几家公司之一。

在中国,用现金支付变得越来越难,因为大多数人现在使用支付宝和微信进行电子支付。这对许多依然喜欢用现金支付的老年人来说是个问题,也对来中国的外国游客而言是个难题,因为他们发现自己无法用现金或信用卡支付任何费用。

大家乐的神州梦仍然遥远

上周,我们为您带来了有关中国香港快餐龙头大家乐进军内地市场的漫长历程。该公司表示,预计截至3月的财年将报告丰厚的利润。不过,尽管早在1992年就进入内地市场,大家乐的发展不及预期。

进入内地市场30多年后,截至去年年底,该公司在内地仅有160家餐厅,而肯德基有超过1万间门店,麦当劳有5500多间门店。这一情况表明,曾被认为在开发内地市场方面处于前沿的香港公司,已被来自内地及国外的更具进取心的竞争者超越。

西方制裁俄罗斯 舒宝国际受惠赶上市

我们上周还为您带来了关于舒宝国际的故事,这可能是世界上第一个将国际制裁与一次性纸尿裤这一核心产品联系在一起的案例。该公司最近通过填补俄罗斯纸尿裤市场的空缺,实现了令人印象深刻的增长。此前,其他外国品牌因担心违反与乌克兰相关的西方制裁而纷纷撤离。

不过,已申请在香港上市的舒宝国际表示,这些担忧对其不适用。因为该公司认为其产品属于“人道主义”物资,因此免于制裁。潜在投资者在购买舒宝国际的股票之前,可能需要进行更多研究,因为西方政府可能不会认同该公司的解释。
新闻

传奇生物任命诺华前高管张颖出任CEO

癌症治疗药物开发商传奇生物科技股份有限公司(LEGN.US)周二宣布任命新任首席执行官。约一个半月前,公司长期掌舵的行政总裁突然离职,消息一度拖累股价急跌。 公司任命张颖(Ingrid Zhang)为新任首席执行官,接替此前暂代该职位的Alan Bash。Bash是在黄颖7月底辞职后暂代CEO一职。黄颖离任前,自2020年9月起一直担任传奇生物首席执行官。Bash则是负责公司重磅抗癌药物西达基奥仑赛(Carvykti)业务部门的总裁。 加盟传奇生物前,张颖最近的职务是制药巨头诺华(NOVN.SW)国际业务部门首席商务官。此前,她还曾在阿斯利康(AZN.L)、辉瑞(PFE.US)等其他大型药企担任高管职务。 传奇生物第二季度营收同比增长52%,从去年同期的2.551亿美元增至3.875亿美元。在最新的三个月期间,该公司实现净利润3,320万美元,扭转了去年同期1.254亿美元的亏损局面。 上述任命宣布后,传奇生物股价周二下跌4.6%,收于17.67美元。自该公司7月宣布黄颖离职以来,该股已累计下跌约20%。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里

监管罚款拖累 携程第二季盈转亏24.6亿元

网上旅游平台携程集团有限公司(9961.HK;TCOM.US)周三公布,第二季收入按年升6%至156.63亿元(23亿美元);录得净亏损24.45亿元,去年同期为净利润48.8亿元。归属股东净亏损24.58亿元,去年同期则录得净利润48.46亿元。 公司表示,第二季收入增长主要受旅游需求保持韧性带动,而转盈为亏主要由于国家市场监督管理总局处以51.8亿元反垄断罚款。若撇除相关处罚,第二季净利润为27亿元。 分业务看,住宿预订收入按年升6%至65.76亿元,交通票务收入跌1%至53.5亿元,旅游度假收入升8%至11.61亿元,商旅管理收入升11%至7.71亿元。第二季国际平台收入按年增长逾50%,入境游收入录得高双位数增长。 上半年看,携程收入318.71亿元,按年增长约11.2%,归母净利润为4,100万元。非公认会计准则下,上半年归属股东净利润为87.03亿元,去年同期为91.99亿元。 携程港股股价周三低开高走,至中午休市报319.4港元,升2.63%,今年以来累跌约42%。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里 
Canaan makes mining machines

加密货币再陷低潮 嘉楠科技两头受压

加密货币挖矿机制造商嘉楠科技第二季收入大幅下滑、净亏损急剧扩大,产品销售与挖矿收入双双大跌 重点: 嘉楠科技第二季产品销售收入大跌逾80%,挖矿收入亦下降37% 公司继续累积加密货币,但持有资产价值下降,同时透过将自家矿机投入挖矿业务,以消化未售出的库存    梁武仁 加密货币价格大起大落,令业内企业的生意往往不是大旺,就是陷入低谷。自去年秋季开始的新一轮市场急挫,令矿机制造商嘉楠科技(CAN.US)深陷低潮,只能等待下一轮行情回升。 近一年前加密货币价格开始下跌时,不少市场参与者急忙退场,但嘉楠科技却选择了完全相反的方向。 公司2021年开始经营自营挖矿业务,把业务由原有矿机制造进一步扩展。根据公司上周公布的第二季业绩,截至6月底,公司已累积1,915.5枚比特币,按年增加约29%;另持有3,951.7枚以太币,与一年前大致持平。不过,随着加密货币价格下跌,公司挖矿所得数字资产按获得时市值确认的收入按年下降37%,至1,770万美元。 在这种市况下囤积虚拟货币,反而令嘉楠科技陷入两难。加密货币行情低迷时,未售出的Avalon矿机库存增加;与此同时,公司持有的比特币和以太币价值下跌,产生未实现亏损并侵蚀盈利。当然,挖矿收入亦受到冲击,因为如今挖出的同等数量比特币和以太币,价值只及一年前的一小部分。 由于挖矿成本高于加密货币本身的价值,许多矿工退出市场,嘉楠科技第二季产品销售收入按年大跌逾80%,至1,360万美元。连同挖矿收入计算,公司季度总收入大跌逾三分之二,至3,190万美元。作为对比,在过往加密货币牛市期间,产品销售通常占嘉楠科技收入的大部分;但到第二季,这项业务占总收入已不足一半。 除收入大幅收缩外,嘉楠科技还录得大额存货减值,以及加密货币持仓的公允价值亏损。结果,公司第二季净亏损接近1亿美元,较一年前的1,100万美元大幅扩大。 公司的流动资金相当有限,截至6月底现金不足7,000万美元。与此同时,嘉楠科技仍在进行股份回购计划,承诺在今年底前斥资3,000万美元回购股份。对一家经营活动现金产生能力承压的公司而言,这并非小数目。为填补资金缺口,嘉楠科技上月出售了部分加密资产。 库存难题 如今加密货币矿工面对的成本很容易超过收入,经营压力沉重。当挖矿经济效益转差,硬件制造商便要为卖不出去的库存计提巨额减值。对嘉楠科技而言,一台Avalon 16系列矿机只要滞留仓库未能售出,其公平市值便会下跌,迫使公司直接在资产负债表上作出减值。 库存成本是嘉楠科技这类制造商无法避免的现实,但仍有管理空间。嘉楠科技正把部分未售出的产品投入自营挖矿业务,以控制库存水平。这样一来,公司可以把闲置矿机转化为实际运作的算力,而不是直接计提减值或大幅折价出售。此举可让嘉楠科技继续产生收入,若持有的加密资产其后升值,也可能带来财务收益。 但在今次这类加密货币低潮中,嘉楠科技仍无法阻止收入下滑。在宏观经济环境改善及机构需求回升的共同推动下,加密货币在夏末出现强劲反弹,但嘉楠科技的前景依然相当黯淡。管理层表示,预计公司第三季收入仅为1,100万至1,500万美元,其中很大部分可能来自挖矿业务,因为全行业库存过剩持续打击其矿机销售。 “展望第三季,尽管比特币价格在8月底有所回升,但矿工采购仍然谨慎,行业库存仍有待消化,”首席执行官张楠赓在公司业绩电话会议上表示。“部分竞争对手采取了更进取的定价策略,以加快资金回笼。我们预计第三季矿机销量及平均售价仍将承受压力。” 在挖矿业务方面,虽然数字资产价格上升会提高每枚所挖货币的价值,但单靠价格上涨并不足以推高嘉楠科技这项业务的收入。原因是当市场价格上升,全球其他矿工也会启动更多矿机,而新增货币供应量固定,令嘉楠科技每天实际挖得的货币数量减少。换言之,公司挖矿产量可能下降,抵销加密货币价格上升带来的好处。 不出所料,嘉楠科技公布第二季业绩后股价急挫,三个交易日累跌约14%。公司目前市销率(P/S)仅0.3倍,远低于规模较小的竞争对手亿邦国际(EBON.US)的1.94倍。亿邦国际除核心硬件制造业务外,同样经营自营加密货币挖矿业务。 目前,只要外部客户需求持续疲弱,嘉楠科技仍可把自己未售出的矿机转入自营挖矿业务,用来生产自己的虚拟货币。但这种内部消化库存的做法并非真正可行的长期商业模式。在下一轮加密货币牛市到来之前,公司仍将处于进退两难的境地。 欲订阅咏竹坊每周免费通讯,请点击这里
Going to Hong Kong again nine months after listing, Moore Threads increases financing for the GPU race

上市九个月再赴港 摩尔线程为GPU竞赛加码融资

国产GPU由技术追赶走向规模商用,摩尔线程A股上市不足一年即筹划赴港,在收入高速增长之际提前扩充融资能力 重点: 摩尔线程据报已秘密提交香港上市申请,计划募资至少10亿美元,距离其科创板挂牌仅九个月 公司上半年收入大增147%,但研发、备货及交付同步扩张,经营现金流仍大幅流出,显示GPU商业化需要持续资本投入   李世达 中国头部国产GPU正由技术验证走向规模商用,资本市场也随之升温。市场消息称,摩尔线程智能科技(北京)股份有限公司(688795.SH)据报已秘密提交香港上市申请,计划募资至少10亿美元。公司去年12月才登陆科创板,IPO募集近80亿元,相隔约九个月便寻求第二个上市平台。 去年底以来,沐曦(688802.SH)、壁仞科技(6082.HK)、天数智芯(9903.HK)先后上市,燧原科技(688801.SH)亦于9月11日登陆科创板。AI训练和推理需求增长,加上国产替代及智算基建扩张,头部GPU厂商加快交付和集群部署,融资亦由一级市场延伸至公开市场。 商业化拉高资本需求 截至6月底,摩尔线程IPO净募集75.76亿元中,约19.82亿元已投入募投项目,29亿元用于现金管理,专户仍有约27.25亿元。H股上市可增加境外资本来源,为后续研发、商业化及产业并购提供更多资金弹性。 GPU进入规模商用后,资金需求也随之扩大。一代产品放量时,下一代架构和芯片已要同步研发;由单卡走向万卡集群,又增加备货、软件适配和工程部署投入。燧原此次科创板IPO便计划募集约61亿元,用于第五、第六代AI芯片及相关技术,网上发行获6,109倍认购。 摩尔线程上半年收入17.36亿元,同比增长147.42%,已超过2025年全年;毛利9.89亿元,增长103.78%,归母净亏损由2.71亿元收窄95.73%至1,156万元。不过,扣除非经常性损益后仍亏1.51亿元,盈利改善部分受到政府补助及金融资产收益等因素影响。夸娥智算集群商业化加快,旗舰MTT S5000亦已实现规模销售。 业务放量仍伴随高投入,公司上半年研发支出7.69亿元,相当于收入44.3%,2022年以来累计接近59亿元;经营活动现金净流出21.69亿元,较上年同期11.64亿元进一步扩大,主要因扩大生产规模、增加经营性采购支出。GPU企业既要扩大交付,也要持续投入下一代产品,融资能力因而成为竞争的一部分。 产业前景仍提供增长空间,国家“十五五”规划提出增加高性能智算资源供给、建设超大规模智算集群,并培育自主可控的软硬件生态。政策同时覆盖芯片研发、算力基础设施及软硬件生态建设,为国产GPU增加应用场景。 从窗口期走向竞争期 市场格局也在改变,Reuters Breakingviews估计,中国AI半导体市场规模约900亿美元,芯片巨头英伟达(NVDA.US)市占率已由数年前接近垄断降至约55%。摩尔线程、沐曦、壁仞科技及燧原科技等本土厂商正在取得更多市场空间。 竞争也由芯片延伸至软件生态,英伟达CUDA开发者体系仍是一道重要门槛;摩尔线程则通过MUSA(元计算统一系统架构)软件栈及相关工具降低CUDA程序迁移成本,截至6月底已支持逾80万名开发者,并实现万卡级集群部署。 市场早已为国产GPU的增长前景支付高溢价,燧原IPO估值相当于约61.8倍2025年销售额,虽低于摩尔线程和沐曦上市时的水平,仍明显高于英伟达同期约25.4倍。随着更多国产GPU厂商陆续进入公开市场,可供投资者选择的标的增加,过去由稀缺性支撑的估值溢价也将逐步面对考验。 摩尔线程在A股上市后股价一度大幅攀升,但近期随着首批网下配售限售股解禁,流通股份明显增加,股价亦快速回调。9月7日解禁股份虽只占总股本约5.5%,却令流通盘增加约85%,当日股价跌停翌日再下挫,说明股份供给增加后,市场正重新评估此前的高估值。 股份供给增加,也让市场重新衡量摩尔线程的估值。赴港将进一步扩大投资者基础,并为下一轮产品研发及规模扩张增加资本来源;摩尔线程正处于扩张窗口,但随着更多国产GPU厂商进入公开市场,稀缺性带来的估值支撑将逐步减弱,收入增长、现金流、产品迭代、客户部署及软件生态,将成为市场更直接的定价依据。 欲订阅咏竹坊每周免费通讯,请点击这里