Anta bids for Puma

中国体育用品龙头安踏据报提出收购德国运动品牌彪马29%股份,若交易成事,将为其全球化布局注入强大动能

重点:

  • 据报道,安踏已提出向彪马大股东法国皮诺家族(Pinault family),购入持有的29%股份
  • 若交易落实,将进一步扩充安踏旗下的国际品牌版图,但在估值与监管审查方面仍可能面临挑战


梁武仁

随着收购德国运动品牌彪马(PUM.DE)的消息传出,安踏体育用品有限公司(2020.HK)再次走上中资企业“走出去”的常见路径,透过并购全球布局的大型国际品牌来扩展海外版图。这一举动在逻辑上不无合理之处,但过往经验亦显示,其中充满多重不确定性,从融资与监管障碍,再到陌生市场营运大型海外企业,均是潜在挑战。

路透社上周五引述未具名消息人士报道,这家运动服饰制造商已提出收购由法国皮诺家族(Pinault family)透过Artemis持有彪马29%股份,该家族为彪马的最大股东。报道补充称,安踏已为该交易安排好融资。

安踏对彪马的兴趣早在去年11月已有传闻,其实并不令人意外。首先,公司在「多品牌、多品类」策略下,长期透过并购与合作扩展品牌组合,相关纪录相当清楚,亦显示其对交易运作并不陌生。

在最近一宗收购中,安踏于去年以2.9亿美元收购另一家德国企业、户外品牌 Jack Wolfskin。再往前追溯,公司于2019年亦曾牵头财团收购亚玛芬体育(AS.US),公司旗下品牌包括威尔逊(Wilson)及始祖鸟(Arc’teryx),当时这家芬兰公司的估值达46亿欧元(约53.6亿美元)。此前,安踏的一些重要交易则是透过授权方式,将海外品牌引入中国市场。

若能成为彪马的最大股东,安踏的全球化野心将大幅提速,借由掌握另一个具备全球影响力的重要品牌,从而在中国运动服饰品牌的“走出去”竞赛中确立领先地位。周一,日本券商野村重申对安踏的“买入”评级,亦被视为对潜在彪马交易投下的信心一票。

不过,整体而言,市场对安踏与彪马交易的乐观情绪或许仍言之尚早,因为相关交易仍面临多项障碍。估值问题往往是谈判中的主要分歧点,即使双方达成共识,交易亦可能遭遇监管审查。路透社指出,自安踏于数周前提出收购要约以来,相关进展仍然有限。

安踏目前的主要收入仍来自中国市场,核心动力为同名品牌安踏及由其经营的韩国品牌Fila。即使旗下其他品牌于去年上半年销售按年增长超过60%,上述两大品牌仍合共贡献集团总收入385亿元(约55亿美元)的81%。安踏于2009年取得Fila在中国、香港及澳门的经营权。

安踏的财务业绩并未包括亚玛芬,但券商中国银河国际在2018年该交易首次披露后的一份报告中指出,若将表外项目纳入考量,这家芬兰公司对安踏的影响「仍然十分巨大」。

全球竞争者

入股彪马将推动安踏的全球化目标,让其进一步切入全球市场,有助于降低对单一市场的依赖,并在一定程度上对冲国内经济周期的影响,包括当前中国消费趋于审慎所带来的下行压力。

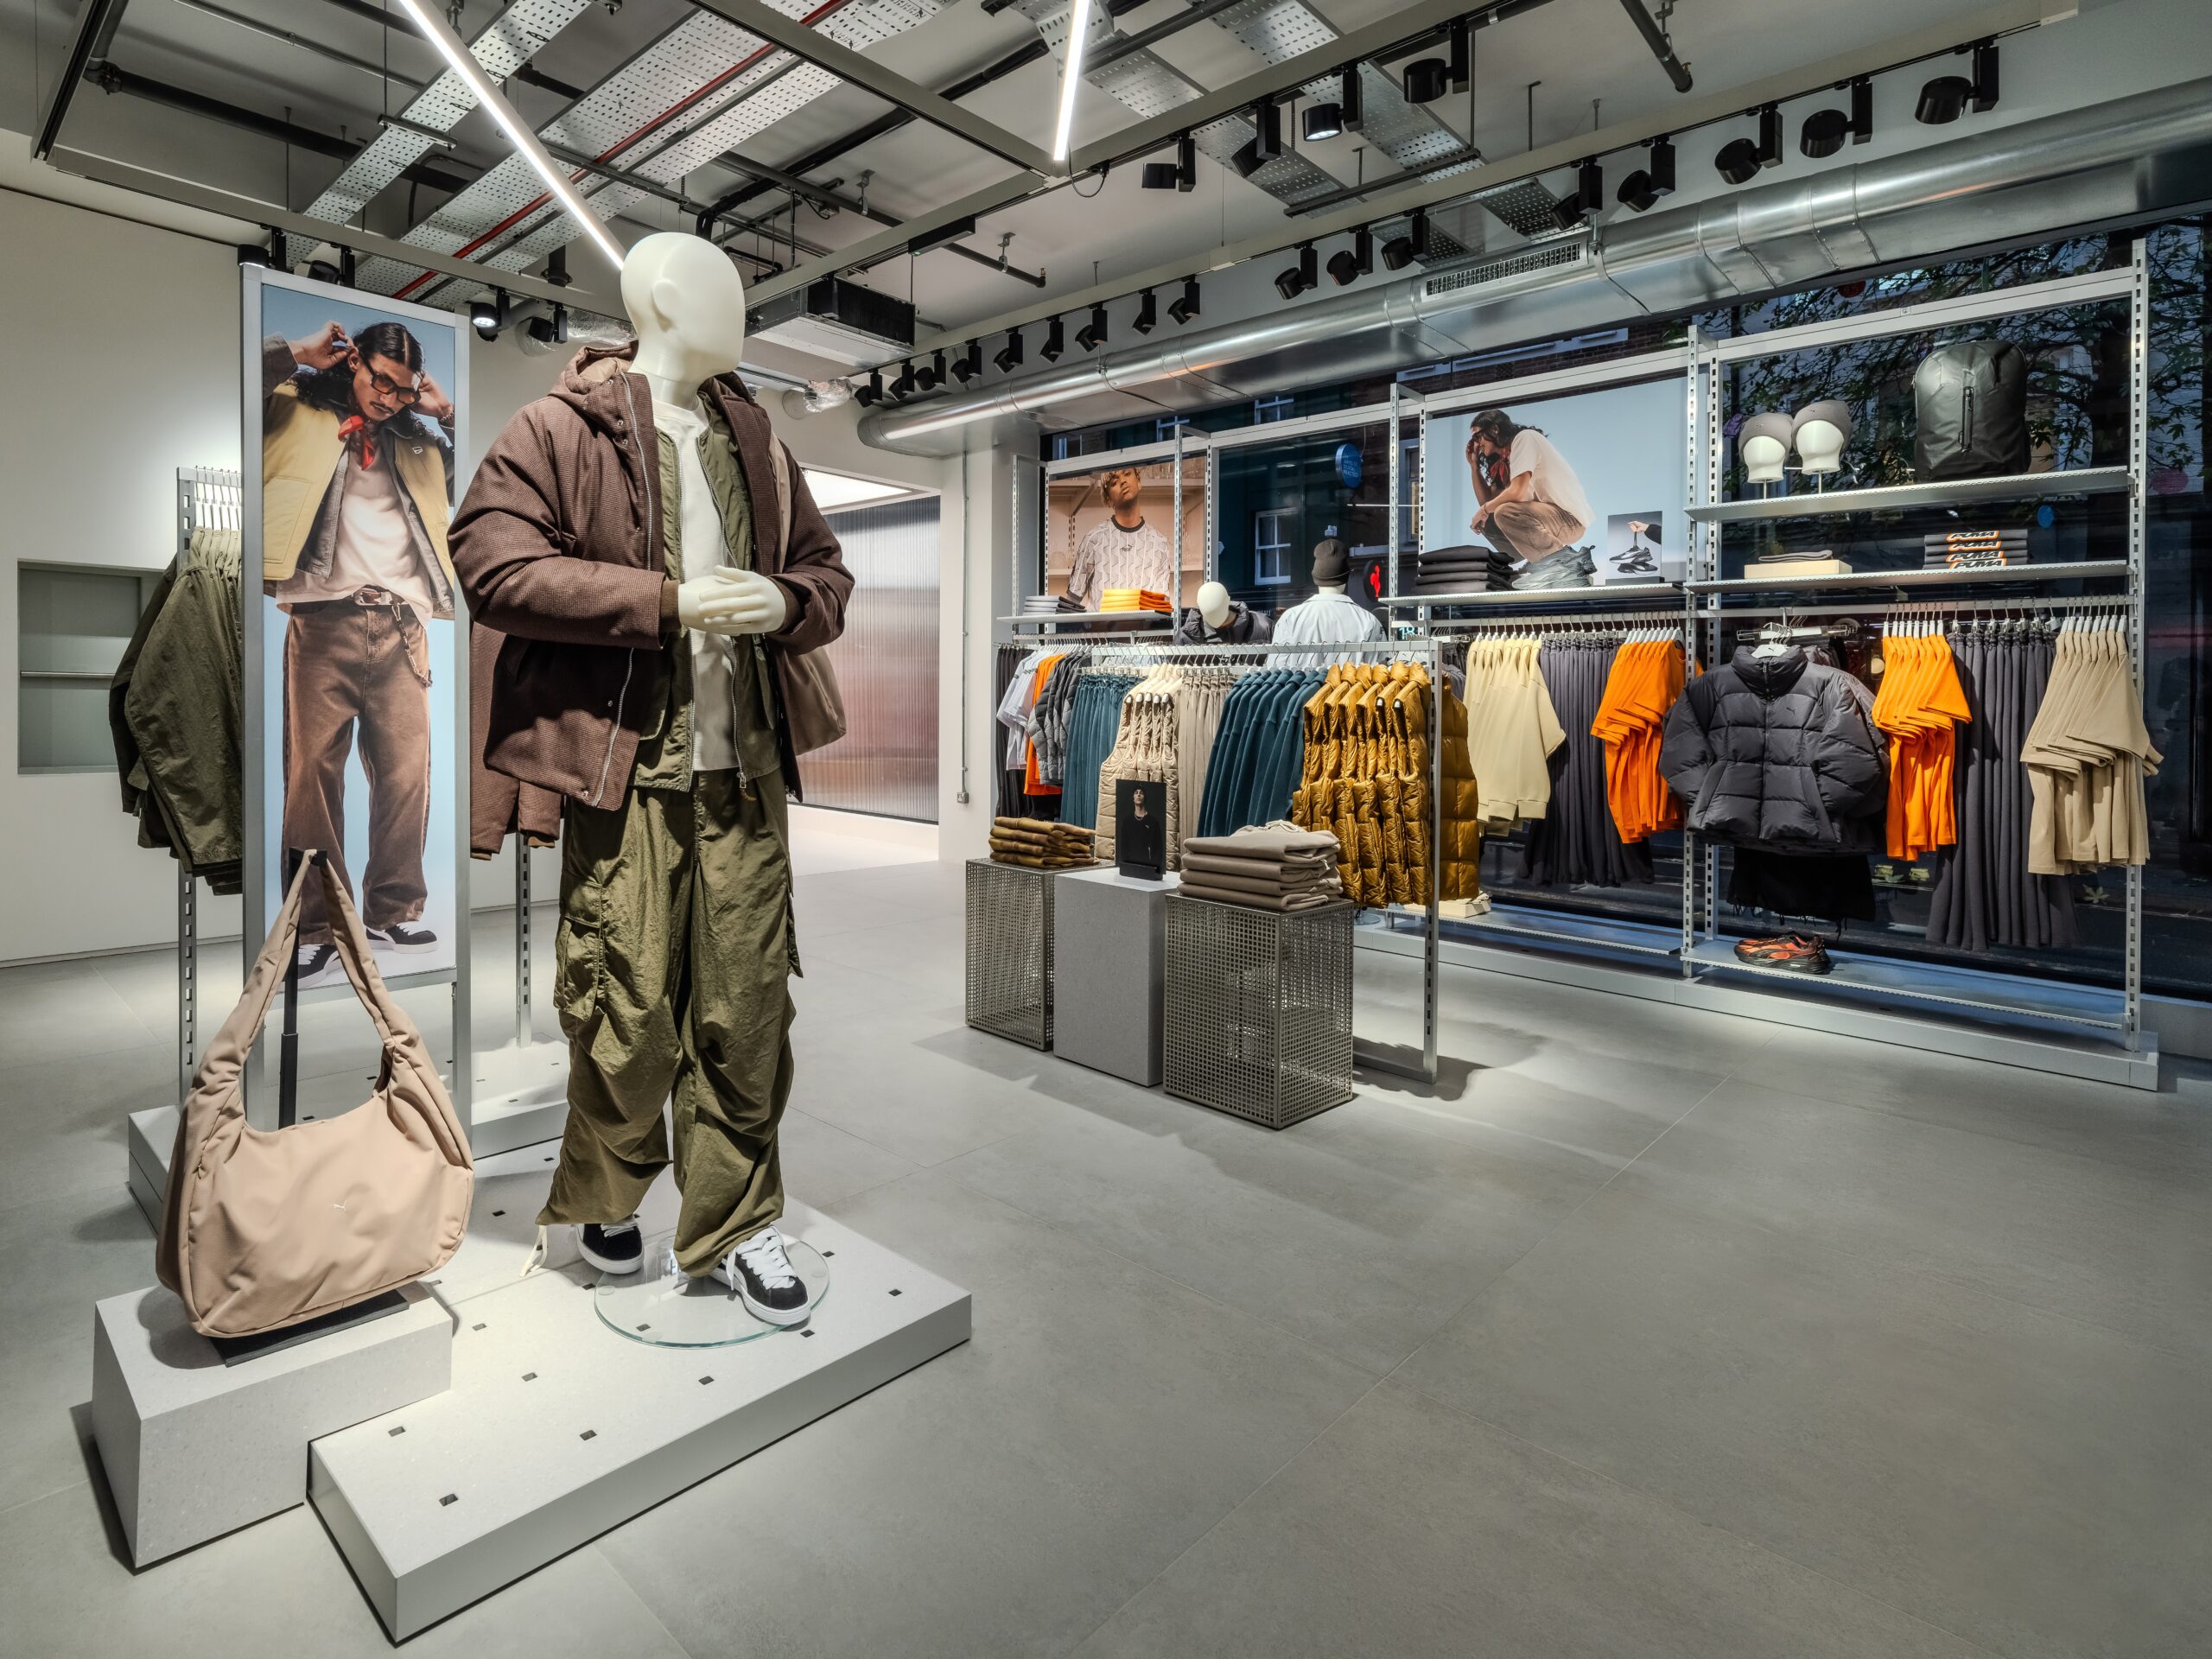
彪马是一家名副其实的国际品牌,业务遍及全球120多个国家,员工人数约2.2万人。对同样希望自行打造全球布局的安踏而言,公司计划在未来三年于东南亚开设1,000家门店,若能取得彪马的控制权,其意义并不仅止于在全球市场「插旗」。安踏亦可借此迅速获得经营跨国企业的制度化经验,以及成熟的零售商合作网络,而这些资源若完全依靠自身发展,往往需要数十年才能建立。

在面对耐克(NKE.US)、阿迪达斯(ADS.DE)等全球巨头,以及昂跑(On Running)、Hola等新兴品牌,还有安踏等中国品牌的激烈竞争下,彪马近年财务表现承压,营收增长停滞、盈利下滑。去年,彪马启动「战略重置」,在新任行政总裁阿瑟.赫尔德(Arthur Hoeld)上任后推动裁员等改革措施。赫尔德于去年7月接掌彪马,过去曾任职于阿迪达斯。

对安踏或其他潜在收购方而言,彪马目前的经营困境,反而可能带来以相对低廉价格入股的机会。过去五年,彪马股价累计下跌超过40%,市销率(P/S)仅约0.4倍。

不过,Artemis很可能会力求在交易中争取最高回报。根据路透社报道,Artemis 期望的出价至少高于每股40欧元,这意味着相较彪马现行股价,溢价幅度将超过70%。在此估值水平下,29%的彪马股份成本将超过16亿欧元,而安踏是否愿意支付如此高额的溢价,仍存在不确定性。

撇除财务因素不谈,Artemis对于将彪马这样一个历史悠久的本土品牌控制权,交由中资企业掌握,未必情愿。即便Artemis最终与安踏达成交易,在地缘政治摩擦升温的背景下,相关安排亦可能难以获得欧洲监管机构的正面看待。另一种可能是,Artemis只是选择按兵不动,观察新任行政总裁赫尔德(Hoeld)能否成功扭转彪马的经营局面。

然而,安踏的吸引力并不仅限于出价本身。首先,安踏对中国市场具备深厚理解,且掌握丰富的在地资源,有能力协助彪马在销售下滑的中国市场重拾竞争力。安踏过去已在Fila身上验证这一策略的可行性,成功将该品牌从一度表现平平的追随者,打造为中国市场的高端生活品牌。投资者似乎也更关注正面因素,在路透社报道发布后,彪马股价随即上扬。

相比之下,安踏股价则出现下挫,但这往往是市场对大型收购计划的典型反应,反映投资者对财务负担的疑虑,尤其是在Artemis据报要求高额溢价的情况下。目前安踏的市盈率(P/E)约为14倍,略低于主要竞争对手李宁(2331.HK)的16倍;李宁亦于去年11月被传曾考虑竞购彪马。不过,两者的估值仍明显高于另外两家本土中小型对手特步国际(1368.HK)与361度(1361.HK),后两者市盈率均约为9倍。

在运动服饰产业中,自然成长往往是一场马拉松,因此安踏以并购驱动的扩张策略具备其合理性,且迄今成效不俗。若能收购彪马的控股权,将大幅扩展安踏的全球版图,让其在一次大胆跨步中,缩短本土优势与全球野心之间的距离。但这并不意味着,这一步会走得轻松。

欲订阅咏竹坊每周免费通讯,请点击这里

新闻

关税及通胀影响 裕元首三季营收下降

鞋履制造商裕元工业(集团)有限公司(0551.HK)周四表示,受关税不确定性及通胀风险影响,客户态度变得更谨慎。2026年前9个月,营收由上年同期的60.2亿美元降至58.9亿美元,同比下降2.1%。降幅与上半年基本持平,当时公司营收同比下滑2.2%。 前9个月,公司户外及运动鞋部门营收同比下降4.3%至31.6亿美元,占总营收的53.7%;休闲鞋部门销售额下滑3.4%至6.26亿美元,占比10.6%;宝胜的销售额则增长1.8%至18.2亿美元,占比30.9%。 前9个月,公司利润同比下降44%,由上年同期的2.97亿美元降至1.67亿美元。 今年以来,裕元股价已累计下跌约15%。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里

首四月净利翻30倍 宏芯宇首挂半日持平

存储器制造商深圳宏芯宇电子股份有限公司(2681.HK)周四在港交所挂牌上市,早盘低开高走,至中午休市报72.80港元,转跌0.04%,较发行价几乎无涨跌。 公司公布,此次全球发售1,471.72万股,每股定价72.83港元,接近72.29至82.9港元招股范围下限,净集资9.935亿港元(1.27亿美元)。香港公开发售获超购1.37倍,国际发售获1.45倍认购。基石投资者包括传音国际、江波龙投资等七名投资者。 宏芯宇主要供应嵌入式存储、固态硬盘及DRAM等产品,按2025年收入计,为全球第五大独立存储器厂商。今年首四个月收入按年增185.7%至80.1亿元,淨利润增约30.2倍至38.4亿元。 公司表示,集资所得约40%用于存储产品开发及商业化,35%投入主控芯片研发及迭代,15%提升晶圆及主控芯片验证与测试能力,其余用作营运资金及一般公司用途。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里 

低位定价 一微科技首日开盘即暴涨

机器人技术平台珠海一微科技股份有限公司(2065.HK)周四在香港挂牌,开盘即上涨37.6%至13.62港元,之后股价持续上升,午间收盘报17.92元,上涨81%。 一微科技发售7,168.7万股,每股发行价介于9.27至11.58港元,最终只能以接近低位的9.9港元定价,公开发售超额认购近13倍,国际配售仅获足额认购。基石投资者只有两位,认购990万股,占发售股份的13.81%。 募资净额6.56亿港元,约70%用于强化公司在软硬件及机器人专用AI SoC方面的优势,10%用于与客户持续合作,10%用于战略投资与收购,余下一成作为一般运营资金。 刘智恒 欲订阅咏竹坊每周免费通讯,请点击这里
Robotic dreams get too expensive for investors

机器人梦想太贵 投资人不再埋单

人形热潮推高机器人股估值,如今股价回落,市场重新衡量成长预期与盈利进度    李世达 人工智能大模型兴起后,人形机器人成为资本寻找下一个增长市场的重要方向。随着AI理解指令、规划任务的能力提升,机器人进入工厂与家庭的前景,吸引了大批投资者。行走、搬运及表演能力的进步,也让市场更愿意为尚未实现的收入付出高价。 艾媒谘询统计,今年上半年中国具身智能主题投融资达172起,合计约1,092亿元(163.72亿美元)。中国官媒证券日报10月报道,2025年以来已有十余家机器人产业链企业在港上市,另有超过30家相关企业排队。从初创融资到公开上市,机器人成为资金争相布局的领域。 但上市后的股价,也显示这份热情可以迅速改变。宇树科技(688836.SH)今年8月以每股150.8元上市,首日开市冲上1,100元,较发行价上升629%,其后反覆下跌,10月中低见约404元,较首日高价回落逾六成。至11月6日,股价反弹至656.62元,仍较发行价高约335%。短短数月,投资者对同一家企业的出价相差甚远,对人形机器人前景的期待仍在,合理价格却难有共识。 这股热潮早已超出人形机器人本身。生产机械臂、仓储设备及酒店配送机器人的公司,陆续布局具身智能,市场对它们的期待亦超出既有业务。新产品与新应用还未带来多少收入,企业进入更大市场的可能性,已开始反映在股价中。 协作机器人供应商越疆(2432.HK)便是一例。去年3月,公司发布人形机器人Atom,加上获纳入港股通,股价急升至83.8港元,约为18.8港元发行价的4.5倍。至今年11月6日,股价收报16.7港元,较高位回落80.1%。 仓储机器人供应商极智嘉(2590.HK)今年亦发布轮式人形机器人及具身智能框架,股价却由1月33.5港元高位降至11月6日的6.4港元,回撤80.9%,较16.8港元发行价低61.9%。两家公司先后转弱,这轮调整已持续多时。 新股投资者亦未必能避过损失。酒店服务机器人供应商云迹(2670.HK)去年10月招股,公开发售认购逾5,600倍,约26万人申请。一年后,股价仅余2.68港元,较拆股后相当于9.56港元的发行价下跌约72%。 这些公司业务不同,股价亦受业绩、股东交易及流动性等因素影响,不过,当投资者重新评估新业务的前景,原有收入与盈利能否支持先前的价格,便成为更迫切的问题。 收入在增长 估值在降温 部分企业的业务仍在改善。极智嘉上半年收入增25.3%至12.84亿元,新签订单增35.5%。汇兑损益转差及具身智能研发投入令期内亏损扩至1.77亿元,但经调整亏损收窄32.1%至约6,061万元。收入与订单增加,仍未能阻止股价回落,反映经营进展与市场定价可以朝不同方向发展。 越疆则呈现扩张所需的成本。上半年收入增106.6%至3.16亿元,期内亏损由4,087万元扩至约1.08亿元。研发开支增约148%至1.02亿元,销售开支及汇兑损失亦增加。这些投入有助企业争取未来市场,但短期支出增加,回报仍待验证。投资者除了看收入增长,也要计算企业还须投入多少资金,才能稳定获利。 股份供应增加,亦影响市场承接。越疆去年12月上市周年解禁时,早段曾跌逾15%。早期股东逐步取得退出机会,加上更多同类公司上市,投资者选择增加,企业便较难单靠机器人题材维持高价。 类似压力也出现在私募市场。证券时报10月29日报道,部分具身智能企业老股转让报价,集中于上一轮估值的6.5折至8折。报价尚不代表成交,早期股东折价出售亦可能仍有盈利,但至少反映部分持有人愿意让价,换取较早退出的机会。 机构对产业进度也有调整。大和10月30日下调全球人形机器人出货预测,最新估计今年5.4万台、明年11.2万台,同时仍看好优必选(9880.HK)。这种取舍显示,机构仍看好部分企业的机会,但对出货进度、交付能力及估值差异的要求更为明确。 对尚未上市的企业而言,同业价格回落,也会增加定价难度。微亿智造10月临挂牌前宣布延期,理由包括市况,国际发售包销协议亦未订立。个别延期不足以证明上市通道关闭,但企业若要维持原有估值,便须拿出更充分的业绩与增长依据。 这些增长能否如期实现,仍取决于技术进展。宇树创办人王兴兴11月4日承认,机器人在固定工位训练后,成功率可以很高,但效率仍待提升;精细操作目前“最后几毫米没解好”,他预计相关技术未来一至三年仍将继续突破。 企业需要时间解决这些问题,期间仍须支付研发、制造与销售成本。人形机器人热潮曾让市场提前计入多年的成长,如今投资者开始重新计算等待的成本。产业前景依然吸引资金,但各家公司能保留多少估值,将更取决于它们能否把投入转化为持续收入与盈利。 李世达,咏竹坊编辑。他的联络方式:shihtalee@thebambooworks.com 欲订阅咏竹坊每周免费通讯,请点击这里