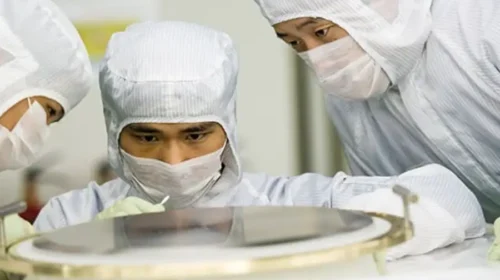
China’s top maker of analog IC patterned wafers posted strong revenue and profit growth from 2020 to 2022, but the rates slowed sharply this year.

这家中国最大仿真IC图案晶圆提供商,最近获港交所批准上市申请

重点︰

  • 贝克微电子虽然连续三年录得净利润,但销售非常依赖两大分销商,成为公司其中一个风险
  • 比亚迪在今年6月突然入股贝克微电子,向大股东买入4.81%股份,代价5,000万元,为其上市申请增加声势


裴梓龙

随着美国持续限制大型半导体企业向中国销售芯片,中国近年自家半导体行业决心“自强”发展,对作为半导体基石的模拟IC需求也持续增长,如果以下游企业购买额计算,去年中国更是世界最大的模拟IC市场。

市场虽大,但竞争不小。根据弗若斯特沙利文的报告,去年中国前五大提供仿真图案晶圆的企业仅占整体市场5%,显示市场非常分散,要突围而出就要依靠资本的力量。最近打着中国最大仿真IC图案晶圆提供商旗号的苏州贝克微电子股份有限公司通过港交所上市聆讯,准备进入招股上市的最后阶段。

虽然贝克微电子是中国第一,但以去年公司的收入计算,其市场份额也只有1.7%,这次上市集资就是希望加强研发能力,继续抢夺市场。根据公司在招股文件中称,上市所得资本除了用于提升研发及创新能力外,还会用于进一步丰富产品组合及拓展业务、扩大客户群及战略投资或收购。

在目前港股表现低迷的情况下,为何贝克微电子仍积极寻求上市呢?细看其近年业绩,便有助得悉原因。

由2020年至2022年,该公司的收入分别为8,872万元、2.13亿及3.53亿元,年复合增长率高达99.3%,但今年上半年的增长速度放缓至26.1%,达到2.04亿元,原因是全球芯片行业在经历了新冠疫情数年紧张供应之后,增长速度有所放缓。

其整体毛利率也保持稳定,2020年至2022年分别为54.9%、56.4%及56.5%,今年上半年则微跌至55.2%。

至于净利润的增长也相当不错,从2020年的1,400万元,递增至去年的9,526万元,年复合增长率达1.6倍。但与收入一样,由于疫情期间的短缺有所缓解,该公司今年上半年的利润增长也明显放缓,仅增长了7.3%至4,590万元。

整体业绩看上去相当不错,但再细心一看,会发现贝克微电子的现金流存在隐忧,而且客户非常集中,万一失去一两个客户,将严重影响公司业绩。由2020年至2022年,公司有两年的净经营现金流为负数,2020年为负4,149万元,2021年转正,也只有880.5万元,去年再度转负3,142万元,今年上半年再度转正,达5,012万元。

公司在招股文件中解释,去年现金流转负,主要是受到存货、贸易及其他应收款,尤其是预付款增加影响,最主要是原材料采购增加,导致预付款增加1.27亿元,另外存货也增加1,980万元。

贝克微电子的销售也存在风险,公司绝大部份收入都来自分销商,2020年至2022年向分销商销售的总额,分别占整体收入95.2%、90.4%及80.2%,当中更主要集中两大分销商,包括艾睿(中国)电子贸易有限公司及一家本地图案晶圆分销商“客户A”,两家合计的销售额占2020年至2022年当期收入的83.7%、90.4%及80.2%。

公司在招股文件中也不讳言,由于两家分销商的贡献巨大,其中一家或多家销量有任何减少,甚或失去其中一家的生意,都会损害整体业绩。这也解释了贝克微电子为何需要上市,以寻求新资金来开拓客源,估计其中一部份便是提升直接营销,减少过度依赖分销商的风险。事实上,该公司直接营销收入占比也从2020年的4.8%,提升至去年底的19.8%。

高估值上市有难度

与不少科技公司一样,贝克微电子过去融资频繁,自2015年至2021年的四轮融资,其估值由1亿元升至4.78亿元,参与融资的20多家机构包括广发环保、苏州科投和中科量子等。

到2021年7月,平潭冯源聚芯向贝克微电子投资4,000万元,令估值急升至10.39亿元。不过,最令市场感到意外的是,就在贝克微电子今年6月20日递交上市申请前,竟获得中国新能源车巨头比亚迪(1211.HK; 002594.SZ)入股,由贝克微电子大股东、即创办人李真团队持股的贝克瓦特电子,以5,000万元向比亚迪转让4.81%股份,另外以25万元向深圳市创启转让0.02%股份,公司估值约10.4亿元,比亚迪也成为贝克微电子第13大股东。

由于中国政策全力支持自家半导体行业,弗若斯特沙利文的分析认为,随着5G、物联网及云计算的发展,到2027年,中国IC市场规模将达近2.2万亿元,2022年至2027年的年复合增长率达9.5%,其中仿真IC图案晶圆市场规模也将达到522亿元。

单看基本因素,对贝克微电子的确有利,公司有了资金,便可以把握机遇,估计这正是公司在目前港股疲弱、新股市场不佳的大环境下,仍然积极上市的原因。

不过,港股的半导体股份,除了中芯国际(0981.HK; 688981.SH)年初至今录得逾20%升幅外,其余公司如华虹半导体(1347.HK)与上海复旦(1385.HK)均明显下跌,以上三家半导体企业的平均市盈率,也只有约9倍。

以贝克微电子今年上半年净利润4,586万元计算,假如下半年表现持平,以9倍市盈率上市,其市值仅约8.3亿元。相比最后一轮融资后超过10亿元的估值,假如以8.3亿元的市值上市,恐怕这个数字难令幕后团队满意。要取得更高估值登陆港股,将考验独家保荐人中金国际的销售功力。

有超赞的投资理念,但不知道如何让更多人知晓?我们可以帮忙!请联系我们了解更多详情

咏竹坊专注于在美国和香港上市的中国公司的报道,包括赞助内容。欲了解更多信息,包括对个别文章的疑问,请点击这里联系我们

欲订阅咏竹坊每周免费通讯,请点击这里

新闻

Agora does AI infrastructure

收入增速跑赢成本上涨 声网第三季利润升一成

实时互动技术公司声网(API.US)周一公布,受直播购物和社交直播应用的强劲需求推动,第三季度营收同比增长19%,从上年同期的3,540万美元增至4,210万美元。 受产品结构变化(包括成本较高的AI对话产品)影响,公司最新季度的毛利率同比下降2.6个百分点至63.4%。期内經營费用仅增长11.9%,远低于营收增速。 在这正反两方面因素下,公司最新季度净利润同比增长10.6%,从上年同期的274万美元增至303万美元,增速同样落后于期内营收表现。公司预计第四季度营收为4,400万美元至4,500万美元,同比增长15.3%至17.9%。 财报公布后,声网在纽约上市的股票于周一盘后交易中上涨2%。过去52周,该股累计涨幅约为18%。 阳歌 欲订阅咏竹坊每周免费通讯,请点击这里
Agora does AI infrastructure

五一視界启动A股上市准备

数字孪生技术公司北京五一视界数字孪生科技股份有限公司(6651.HK)周一公布,启动首次公开发行人民币普通股并于深圳证券交易所上市的计划,已委聘上市前辅导机构,并提交A股上市前辅导登记申请。 上市辅导是企业申请A股上市的前期必要程序,由证券公司协助完善公司治理、财务及内控制度,并培训管理层掌握上市规则,并不代表上市申请已获批准。 公司表示,此举旨在把握物理AI产业发展机遇,推动业务发展及增强整体竞争力,为长期可持续发展提供更坚实的资本平台支撑。 五一视界主要提供数字孪生软件及相关服务,业务涵盖数字孪生平台、合成数据与仿真平台及数字地球平台。今年上半年收入按年增长129.8%至1.24亿元(1,900万美元),期内亏损收窄25.5%至7,005万元。 截至6月底,公司现金及现金等价物为6.56亿元,银行及其他贷款约3.11亿元,上半年经营活动现金净流出约4,310万元。 五一视界股价周二低开,至中午休市报46.94港元,跌1.63%,今年累升14.9%。 李世达 欲订阅咏竹坊每周免费通讯,请点击这里 

小鹏第三季亏损扩大 预告下季情况有改善

电动车生产商小鹏集团(9868.HK;XPEV.US)周一公布今年第三季度业绩,收入242.8亿元,同比上升19%,但亏损扩大129%至8.7亿元。 第三季汽车销售收入达216.3亿元,同比增加19.8%。期内汽车交付量为118,390辆,同比上升2.1%。 小鹏集团董事长及首席执行官何小鹏先生表示:“小鹏Robotaxi已获批L4级示范运营资质,新一代小鹏人形机器人正在向年底的规模量产里程碑加速前进。” 集团预期,第四季度的收入将介于304亿元至318亿元间,同比增长约36.6%至42.9%,环比可增加25%至31%。期内的汽车交付量介于169,000至174,000辆,同比增加45.4%至49.7%,环比也增加42.8%至47%。 周二小鹏开盘涨2.5%报37.48港元,公司股价较过去一年高点腰斩。 刘智恒 欲订阅咏竹坊每周免费通讯,请点击这里
BenQ Medical Center faces mounting operational pressure as profits fall despite rising revenue

收入升利润跌 明基医院经营压力大

内地民营医院竞争十分激烈,利润空间收窄,台资的明基医院上市不足一年较发行价跌去七成,但股价暂时仍难言见底 重点: 今年前3季收入虽上升,但利润却减少逾5成 2025年内地民营医院数量10年来首次负增长   郑瑞棠 受到民营医院市场供过于求,及公立医疗机构竞争的影响,在香港上市的内地医院股今年普遍有巨大跌幅。台资的明基医院股份有限公司(2581.HK)去年12月上市,首日挂牌已大跌5成,是全年首日表现最差的新股,至今累跌超7成。 明基医院母公司佳世达科技(2352.TW)近日公布今年前3季业绩,其中前三季来自明基医院的收入为95.3亿新台币(19.34亿元人民币),同比增长11.5%,但同期利润却减少57.1%至1.83亿新台币。 收入增加而利润大跌,显示公司盈利能力不断萎缩。中期业绩指出,集团毛利率由15.9%下降至13.4%,主要是由于南京明基医院二期投入运营,导致折旧及摊销费用上升,加上医生与医疗人员增加,也令员工成本上升。 其实公司最近几年收入大致维持26億或27亿人民币水平,但净利润却持续下降,2023、2024及2025年净利润率分别为6.2%、4.1%及3.5%,到今年前九个月更跌至1.9%,即做100元生意,只赚不足2元,可见利润的微薄,也反映中国民营医院经营的困难。 100元赚2元 随着中国经济发展,市民有能力采用较昂贵的私立医疗服务,令民营医院一度迅速增长。但近年因盲目增长导致供过于求,继而出现倒闭潮。2025年民营医院比上年净减少约1,000家,是2015年以来首次出现负增长,估计有一半民营医疗机构处亏损状态。 国家统计局数据显示,2025年底民营医院达26,000家,占全国医院数量七成,但诊疗人次只占16%,即七成医疗资源争夺不足两成患者,僧多粥少情况严重。 近年国家医疗政策也不利民营医院,例如国家医保推行“按疾病诊断相关分组付费”(DRG)及“按病种分值付费”(DIP)等措施,已在全国推行,即同一疾病只打包一次收费,而不是实报实销,以往私立医院靠多检查、多住院等去增加收费的做法已行不通,令利润立竿见影地下降。 此外中央对违规的民营医院加强巡查,加上近年公立医院不断扩张,服务又改善,令更多市民投向公立医疗体系。 台资背景 相对其他上市民营医院,明基的背景比较特别,控股股东为台湾上市的佳世达科技,主要从事信息技术及电子产品,创始人李焜耀21世纪初已在苏州、南京等地设厂,有上万员工。他有感员工在当地就医时医疗资源匮乏,萌生自建医院照顾员工及当地居民的想法,适逢当时南京政府希望引进优质医疗,与李焜耀一拍即合。 2003年他引入台湾医疗界专业人士,成立明基医院,旗下南京及苏州明基医院分别在2008年及2013年开业。但初期台湾医疗人员水土不服,未能有效管理内地医院,令集团长期处于亏损,但2015年实行本土化后,业务逐渐有起色。 明基医院曾三度冲击港交所IPO,终在去年12月成功上市。借去年底新股市场火热,以约25倍市盈率招股,高于行业平均估值,也获逾6倍超额认购,募资超过6亿港元。 不过挂牌后,估值迅速回调,至今较发行价大跌逾七成,静态市盈率约9倍,相对而言已跌至较合理水平。 纵观目前香港上市的内地医院股,康华医疗(3689.HK)的市净率0.35倍,美中嘉和(2453.HK)市净率0.24倍,和明基医院相近;至于民营肿瘤医院集团海吉亚医疗(6078.HK)市净率则相对较高,有0.89倍,反映海吉亚是行业龙头,具连锁概念,业务有可复制性,增长空间较大。 增长局限 明基医院的估值处较低水平,反映其业务及地区局限性,缺乏全国复制能力。虽然明基的市场处于南京及苏州等相对高收入地区,但两家医院都是综合医院,市场的竞争相当激烈。其中南京明基医院在急诊及重症医疗等具较强能力;苏州明基医院则在妇产科、儿科及老年医学等较为擅长。目前南京及苏州医院的床位使用率接近饱和,未来业务的扩展要靠南京明基医院二期投入运营,及进一步开拓护理院,提供康复、长期照护等综合服务。 目前明基医院估值虽已跌至合理水平,但市场竞争激烈,加上增长具局限性,缺乏想象空间,相信短期难有催化剂刺激股价大涨。 欲订阅咏竹坊每周免费通讯,请点击这里