
境外債權人初步同意 合景泰富債務重組現曙光
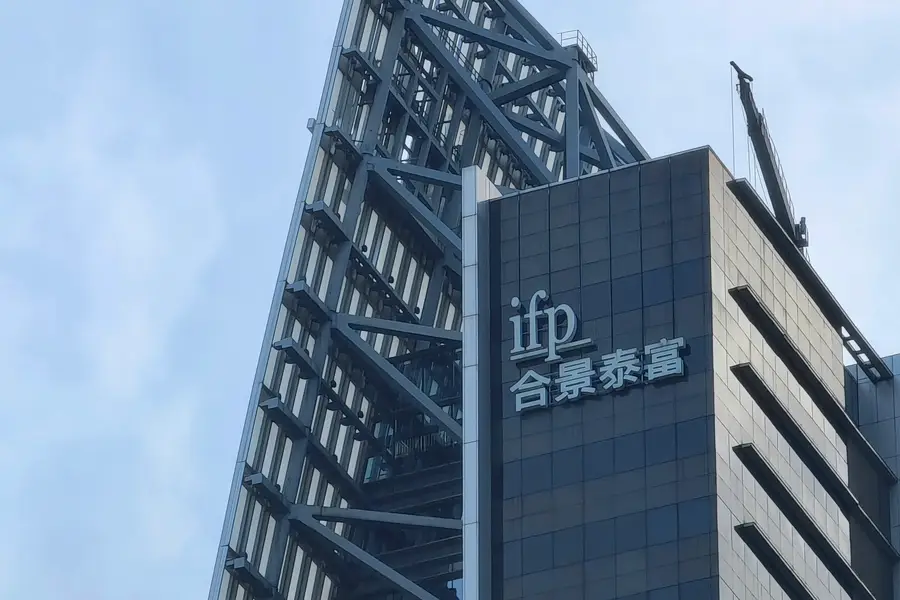
為解決46.6億美元違約債務,合景泰富只能押上港島豪宅項目為公司續命
重點:
- 公司與主要債權人小組就重組方案達成原則性協議,其中包括與香港島鴨脷洲項目掛鉤
- 公司今年1月預售額僅約3.25億元,同比下滑超過三成
李世達
在歷經近三年的資金緊縮與談判拉鋸後,合景泰富集團控股有限公司(1813.HK)終於迎來境外債務重組的關鍵一步。公司近日公布,已與持有約25.8%未償還本金的債權人,就整體重組方案的主要條款達成原則性協議,涉及約46.6億美元境外債務。這是公司自2023年違約以來,市場首次看到一套具體可談的「交易框架」。
在中國房地產高速擴張的十年間,合景泰富曾是躋身「千億級房企」行列的粵系民營開發商。然而,自2021年內地房地產業進入去槓桿周期,2023年,公司未能如期償還境內借款並觸發交叉違約,多筆美元票據無法支付,涉及境外債務本金合計約46.6億美元。
經過多輪談判,管理層終提出一套涵蓋削債、轉股與資產掛鉤票據的整體框架。從公布的方案設計看,公司向債權人提供兩個選項,對債權人來說兩種都要「割肉」。
第一個方案下,每100美元本金中,僅0.87美元以現金回收,29美元轉為與香港島鴨脷洲的住宅項目「凱玥」掛鉤的零息可交換票據(ALC),另外20美元轉為零息強制可轉換債券(MCB),其餘超過一半本金則直接註銷。
第二個方案則更直接,每100美元債務全部轉為零息強制可轉債券,轉股價為每股1.55港元,最遲兩年後自動轉股。以目前公司股價約0.183港元現價折算,轉股方案的即時回收率僅約11%至12%,換言之相當於認賠近九成。
第一個方案看似好一些,但也暗藏不少玄機。與凱玥項目掛鉤的ALC,「可交換」的是未來持有凱玥項目權益的特殊目的公司(SPV)股份,而非直接轉為上市公司股份,其回收高度依賴該項目的實際銷售與變現能力。
凱玥位於港島南鴨脷洲利南道66號,為合景泰富與龍光集團(3380.HK)合作發展的住宅項目,雙方權益各半,當時曾是港島的地王。凱玥共設六座住宅大樓,提供約295個單位,於2022年落成。
有比沒有好
有媒體報道,截至去年9月,凱玥項目累計售出121套,意味仍有174套單位尚未出售。若不考慮少數超豪華戶型,按每套總價介乎4,000萬至7,000萬港元粗略推算,未售部分的名義貨值約在70億至120億港元之間,即合景可分攤的未售貨值約為35億至60億港元之間。
但是,公司還將以該項目為基礎引入約6,000萬美元夾層融資,用於支付現金對價及相關重組成本。該筆夾層貸款享有優先受償權,意味未來項目現金流須先償還該筆融資,其後才輪到ALC票據持有人。
因此,第一個方案雖然在表面上避免了近九成的即時折讓,但其本質是將債權人的風險集中到單一項目,而豪宅市場去化節奏向來偏慢,未必比轉股方案更安全。值得留意的是,方案一可分配的適用範圍內債務本金設有13.8億美元上限,若超出該容量,將按重新分配機制調整。
考慮到其目前仍面臨清盤呈請壓力,以及公司經營基本面持續惡化,目前的方案仍有一定吸引力。今年1月,公司預售額僅約3.25億元,同比下滑超過三成,單月僅數億元的銷售規模,流動性緊張情況可見一斑。
從去年中期財報看,截至2025年6月底,公司總資產約1,510億元,總負債約1,435億元,帳面淨資產僅餘約75億元,其中屬於母公司股東的權益更只有約24.9億元。即便清盤,資產在折價出售及優先償債後,境外債權人的回收率只會更低,目前的方案仍好過什麼都沒有。
而從市場反應來看,前路仍不容樂觀。方案公布後,公司股價三個交易日下跌約3%至0.183港元,說明就算重組成功,在內地樓市未明顯好轉的情況下,公司經營仍是危機重重。
一旦重組落地,境外債務規模將大幅削減,利息負擔下降,公司至少可避免被強制清盤,換取時間推進項目去化與資產處置。不過,公司未來一至兩年仍將處於縮表與去庫存階段,真正的轉機仍取決於銷售回暖與市場信心修復,只是不知要等到何時。
欲订阅咏竹坊每周免费通讯,请点击这里
相關文章
力挽王國於既倒 新世界內地發Reits救亡
開發商的救命稻草 新城發Reits融資續命
東涌酒店傳被接管 世茂前景未許樂觀
恒大物業 誰來接盤的燙手山竽?



