2150.HK
Nayuki tries out teahouse concept

這家高級茶飲銷售商,周末在深圳開了首家茶館概念店,以實惠的價格供應中式茶飲和小吃

重點:

  • 奈雪的茶在深圳開了一家概念店,嘗試以一種新的門店模式,用實惠的價格售賣中式茶飲
  • 這家高級茶飲銷售商,今年上半年首次錄得調整後利潤,但隨著消費者控制支出,它可能面臨挑戰


陽歌

高級茶飲銷售商奈雪的茶控股有限公司(2150.HK)正在回歸中國根源。

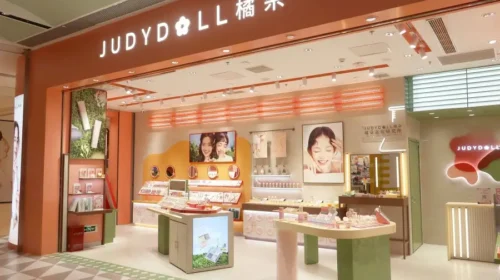
這家中國最大的上市高級茶飲銷售商,為了擴大對傳統飲茶人群的吸引力,近日正式開設了第一家奈雪茶院概念店。

這一家新店的中國特色非常明顯,使用了大量的竹子和庭院風格的主題,這與奈雪的茶在全國近1,200家門店有所不同,後者更像星巴克(SBUX.US)和瑞幸咖啡(LKNCY.US)等領先的咖啡連鎖店。而且這家概念店,開在很多中國頂尖科技公司所在的深圳,突顯出目標客戶直指年輕人群。

奈雪的茶上周在社交媒體上發帖宣布了這家新連鎖店,並用了不少照片來展示其中式風格。但關於該門店模式的計劃詳情,不置一詞,這表明可能還處於試驗階段,之後奈雪的茶才會決定是否,以及如何擴張。

該公司目前正大舉擴張門店,這些門店大致分為星巴克式的門店和小型門店。在星巴克式的門店裡,人們可以坐下來和朋友一起喝點東西,而小型門店面向的是即買即走的人群。因此,該公司試圖從擁擠的高級茶飲市場中脫穎而出之際,這種新模式代表了一個新方向。

這個故事中的一些線索,可能標誌中國茶飲開啓了新的篇章。

其中之一是中國年輕人中的一種懷舊,以及文化重新發現,如今穿唐朝服飾特別流行。這些人無疑更願意穿著古裝,和朋友在傳統風格的地方喝荼,而不是在星巴克。

實際上,這種新的茶院店供應的主要是傳統的散葉茶,以及各種小吃。同樣重要的是,這些茶飲和小吃都相當實惠,據一家媒體報道,荼單上的22種茶產品售價最低5元(約0.7美元),最高21元。這一點非常重要,大家在中國看到的大多數傳統風格的茶館,都是些昂貴的地方,人均消費往往在100元或以上。這意味著奈雪的茶,希望讓這些新茶館成為更實惠的地方,可供年輕人聚會和消遣。

這可能是一個重要的因素,因中國經濟經歷了多年的高速增長後,最近顯現出大幅放緩的跡象。消費者隨之變得更加關注預算,並可能已經開始減少在高級茶飲等物品上的支出。奈雪的茶報告稱,今年上半年門店單筆訂單平均價格為32.4元,較去年同期的36.7元下降了10%以上。

中國公司

這個故事背後的另一個主線是文化,第三個因素更多是財務方面的。在文化方面,奈雪的茶正試圖為打造一個更加中國化的身份,擺脫品牌在創立以來,努力培養的日式風格。在財務方面,公司今年上半年首次報告了調整後的利潤,現正努力保持盈利,並極力在一個過熱的市場中保持領先地位。

文化方面,奈雪的茶非常清楚,因為極力讓自己看起來像日本品牌,可能會受到攻擊。另外兩家中國公司,即零售商名創優品(MNSO.US; 9896.HK)和運動服飾銷售商李寧(2331.HK),去年都因這樣的失誤而受到抨擊。

在這兩起事件中,兩家公司的股票都蒙受了巨大損失,在事態最終平息之前,它們都遭遇了公關災難。奈雪的茶無疑意識到了這種攻擊的危險,在過去一年里,它一直在努力讓自己看起來更中國,其中可能包括推出這些最新的傳統茶院。

然後是盈利問題。自2019年(有數據可查的第一年)報告虧損以來,今年上半年奈雪的茶再次實現調整後盈利7,020萬元,扭轉了上年同期虧損2.49億元的局面。但實現盈利的主要原因是成本控制,包括更加重視小型門店模式,以節省租金。

現實情況是,中國的高級咖啡和茶市場已經相當飽和,充斥著很多大牌,比如喜茶、蜜雪冰城、新時沏奶茶、古茗、滬上阿姨和茶百道等等。到目前為止,這些公司都沒有上市,不過據彭博新聞社最近的報道,很多公司可能正在籌備IPO。投資者在這個擁擠的行業中將會有更多的選擇,無可避免會從奈雪的茶的股票中抽走一些資金。

儘管已實現盈利,但奈雪的茶今年的股票表現並不好。自1月份以來,已下跌約35%,目前的預期市盈率低迷,只有11倍,市銷率也同樣疲軟,為1.2倍。相比之下,瑞幸咖啡目前的市盈率高達37倍,市銷率高達4.4倍,而在國內上市的香飄飄(603711.SH)也分別為22倍和1.8倍。

對於奈雪的茶,我們目前還不會全面否定,不過的確預計它將面臨挑戰,因為它已沒有削減成本的選擇空間了,而且競爭仍然激烈。與此同時,進軍傳統茶館,看來是一種有趣的多元化舉措,但可能仍是一個沒有重大增長潛力的小眾市場。

有超讚的投資理念,但不知道如何讓更多人知曉?我們可以幫忙!請聯繫我們瞭解更多詳情。

咏竹坊專注於在美國和香港上市的中國公司的報道,包括贊助內容。欲瞭解更多信息,包括對個別文章的疑問,請點擊這裏聯繫我們。

欲訂閱咏竹坊每周免費通訊,請點擊這裏

新聞

關稅及通脹影響 裕元首三季收入下降

鞋履製造商裕元工業(集團)有限公司(0551.HK)周四表示,受關稅不確定性及通脹風險影響,客戶態度變得更謹慎。2026年前9個月,收入由上年同期的60.2億美元降至58.9億美元,同比下降2.1%。降幅與上半年基本持平,當時公司收入同比下滑2.2%。 前9個月,公司戶外及運動鞋部門收入同比下降4.3%至31.6億美元,佔總收入的53.7%;休閒鞋部門銷售額下滑3.4%至6.26億美元,佔比10.6%;寶勝的銷售額則增長1.8%至18.2億美元,佔比30.9%。 前9個月,公司利潤同比下降44%,由上年同期的2.97億美元降至1.67億美元。 今年以來,裕元股價已累計下跌約15%。 陽歌 欲訂閱咏竹坊每周免費通訊,請點擊這裏

首四月淨利翻30倍 宏芯宇首掛半日持平

存儲器製造商深圳宏芯宇電子股份有限公司(2681.HK)周四在港交所掛牌上市,早盤低開高走,至中午休市報72.80港元,轉跌0.04%,較發行價幾乎無漲跌。 公司公布,此次全球發售1,471.72萬股,每股定價72.83港元,接近72.29至82.9港元招股範圍下限,淨集資9.935億港元(1.27億美元)。香港公開發售獲超購1.37倍,國際發售獲1.45倍認購。基石投資者包括傳音國際、江波龍投資等七名投資者。 宏芯宇主要供應嵌入式存儲、固態硬盤及DRAM等產品,按2025年收入計,為全球第五大獨立存儲器廠商。今年首四個月收入按年增185.7%至80.1億元,淨利潤增約30.2倍至38.4億元。 公司表示,集資所得約40%用於存儲產品開發及商業化,35%投入主控芯片研發及迭代,15%提升晶圓及主控芯片驗證與測試能力,其餘用作營運資金及一般公司用途。 李世達 欲訂閱咏竹坊每周免費通訊,請點擊這裏

低位定價 一微科技首開即爆升

機器人技術平台珠海一微科技股份有限公司(2065.HK)周四在香港掛牌,開市即升37.6%至13.62港元,之後股價持續上升,中午收市報17.92元,升81%。 一微科技出售7,168.7萬股,每股招股價介乎9.27至11.58港元,最終只能以接近低位的9.9港元定價,公開發售超額近13倍,國際配售僅足額。基石投資者只有兩位,認購990萬股,佔發售股份的13.81%。 集資淨額6.56億港元,約70%用於強化公司在軟硬件及機器人專用AI SoC方面的優勢,10%用於與客戶持續合作,10%用於戰略投資與收購,餘下一成作為一般營運資金。 劉智恒 欲訂閱咏竹坊每周免費通訊,請點擊這裏
Robotic dreams get too expensive for investors

機器人夢想太貴 投資人不再埋單

人形熱潮推高機器人股估值,如今股價回落,市場重新衡量成長預期與盈利進度    李世達 人工智能大模型興起後,人形機器人成為資本尋找下一個增長市場的重要方向。隨著AI理解指令、規劃任務的能力提升,機器人進入工廠與家庭的前景,吸引了大批投資者。行走、搬運及表演能力的進步,也讓市場更願意為尚未實現的收入付出高價。 艾媒諮詢統計,今年上半年中國具身智能主題投融資達172起,合計約1,092億元(163.72億美元)。中國官媒證券日報10月報道,2025年以來已有十餘家機器人產業鏈企業在港上市,另有超過30家相關企業排隊。從初創融資到公開上市,機器人成為資金爭相布局的領域。 但上市後的股價,也顯示這份熱情可以迅速改變。宇樹科技(688836.SH)今年8月以每股150.8元上市,首日開市衝上1,100元,較發行價上升629%,其後反覆下跌,10月中低見約404元,較首日高價回落逾六成。至11月6日,股價反彈至656.62元,仍較發行價高約335%。短短數月,投資者對同一家企業的出價相差甚遠,對人形機器人前景的期待仍在,合理價格卻難有共識。 這股熱潮早已超出人形機器人本身。生產機械臂、倉儲設備及酒店配送機器人的公司,陸續布局具身智能,市場對它們的期待亦超出既有業務。新產品與新應用還未帶來多少收入,企業進入更大市場的可能性,已開始反映在股價中。 協作機器人供應商越疆(2432.HK)便是一例。去年3月,公司發布人形機器人Atom,加上獲納入港股通,股價急升至83.8港元,約為18.8港元發行價的4.5倍。至今年11月6日,股價收報16.7港元,較高位回落80.1%。 倉儲機器人供應商極智嘉(2590.HK)今年亦發布輪式人形機器人及具身智能框架,股價卻由1月33.5港元高位降至11月6日的6.4港元,回撤80.9%,較16.8港元發行價低61.9%。兩家公司先後轉弱,這輪調整已持續多時。 新股投資者亦未必能避過損失。酒店服務機器人供應商雲跡(2670.HK)去年10月招股,公開發售認購逾5,600倍,約26萬人申請。一年後,股價僅餘2.68港元,較拆股後相當於9.56港元的發行價下跌約72%。 這些公司業務不同,股價亦受業績、股東交易及流動性等因素影響,不過,當投資者重新評估新業務的前景,原有收入與盈利能否支持先前的價格,便成為更迫切的問題。 收入在增長 估值在降溫 部分企業的業務仍在改善。極智嘉上半年收入增25.3%至12.84億元,新簽訂單增35.5%。匯兌損益轉差及具身智能研發投入令期內虧損擴至1.77億元,但經調整虧損收窄32.1%至約6,061萬元。收入與訂單增加,仍未能阻止股價回落,反映經營進展與市場定價可以朝不同方向發展。 越疆則呈現擴張所需的成本。上半年收入增106.6%至3.16億元,期內虧損由4,087萬元擴至約1.08億元。研發開支增約148%至1.02億元,銷售開支及匯兌損失亦增加。這些投入有助企業爭取未來市場,但短期支出增加,回報仍待驗證。投資者除了看收入增長,也要計算企業還須投入多少資金,才能穩定獲利。 股份供應增加,亦影響市場承接。越疆去年12月上市周年解禁時,早段曾跌逾15%。早期股東逐步取得退出機會,加上更多同類公司上市,投資者選擇增加,企業便較難單靠機器人題材維持高價。 類似壓力也出現在私募市場。證券時報10月29日報道,部分具身智能企業老股轉讓報價,集中於上一輪估值的6.5折至8折。報價尚不代表成交,早期股東折價出售亦可能仍有盈利,但至少反映部分持有人願意讓價,換取較早退出的機會。 機構對產業進度也有調整。大和10月30日下調全球人形機器人出貨預測,最新估計今年5.4萬台、明年11.2萬台,同時仍看好優必選(9880.HK)。這種取捨顯示,機構仍看好部分企業的機會,但對出貨進度、交付能力及估值差異的要求更為明確。 對尚未上市的企業而言,同業價格回落,也會增加定價難度。微億智造10月臨掛牌前宣布延期,理由包括市況,國際發售包銷協議亦未訂立。個別延期不足以證明上市通道關閉,但企業若要維持原有估值,便須拿出更充分的業績與增長依據。 這些增長能否如期實現,仍取決於技術進展。宇樹創辦人王興興11月4日承認,機器人在固定工位訓練後,成功率可以很高,但效率仍待提升;精細操作目前「最後幾毫米沒解好」,他預計相關技術未來一至三年仍將繼續突破。 企業需要時間解決這些問題,期間仍須支付研發、製造與銷售成本。人形機器人熱潮曾讓市場提前計入多年的成長,如今投資者開始重新計算等待的成本。產業前景依然吸引資金,但各家公司能保留多少估值,將更取決於它們能否把投入轉化為持續收入與盈利。 李世達,詠竹坊編輯。他的聯絡方式:shihtalee@thebambooworks.com 欲訂閱咏竹坊每周免費通訊,請點擊這裏