
高增長低利潤 果下科技的儲能困局
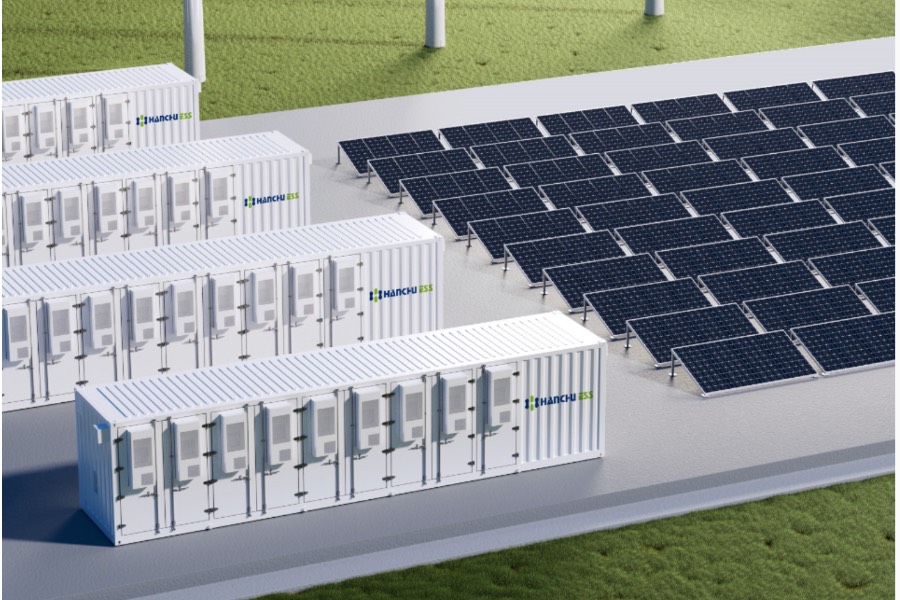
果下科技希望憑藉AI能源管理平台在行業內建立差異化,但應收帳暴增與毛利率下滑,讓公司深陷增收不增利困境
重點:
- 公司收入從2022年的1.42億元增至 2024年的10.26億元
- 貿易應收帳款由2022年的4,159萬元,增至今年上半年的9.52億元
李世達
將電池艙裝上大腦,能否改變一家公司的命運?果下科技股份有限公司正試圖找到答案。公司主打「AI驅動儲能整合系統」,近日已向港交所提交上市申請,希望把握中國電網與工商業儲能領域的上升行情。
過去五年,中國新能源產業的焦點,從光伏發電逐漸轉向儲能。隨著太陽能與風能滲透率提升,電網波動、供需錯配問題日益突出,推動「光伏+儲能」成為新一代能源解決方案。根據灼識諮詢數據,2024年中國新增儲能裝機容量達 31 GWh,預計到 2030年將增至424 GWh,年均增長率高達54.6%。
面對這波浪潮,許多原本以光伏或逆變器為主的企業開始轉型:陽光電源(300274.SZ)、固德威(688390.SH)等推出自家儲能系統,派能科技(4380.HK; 688063.SH)則主攻電芯與模組,而新興公司如果下科技,則試圖以「AI平台」切入市場。
成立於2019年的果下科技,定位介於設備商與能源服務商之間。它提供大型儲能系統、工商業儲能與戶用儲能等電池模組,核心則是自研的兩套能源管理平台——Safe ESS(Safe Energy Storage System)與Hanchu iESS(Hanchu Intelligent Energy Storage System)。
兩個平台就像是電池的「雲端大腦」,雲端負責運算與決策,邊緣設備負責即時反應,終端電池則負責執行。當電網負荷變化或電價波動時,系統能自動調整充放電策略,成為大型電站的「雲端指揮中心」,或是家庭能源的「智能管家」。
錢難賺
這種「軟硬結合」的策略,似乎很對市場的胃口。申請文件顯示,果下科技的收入在三年間快速躍升,從2022年的1.42億元增至 2024年的10.26億元(1.44億美元),複合年增長率高達168.91%。至2025年上半年已達6.91億元。
同期淨利潤分別為2,428萬元、2,813.30萬元、4,911.90萬元,值得關注的是,今年上半年果下科技實現淨利潤557.5萬元,而去年同期則虧損了2,559萬元,雖成功扭虧,但淨利率僅0.8%。毛利率則在持續下跌,由2022年的25.1%腰斬至2025年上半年的12.5%。
毛利率下滑主要來自行業周期與產品結構調整,以及鋰電池原材料與電芯價格下跌,令公司盈利能力惡化。
同時,公司現金流近三年波動顯著,2022及2023年經營現金流分別淨流出3,032.1萬及7,290.8萬元;2024年短暫轉正為373萬元,2025年上半年再轉為淨流出2.05億元。期末現金僅4,668.7萬元,短期借款3.31億元,現金短債比0.14倍,償債壓力大。
應收賬風險高
更糟的是,公司的應收賬款風險正在快速增加,由2022年的4,159萬元,暴增至今年上半年的9.52億元,佔收入比重從29.32%飆升到137.8%,表明大量的收入只是紙面富貴。周轉天數也從2022年的56.7天,增加到今年上半年的198天,經營壓力相當沈重。
事實上,這次是果下科技自今年4月首次遞表在10月底失效後的第二次遞表,這次遞表前,公司已獲得中國證監會的備案通知。
公司此前完成多輪融資,值得注意的是今年3月及4月的兩次增資,由凱博鴻成及深圳寧乾分別增資7,000萬元及3,000萬元,融後估值從16億元推升至60億元。其中,凱博鴻成的母公司,即為動力電池及儲能系統供應商中創新航(3931.HK)。
申請文件披露,果下科技在2024年與中創新航簽訂戰略合作協議,中創新航是果下科技電芯供應商,也是大型儲能系統的客戶,2023年,來自中創新航的收入佔總升入比重約22%。
今年以來,中國儲能板塊顯著回暖。中創新航股價年內飆升逾168%,市盈率達66倍;寧德時代(3750.HK)維持高估值,A股陽光電源與固德威亦上漲約五成與三成,反映市場重新看好新能源與儲能前景。
儘管如此,果下科技仍受制於現金流緊張、毛利率下滑與應收帳款飆升等問題。雖然其AI平台已滲入各類儲能項目,但尚未形成獨立的軟件收入或明顯增長動力,公司主要收入仍仰賴大型儲能與電池模組業務,盈利能力因電芯價格波動而受限。因此,或許唯有當AI真正成為推動效益的核心,果下科技才有望在新一輪儲能浪潮中突圍。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

蜂窩晶片出貨全球第一 翱捷加碼高毛利ASIC
赴港上市一波三折 天賜材料終獲放行
上市九個月再赴港 摩爾線程為GPU競賽加碼融資
機器人「眼睛」熱賣 奧比中光盈利卻失焦
晶科轉向AI投資 會否失去光芒?
開發商的救命稻草 新城發Reits融資續命


