
金礦在手想像無限 Merdeka Gold成色仍待考驗
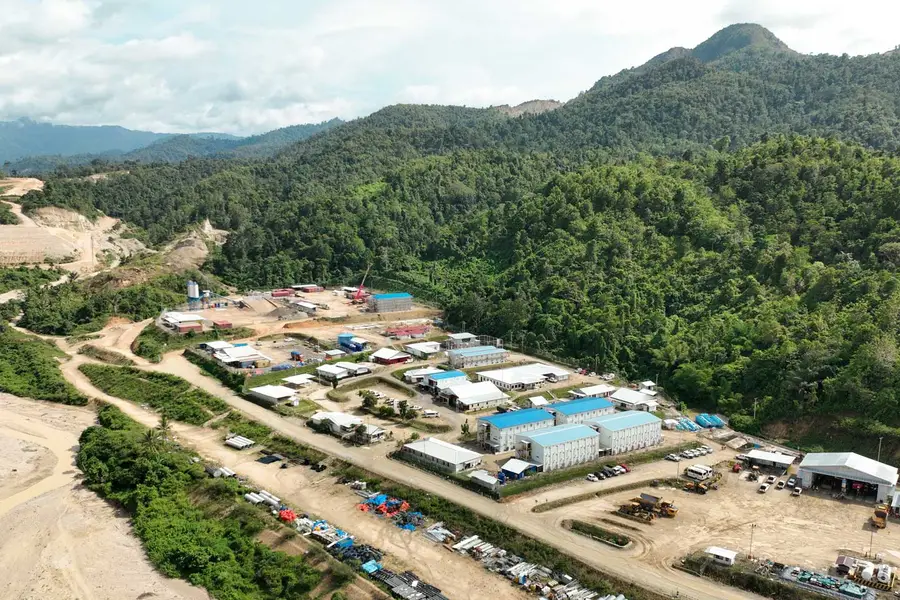
押注其金礦項目的開發潛力,印尼礦企Merdeka Gold擬來港上市,但在尚未形成收入與現金流下,能否獲市場認可仍存變數
重點:
- 公司旗下Pani金礦剝採比僅約0.7:1,遠低於同業
- 公司淨資產由1.55億美元增長至3.81億美元
李世達
金山銀山固然令人嚮往,但真正決定一座礦山能賺多少錢的,往往不在於金子本身,而是開採出金礦之前,要剝離多少廢石。這個「看不見的工程量」就體現在一個關鍵指標——「剝採比」上。這也是印尼金礦公司PT Merdeka Gold Resources Tbk帶著其Pani金礦項目赴港上市時,最具含金量的指標。
PTMerdeka Gold Resources是印尼礦業集團Merdeka Copper Gold Tbk(MDKA.JA)旗下的黃金平台。Merdeka Copper Gold是一個多元礦業投資集團,擁有包括東爪哇Tujuh Bukit金礦與銅礦,以及Wetar銅礦等資產。而今次上市的PTMerdeka Gold Resources,其價值幾乎完全綁定在Pani金礦項目上。
Pani金礦位於印尼蘇拉威西島北部,是一座近年整合完成並進入開發階段的大型露天金礦項目。該礦體分布較為集中,礦化帶延伸連續,且多位於地表或淺層區域,適合以露天方式開採。
根據上市申請文件,Pani金礦的地質條件,使其在整個礦山生命周期內的平均剝採比僅約0.7:1,即每取得1噸礦石,只需剝離0.7噸廢石。在印尼本地,一般露天金礦剝採比多在1至數倍區間。也就是說,多數礦要挖出1噸礦石,需先處理數倍於此的廢石。
根據資料,Pani金礦已具備進入資本市場的基本條件,該礦擁有約700萬盎司的礦產資源,其中約520萬盎司已被劃為可開採儲量,礦山壽命約15年,規模已達大型金礦門檻。在此基礎上,公司預計全維持成本(AISC)約為每盎司794美元,處於全球成本曲線低位。這意味著在金價上行時具備較高利潤彈性,價格波動時仍具一定抗壓能力。
不過,與成熟礦業公司不同,Merdeka仍處於發展初期,截至2025年底前,公司收入全部來自重型設備租賃等關聯交易。2023年及2024年收入分別僅為139.4萬美元及175萬美元,而到了2025年反而下降至13.2萬美元。與此同時,虧損卻持續擴大,2023年虧損為683.7萬美元,至2025年進一步升至2,749萬美元,三年間虧損規模翻了三倍以上。
2026年2月,公司宣布Pani金礦實現首次澆鑄黃金,早於2026年第一季度末的原定目標。該里程碑標誌著商業化黃金生產的開始,並代表該礦山發展歷程中的重要一步。
從資產端來看,公司規模在過去三年迅速擴張。非流動資產由3.09億美元升至6.79億美元,淨資產亦由1.55億美元增長至3.81億美元。公司表示,資產增加主要源於Pani金礦相關開發支出的資本化,包括礦山建設、基礎設施及生產設施投資。
負債亦明顯上升,公司負債總額由2023年的1.73億美元增至2025年的3.60億美元。相關負債主要來自股東借款及外部融資,用於支持Pani項目的建設與營運資金需求。
依賴單一項目
在此背景下,公司選擇來港上市亦有其考量。隨著Pani金礦建設推進,資本開支與資金需求持續上升,上市有助補充資金來源並改善財務結構。另外,港股市場對黃金及資源類企業具有較成熟的投資者基礎,在金價上行周期中,相關公司往往能獲得較高估值。對仍處開發階段的Merdeka而言,此時赴港上市,既是融資需要,也是對市場窗口的一種把握。
整體而言,Pani金礦具備低剝採比與低維持成本的結構優勢,在金價仍處相對高位的環境下,一旦產量逐步釋放,理論上具備可觀的盈利彈性。按公司規劃,項目年產量將由初期約11萬至20萬盎司,逐步提升至約54.5萬盎司的峰值水平。
不過,與港股同業相比,其規模仍有明顯差距。紫金礦業(2899.HK; 601899.SH)年產礦金已超過280萬盎司,山東黃金(1787.HK; 600547.SH)去年亦有約124萬盎司產量,招金礦業(1818.HK)則約63萬盎司。而Merdeka目前僅依賴單一項目且尚未量產,難以相提並論。
同時,公司披露的剝採比為生命周期平均值,未來隨開採深入,實際成本存在上升可能,且早期仍依賴母公司及關聯方資金支持。在此情況下,市場對其估值難以與已投產且具穩定現金流的礦企看齊。
在港股黃金板塊經歷一輪估值提升後,投資人對新上市項目的要求亦趨於審慎。Merdeka確實具備不錯的起點,但最終仍要看其低成本優勢,能否經得起市場檢驗,轉化為真正的盈利能力。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

PCB龍頭超穎電子申港上市 成本轉嫁能力成隱憂
專訪:麥思智能發力AI基礎設施開發的新業務
龍旗重金押注 能否躋身AI機櫃龍頭?
AI行情急升急落 怡俊本業虧損惡化
中軟溢價收購經緯 AI布局深入能源場景



