
趣活的煩惱:舊業務下滑新發展未成氣候
該公司正在逐步退出原來的外賣騎手供應業務,但2024年下半年,其大部分重點新業務的收入均出現萎縮
重點:
- 趣活去年下半年收入下降27%,核心的即時配送服務下降25%
- 期內汽車出口業務也遭遇挫折,汽車出口數量在2023年強勁開局後大幅下滑
陽歌
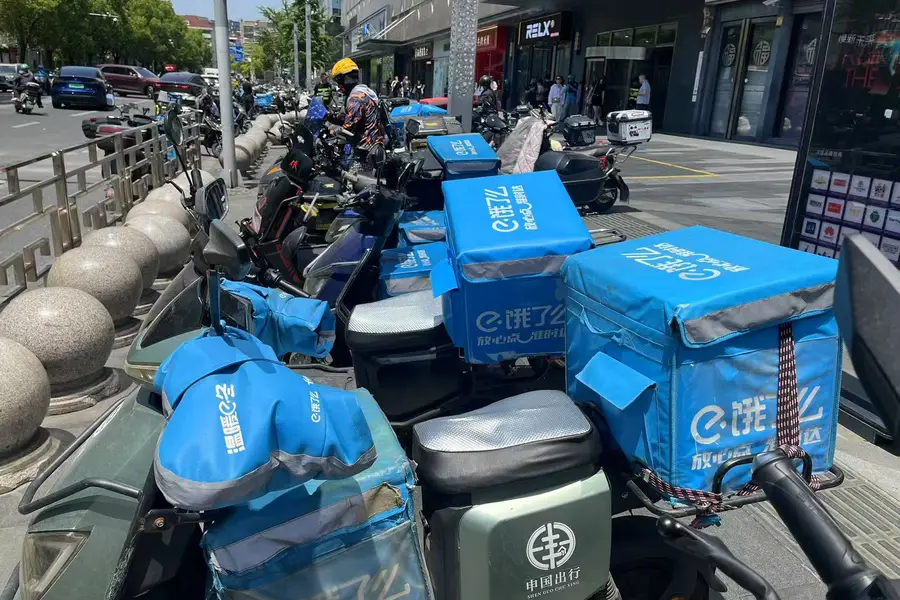
從趣活集團(QH.US)上周發布的2024年下半年最新財報來看,用「處於轉型期」來形容它,恐怕有些輕描淡寫了。公司最初的業務是為美團和餓了麼等提供成千上萬名外賣送餐騎手。
如今,趣活正在逐步退出這項低利潤業務,至少部分原因可能是美團、餓了麼和新入局的京東,正面臨著改善騎手福利的壓力。公司正謀求將大量騎手重新部署到生鮮雜貨和其他商品的配送業務中,從去年與牛肉供應商牛世界建立新的合作夥伴關係就可看出來。
但趣活的佈局遠不止此,公司還進軍民宿業務,似乎是去年9月公司股價倍翻的主要推動力。此外,公司還進軍新能源汽車(NEV)的 出口、網約車服務以及家政服務。
雖然部分新業務在去年上半年取得一些可喜的成績,但下半年勢頭明顯減弱,不過鑒於公司是選擇性地披露數據,外界很難判斷具體情形。這並不令人意外,因趣活涉足的很多新領域,競爭本就非常激烈,再加上中國經濟放緩,導致消費需求減弱。
多重因素下,目前尚無新業務能真正挑起大梁,去年下半年核心的外賣配送業務,仍貢獻公司93%的營收。在最新財報中,公司稱“2024年是趣活的戰略轉型之年”。
創始人兼董事長虞陽表示:「我們專注於穩定現金流業務,同時擴大創新業務規模,實現穩健運營,並在關鍵業務線上取得顯著提升。」
在眾多新業務中,新能源汽車出口最引人注目,但去年似乎遭遇瓶頸,這無疑與二手車出口業務的複雜性有關。去年9月推出的民宿新平台,也曾點燃市場熱情,推動股價在數日內上漲超一倍,顯示該業務仍具一定潛力。
儘管如此,自2020年IPO以來,趣活股價已下跌逾98%。彼時,趣活風光無限,作為中國蓬勃發展的外賣行業的主要騎手供應商,受到市場熱捧。
最新財報顯示,這項業務仍是公司的主要收入來源,去年下半年公司總收入14.3億元中佔了13.3億元(1.83億美元)。但令人擔憂的是,期內公司總收入和即時配送收入分別驟降27%和25%,公司解釋因關閉若干效益不佳的服務站點所致。
重新規劃配送基礎設施
趣活表示,公司正「重新規劃配送基礎設施,以實現更高價值的用途……這標誌著公司從配送服務提供商向供應鏈賦能者的轉變」。這裡指的是我們前文提到的轉型,即從外賣服務提供騎手,轉向利用騎手資源為其他第三方配送產品。
到目前為止,牛世界似乎是這一轉型的主要新合作夥伴,但該公司並未透露此次合作實際帶來多少收入。該公司表示:「試點成功後,此模式預計將在2025年推動收入增長,為趣活食品配送業務的擴張鋪平道路。」公司續稱:「未來的計劃包括將這一模式擴展到其他易腐食品領域。」
與此同時,公司出行服務板塊的收入,在去年下半年暴跌57%至7,470萬元,遠低於上年同期的1.75億元。就收入貢獻而言,此板塊業務位列第二,但與排名第一的即時配送服務相距甚遠。公司將其歸咎於汽車出口業務收入下降,這是該新興業務遭遇的一個挫折。
趣活於2023年開始推出汽車出口業務,此前披露截至2023年底,已向中東和南美等市場出口1.3萬輛汽車,完成交付9,836輛。但在最新財報中,公司稱截至2024年底僅發貨3,500輛汽車,這應該是指2024年全年的出口量。
如此大幅的下降令人失望,但並不意外,因為2023年出口量的大幅增長,很可能源於推出該業務時與一兩位大買家達成的一次性交易。在最初的熱潮過後,趣活目前正努力打造更具可持續性的業務,建立必要的基礎設施來處理車輛檢測、翻新、出口以及目的地國家的清關等事宜。
公司已在成都和廣州設立了翻新基地,並推出了一個名為Carnuxt的平台來處理這些業務。如果趣活能夠建立必要的基礎設施,此業務可能具有巨大潛力,因為中國目前是全球最大的新能源汽車市場,很多車都將在未來幾年開始進入二手車市場。
然後是趣活通過收購一家名為Chengtu的公司,以運營民宿業務。雖然這業務最初與Airbnb類似,側重於綜合服務,但趣活去年宣佈一項計劃,將其轉型為一項更加細分的服務,重點聚焦六個關鍵領域:康養、電競、商旅、親子、影音與靜修,這種針對特定類型遊客的方式在未來可能也有潛力。但公司家政和住宿服務部門(包括民宿業務)的收入,在去年下半年也從對上一年的2,750萬元降至2,290萬元,降幅達17%,對一項新業務來說,這個表現難言理想。
趣活去年下半年成功保持盈利,淨利潤從2023年的1,170萬元增至4,810萬元。但截至去年底,該公司持有的現金僅為6,500萬元,遠低於其總計1.13億元的短期債務。投資者對最新財報的反應不太樂觀,趣活股價在財報發佈後的三個交易日內下跌了7%。總言之,該公司要在部分新業務上取得更好的進展,才能重新激發投資者的興趣。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

蜂窩晶片出貨全球第一 翱捷加碼高毛利ASIC
上市九個月再赴港 摩爾線程為GPU競賽加碼融資
機器人「眼睛」熱賣 奧比中光盈利卻失焦
晶科轉向AI投資 會否失去光芒?
騰訊退場未離席 B站融資7億美元衝刺增長


