
賣一輛蝕一輛 千里科技要靠AI逆轉勝?
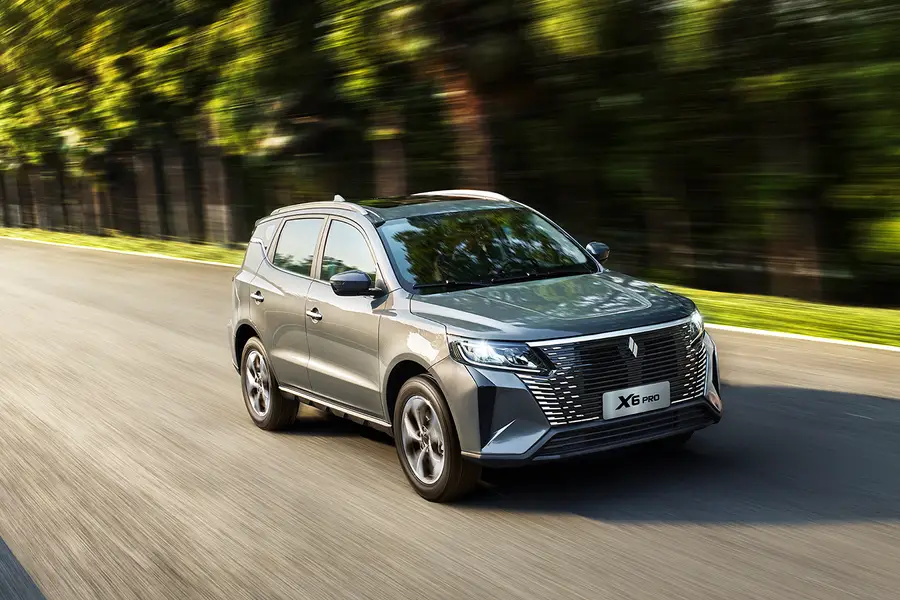
汽車製造商千里科技已申請赴港上市,新任領導者據稱擁有十多年人工智能經驗,但具體細節欠奉
重點:
- 隨著新能源汽車銷售增長,今年上半年收入上升40%,但毛利率轉為負值
- 吉利為其主要合作夥伴,近期亦與奔馳簽署協議,以25%的折讓價格出售其在上海上市股份的3%
陽歌
剛遞交香港上市申請的汽車與摩托車製造商重慶千里科技股份有限公司(601777.SH)頗具神秘色彩,整份申請文件幾乎完全建立在一個願景上——即有朝一日成為人工智能科技巨頭。不過,這一願景存在一個根本問題:公司至今尚未從自稱最具潛力的人工智能業務中產生任何收入。
這份由港交所於10月16日首次披露、並於上周五更新的上市申請文件,充斥著對「人工智能(AI)」的敘述。誠然,近年來幾乎所有上市公司都喜歡在文件中掛上這個流行詞彙,但千里科技在「AI敘事」上的熱度更勝一籌——在整份文件中共提及「AI」近200次,其中僅在討論其「AI+出行」業務的部分,就出現了49次。
目前,公司的主要收入仍來自汽車與摩托車銷售,包括傳統燃油車與新能源車兩類產品,旗下品牌涵蓋「睿藍汽車」與「楓葉汽車」。不過,這些業務規模仍然有限,顯示千里科技在競爭激烈的中國汽車市場中仍難打開局面。
根據中國汽車工業協會最新數據,睿藍汽車在9月份的中國新能源汽車品牌銷量排名中位列第29位。目前中國新能源車約佔整體乘用車市場的一半,而千里科技自家汽車銷售約半數也是新能源車。
這排名使公司在中國新能源汽車銷售上,略高於寶馬與本田等外資品牌,但仍遠落後於主要新能源車品牌,即使一些規模不大的新品牌也比不上,如第19位的極狐汽車與第26位的光束汽車。
儘管如此,千里科技仍具備若干有利因素。其一是與吉利控股(0175.HK)的深厚合作關係。吉利旗下擁有包括沃爾沃、蓮花及極星等國際品牌,以及自主新能源品牌極氪汽車。另一項利好是近期與奔馳的合作,後者將以約25%的折讓價格,收購千里科技上海上市股份(A股)的3%,此舉被視為對公司前景的信任。
不過,千里科技希望投資者相信,其最核心的資產與人工智能轉型背後的「秘密武器」,是一位頗具神秘色彩的人物——印奇,現年37歲。他於去年加入公司,並於11月出任董事長。與公司其他高管在申請文件中均有詳盡履歷不同,印奇的介紹極為簡略,僅寫道他「擁有超過十年人工智能視覺領域的深厚經驗,並具備多次成功創業的紀錄」。
這或許也解釋,為什麼儘管在上市文件中大談人工智能概念,公司目前仍沒有任何與人工智能相關的產品在市面銷售。申請文件寫道:「我們已推出技術解決方案,主要包括智能駕駛、智慧座艙及自動駕駛出租車方案。」但文件也隨即補充,截至今年6月,「我們尚未從技術解決方案中產生任何收入。」
賠錢生意
公司必須盡快從新的人工智能業務中開始創造收益,因其傳統的汽車與摩托車業務發展緩慢,更令人擔憂的是,公司目前生產汽車的成本已高於售價,也就是說,每賣出一輛車都在虧錢,這反映出中國汽車市場過剩,導致近兩年來激烈價格戰的負面影響。
根據申請文件,公司2023年收入下滑約20%,到2024年才趨於穩定。今年上半年,隨著新能源汽車業務大幅增長,收入強勁回升,但畢竟原來的基數較小。今年上半年,公司錄得收入41.5億元(約合5.83億美元),同比增長約40%,而去年同期為29.5億元。增長主要得益於新能源汽車銷量同比增長逾倍,不過公司在最近六個月僅售出19,364輛汽車,規模仍屬有限。
今年上半年,公司約63%的收入來自汽車銷售,其餘大部分則來自摩托車銷售。然而這並未改善公司的盈利情況——汽車業務毛利率為負0.9%,摩托車業務毛利率則為正11.7%。
綜合計算,公司今年上半年整體毛利率僅為5.5%,遠低於吉利汽車及中國電動摩托車領軍企業小牛電動等的15.8%水平。
微薄的毛利率最終也反映在千里科技的淨利潤上,公司今年上半年虧損1.16億元,較去年同期虧損1.08億元略為擴大。自2023年以來,公司一直處於虧損狀態,但資金狀況仍相對充裕,截至6月底,帳上現金約為19億元。
千里科技成立於1997年,六年後進入汽車製造業,並於2010年在上海證券交易所上市。此次赴港上市,將使其成為最新一批在滬深兩地上市後,再登上香港股市這個國際資本舞台。公司業務的重大轉型始於與吉利控股的合作,以及雙方於2022年共同推出的睿藍汽車品牌。目前,吉利及其創辦人李書福合計持有千里科技在上海上市股份約30%,吉利亦被列為公司未來潛在的人工智能產品買家之一。
目前,吉利集團約佔千里科技採購總額的30%,內容包括整車成套件及汽車零部件。同時,吉利也是千里科技最大的單一客戶,過去三年其貢獻公司收入的比重介於30%至40%之間。
至於奔馳則是最新的合作夥伴,雙方於今年9月達成協議,奔馳將以13.4億元收購千里科技在上海上市的3%股份。這項交易表面顯示出對公司的信心,但需指出的是,交易是以約25%的折讓價格完成。此外,吉利本身也是奔馳的重要合作夥伴,這一關係可能正是促成此次合作的一大關鍵因素。
整體而言,千里科技的前景仍存在不少疑問,可能令投資者保持審慎。新任董事長的背景資訊有限,以及公司人工智能業務仍處於初期階段,雖為轉型提供了想像空間,但同時也帶來諸多不確定性。與此同時,該公司的現有汽車業務規模過小,且短期內看不到恢復盈利的跡象,市場對其信心仍顯不足。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章
三季度盈利升十倍 星源材質開市不升反跌
光模塊成轉型新引擎 東山精密啟動港股IPO
雲迹自比「機器人界特斯拉」 轉攻服務收費仍難打動投資者
主業回暖帶動盈利 國恩拓展電子特氣版圖


