
盈利在望,智能手機回收商萬物新生推進本地化運營
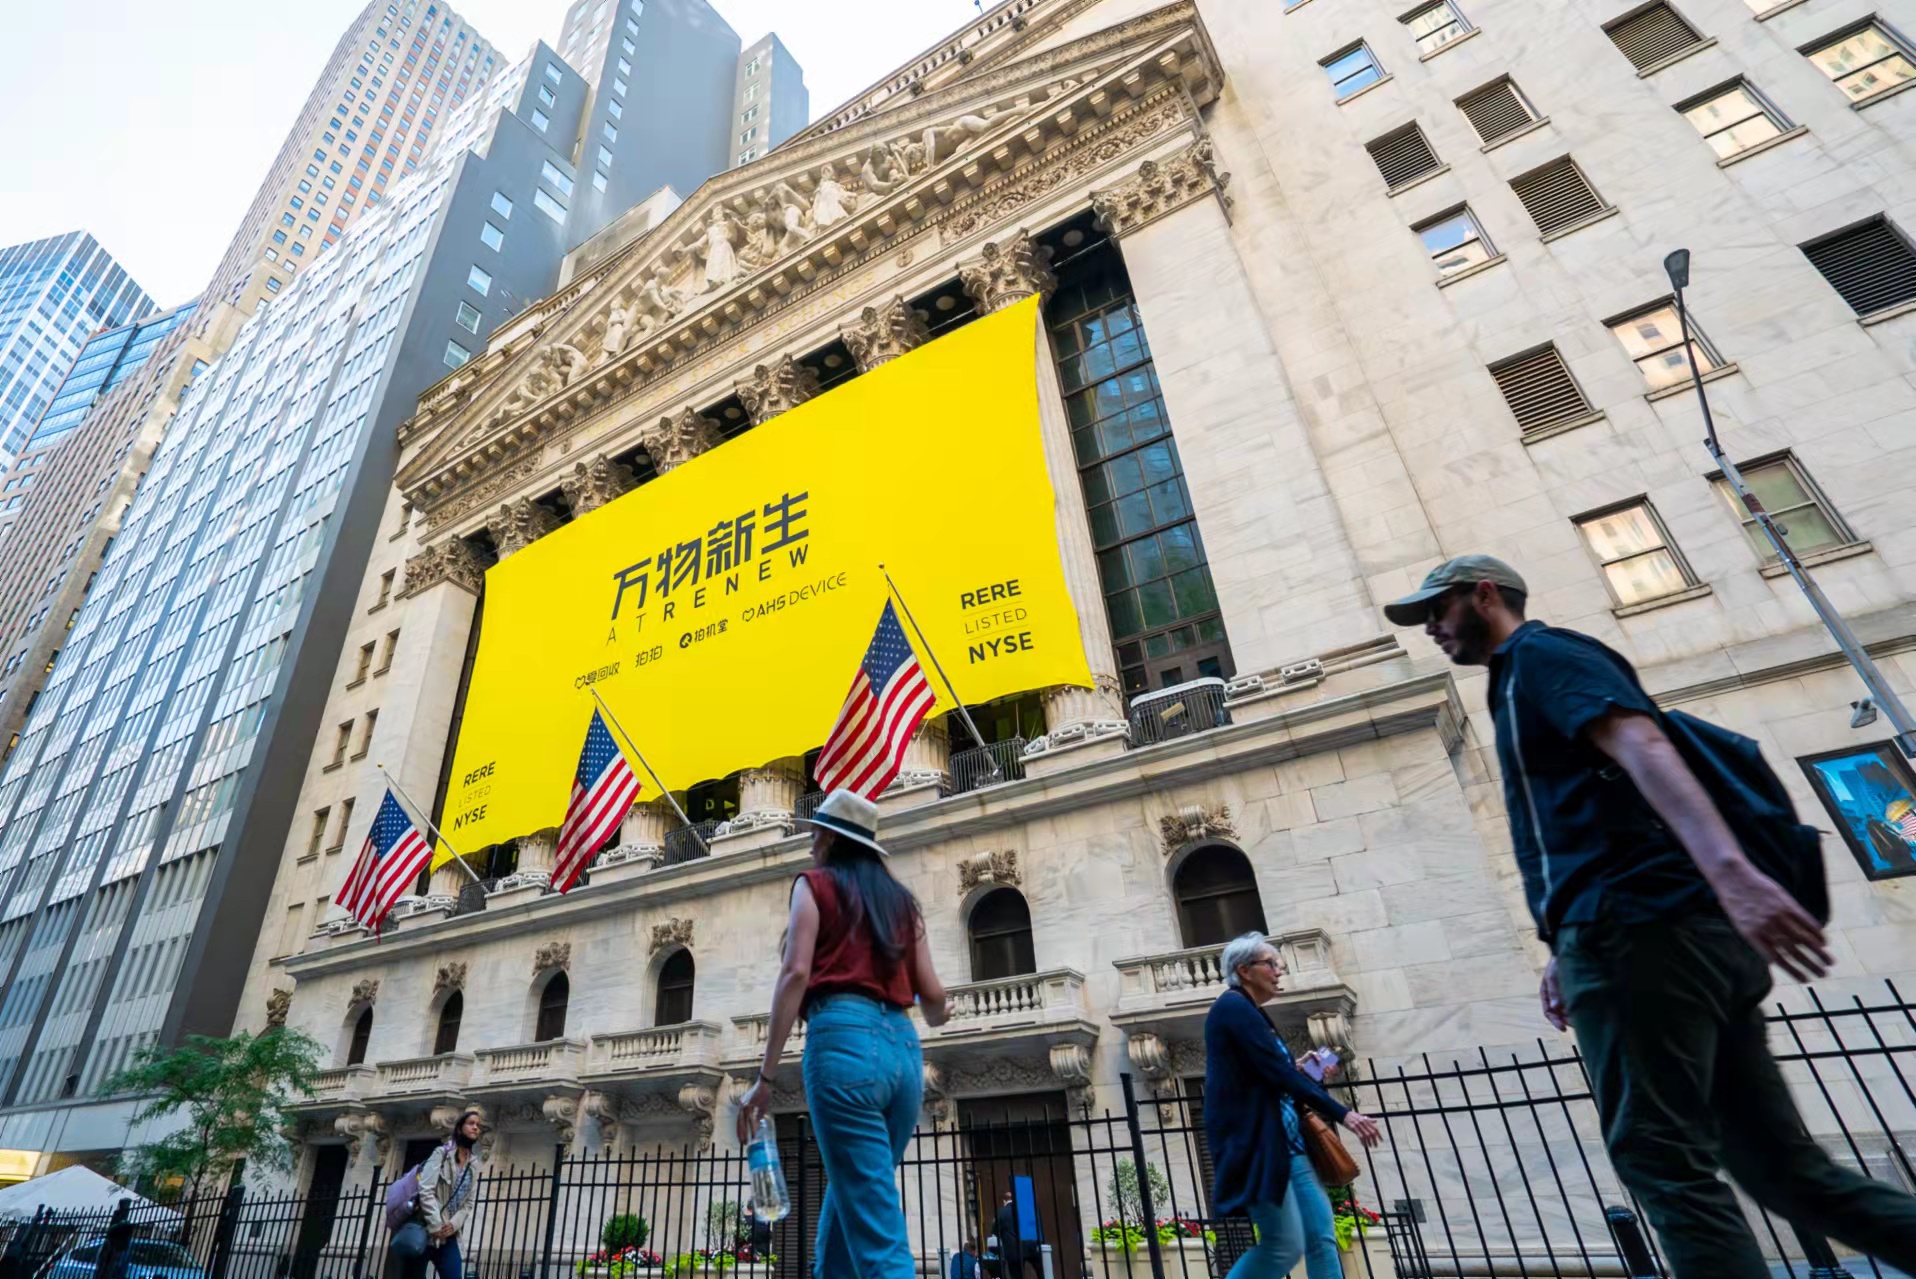
公司的目標是積極拓展城市級別的新回收模式,在未來四年內將GMV增加兩倍
重點:
- 回收專家萬物新生的目標是到2025年實現超過1,000億元的GMV,大約是今年水平的三倍
- 公司表示,預計明年將實現非美國通用會計準則下的盈利
陽歌
坐穩了啊。
專營電子産品回收、原來叫愛回收的萬物新生(RERE.US)對外宣布,希望在未來四年裏大幅提高其經手的二手商品總值(GMV)。更確切地說,這家公司在最新季度業績報告中表示,它的目標是到2025年實現GMV超1000億元人民幣(156億美元),是今年320億元人民幣的大約三倍。
讓它設下如此宏大目標的“獨門秘籍”,是一個新的商業模式。該公司今年早些時候開始在兩個城市對這一商業模式進行試驗,試圖在城市維度而不是全國維度進行更多的回收並進行管理優化。我們稍後會詳細討論這個新模式,它更加注重利用實體店進行銷售,因爲對於一些消費者來說,他們往往喜歡在購買價值較高的二手手機之前先進行試用。
該公司目前很大一部分的回收業務在網上進行,其中又有很大一部分是通過與電子商務巨頭京東(JD.US)合作完成的,後者持有萬物新生約34%的股份並助力其回收和以舊換新業務。
這種新興的綫上綫下混合銷售的方式對於高價位的消費品,尤其是可能存在隱蔽問題的二手商品,已經變得越來越重要。正如我們之前的文章寫過,萬物新生主要關注的是二手手機、平板和筆記本電腦,由於其規模和遍布全國的網點,它有能力作爲所售産品的擔保人來解决消費者的擔憂。
該公司還有一個利好方面是,它與中國重視綠色發展的計劃在許多方面相一致,這些計劃包括到2030年實現碳達峰,到2060年實現碳中和的國家目標。與政府舉措保持一致是在中國成功經營的一個關鍵因素,因爲它往往能確保得到政府的大力支持並降低政策風險。
錦上添花的是,該公司還宣布,它即將實現非美國通用會計準則(non-GAAP)標準的盈利,過去一年很少有中國科技公司能够這麽說。
雖然有著種種利好因素,而且分析師也相當看好這家公司,但投資者却更謹慎。自11月18日萬物新生宣布最新業績以來,它的股票已經下跌了約20%,現在的交易價格接近歷史最低點,約爲6月份IPO發行價14美元價格的一半。
從估值來看,該公司也顯然沒有得到太多投資者的尊重。它的股票目前的市銷率(P/S)只有1.5倍,對於這種高增長的公司來說,這是完全出乎意料的。
相比之下,美國二手車交易專家Carvana(CVNA.US)的市銷率爲2.1倍,而新上市的時裝租賃商Rent the Runway(RENT.US)的市銷率則高得多,爲6.6倍。中國公司優信(UXIN.US)正逐步轉型成與萬物新生類似的模式,它股票的市銷率值也高達7.3倍。
分析師群體則更看好這家公司,據雅虎財經顯示,四位分析師中有兩位將它評爲“買入”,另外兩位則評爲“强力買入”。這些分析師認爲這家公司明年將實現收支平衡或略有虧損,並給予其18.42美元的平均目標價,幾乎是它當前水平的三倍。
一體化城市模型
對大背景有了瞭解後,我們就用剩下來的篇幅仔細看看該公司的“一體化城市”商業模式,並對它最新的財務狀况進行更爲細緻的分析。
一體化城市模型聽起來有點專業,但主要意思就是,萬物新生希望以城市爲經營單元——從消費者手裏收購二手電子産品、對它們進行測試和翻新,然後在當地重新銷售。這種模式據信效率更高(因此利潤也更高),因爲它在城市維度進行業務組合,不依賴全國範圍內的大量物品和人員流動。
這種模式依賴於强大的實體店回收與銷售網絡,而這正是萬物新生一直在積極發力的方面。其實體店網絡最近突破了1,000家大關,公司希望到年底能達到1,300家。擴大規模的一個重要部分是與特許經營合作夥伴一起開店,這樣可以以更低的成本實現更快的擴張。
今年早些時候,萬物新生開始在河北廊坊和浙江湖州開始試驗該模式,並計劃明年將其擴大到50個城市,在未來三到四年內擴大到100個城市。這是我們前文提到的GMV 1,000億元這個宏大目標背後的推動力量。
在財報電話會議上,公司的高層指出,兩座試點城市在10月份的GMV增幅“明顯超出”了公司的整體水平。他們沒有給出更多的細節,但按季度計算,截至9月份的三個月裏,萬物新生的GMV同比增長56.6%,達到83億元。
然後我們再來看看該公司第三季度更廣泛的財務數據,包括近20億元的營收,同比增長約48%。營收應該會繼續以類似的速度增長,公司預計,第四季度營收同比增幅將在40%到43%之間,至23億元~23.5億元之間。
萬物新生的大部分收入仍然來自二手産品銷售,不過由於平台交易量以及增值業務的增長,其新業務在第三季度的增速更快,達到了67%,目前佔其總收入的15.2%。
財報顯示,萬物新生在第三季度的淨虧損爲1.217億元,較上年同期的9,420萬元虧損有所擴大。在調整後的非通用會計準則基礎上,不包括基於股票的薪酬以及與早先一次重大並購相關的成本,該公司虧損2,250萬元,而去年同期虧損2,810萬元。
而一個令人鼓舞的消息是,該公司表示即將實現盈利。
“我們有望在不久的將來實現盈利,”公司CEO陳雪峰在財報電話會議上說道。“我們預計將實現非通用會計準則基礎上的運營盈利,並且有信心在2022財年實現非通用會計準則基礎上的運營盈利。”
咏竹坊專注於在美國和香港上市的中國公司的報道,包括贊助內容。欲瞭解更多信息,包括對個別文章的疑問,請點擊這裏聯繫我們。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

電子煙迷夢漸散 中國波頓轉押原料藥
震坤行連兩季盈利 仍難扭轉股價跌勢
班尼路轉營電商見效 德永佳老本行卻失速
收入升利潤跌 明基醫院經營壓力大


