
盈利在望,智能手机回收商万物新生推进本地化运营
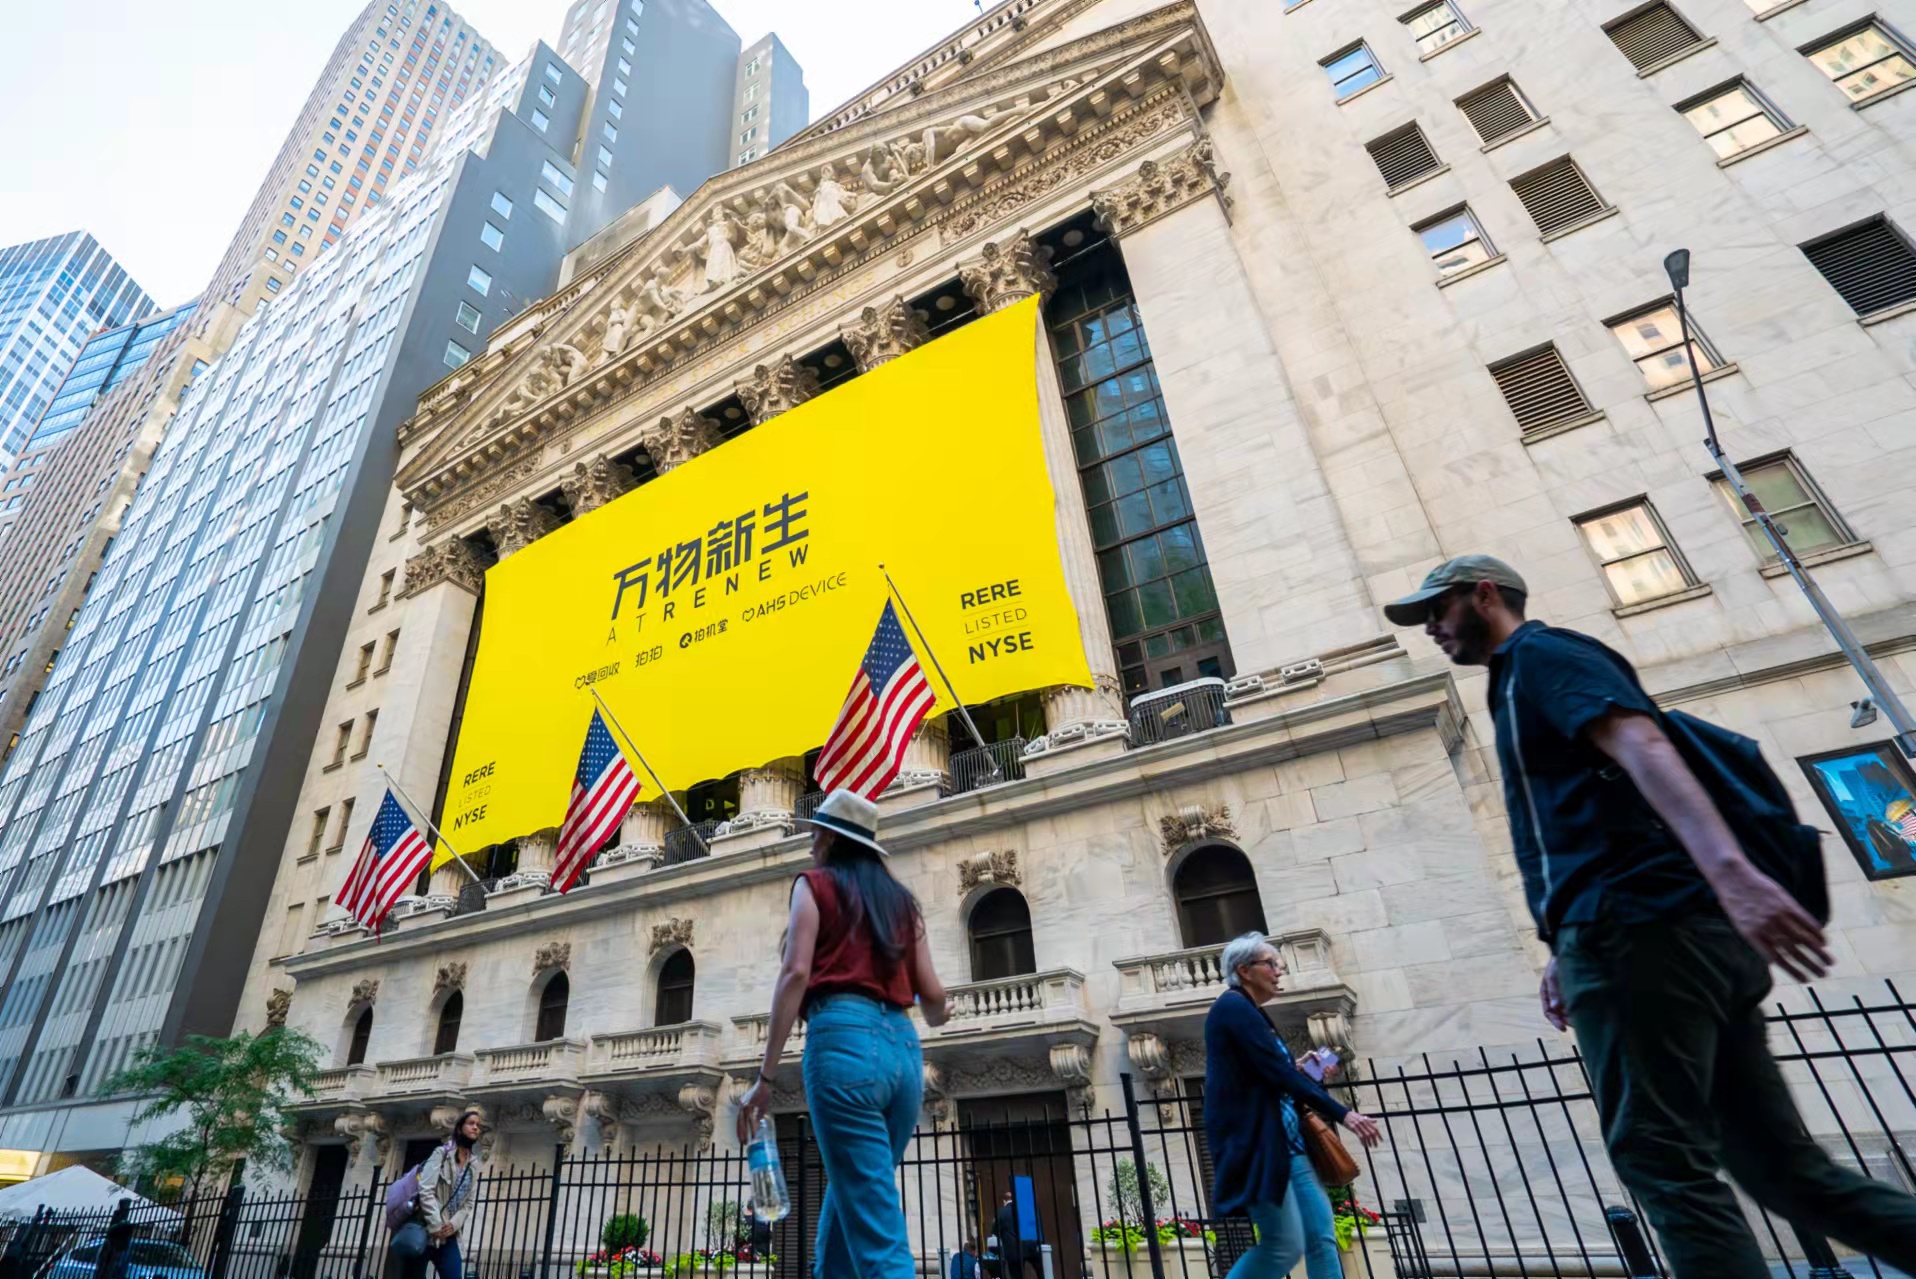
公司的目标是积极拓展城市级别的新回收模式,在未来四年内将GMV增加两倍
重点:
- 回收专家万物新生的目标是到2025年实现超过1000亿元的GMV,大约是今年水平的三倍
- 公司表示,预计明年将实现非美国通用会计准则下的盈利
阳歌
坐稳了啊。
专营电子产品回收、原来叫爱回收的万物新生(RERE.US)对外宣布,希望在未来四年里大幅提高其经手的二手商品总值(GMV)。更确切地说,这家公司在最新季度业绩报告中表示,它的目标是到2025年实现GMV超1000亿元人民币(156亿美元),是今年320亿元人民币的大约三倍。
让它设下如此宏大目标的“独门秘籍”,是一个新的商业模式。该公司今年早些时候开始在两个城市对这一商业模式进行试验,试图在城市维度而不是全国维度进行更多的回收并进行管理优化。我们稍后会详细讨论这个新模式,它更加注重利用实体店进行销售,因为对于一些消费者来说,他们往往喜欢在购买价值较高的二手手机之前先进行试用。
该公司目前很大一部分的回收业务在网上进行,其中又有很大一部分是通过与电子商务巨头京东(JD.US)合作完成的,后者持有万物新生约34%的股份并助力其回收和以旧换新业务。
这种新兴的线上线下混合销售的方式对于高价位的消费品,尤其是可能存在隐蔽问题的二手商品,已经变得越来越重要。正如我们之前的文章写过,万物新生主要关注的是二手手机、平板和笔记本电脑,由于其规模和遍布全国的网点,它有能力作为所售产品的担保人来解决消费者的担忧。
该公司还有一个利好方面是,它与中国重视绿色发展的计划在许多方面相一致,这些计划包括到2030年实现碳达峰,到2060年实现碳中和的国家目标。与政府举措保持一致是在中国成功经营的一个关键因素,因为它往往能确保得到政府的大力支持并降低政策风险。
锦上添花的是,该公司还宣布,它即将实现非美国通用会计准则(non-GAAP)标准的盈利,过去一年很少有中国科技公司能够这么说。
虽然有着种种利好因素,而且分析师也相当看好这家公司,但投资者却更谨慎。自11月18日万物新生宣布最新业绩以来,它的股票已经下跌了约20%,现在的交易价格接近历史最低点,约为6月份IPO发行价14美元价格的一半。
从估值来看,该公司也显然没有得到太多投资者的尊重。它的股票目前的市销率(P/S)只有1.5倍,对于这种高增长的公司来说,这是完全出乎意料的。
相比之下,美国二手车交易专家Carvana(CVNA.US)的市销率为2.1倍,而新上市的时装租赁商Rent the Runway(RENT.US)的市销率则高得多,为6.6倍。中国公司优信(UXIN.US)正逐步转型成与万物新生类似的模式,它股票的市销率值也高达7.3倍。
分析师群体则更看好这家公司,据雅虎财经显示,四位分析师中有两位将它评为“买入”,另外两位则评为“强力买入”。这些分析师认为这家公司明年将实现收支平衡或略有亏损,并给予其18.42美元的平均目标价,几乎是它当前水平的三倍。
一体化城市模型
对大背景有了了解后,我们就用剩下来的篇幅仔细看看该公司的“一体化城市”商业模式,并对它最新的财务状况进行更为细致的分析。
一体化城市模型听起来有点专业,但主要意思就是,万物新生希望以城市为经营单元——从消费者手里收购二手电子产品、对它们进行测试和翻新,然后在当地重新销售。这种模式据信效率更高(因此利润也更高),因为它在城市维度进行业务组合,不依赖全国范围内的大量物品和人员流动。
这种模式依赖于强大的实体店回收与销售网络,而这正是万物新生一直在积极发力的方面。其实体店网络最近突破了1000家大关,公司希望到年底能达到1300家。扩大规模的一个重要部分是与特许经营合作伙伴一起开店,这样可以以更低的成本实现更快的扩张。
今年早些时候,万物新生开始在河北廊坊和浙江湖州开始试验该模式,并计划明年将其扩大到50个城市,在未来三到四年内扩大到100个城市。这是我们前文提到的GMV 1000亿元这个宏大目标背后的推动力量。
在财报电话会议上,公司的高层指出,两座试点城市在10月份的GMV增幅“明显超出”了公司的整体水平。他们没有给出更多的细节,但按季度计算,截至9月份的三个月里,万物新生的GMV同比增长56.6%,达到83亿元。
然后我们再来看看该公司第三季度更广泛的财务数据,包括近20亿元的营收,同比增长约48%。营收应该会继续以类似的速度增长,公司预计,第四季度营收同比增幅将在40%到43%之间,至23亿元~23.5亿元之间。
万物新生的大部分收入仍然来自二手产品销售,不过由于平台交易量以及增值业务的增长,其新业务在第三季度的增速更快,达到了67%,目前占其总收入的15.2%。
财报显示,万物新生在第三季度的净亏损为1.217亿元,较上年同期的9420万元亏损有所扩大。在调整后的非通用会计准则基础上,不包括基于股票的薪酬以及与早先一次重大并购相关的成本,该公司亏损2250万元,而去年同期亏损2810万元。
而一个令人鼓舞的消息是,该公司表示即将实现盈利。
“我们有望在不久的将来实现盈利,”公司CEO陈雪峰在财报电话会议上说道。“我们预计将实现非通用会计准则基础上的运营盈利,并且有信心在2022财年实现非通用会计准则基础上的运营盈利。”
咏竹坊专注于在美国和香港上市的中国公司的报道,包括赞助内容。欲了解更多信息,包括对个别文章的疑问,请点击这里联系我们。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

电子烟迷梦渐散 中国波顿转押原料药
震坤行连两季盈利 仍难扭转股价跌势
班尼路转型电商见效 德永佳老本行却失速
收入升利润跌 明基医院经营压力大


