從火鍋江湖突圍 複合調味品龍頭聚慧叩關港交所
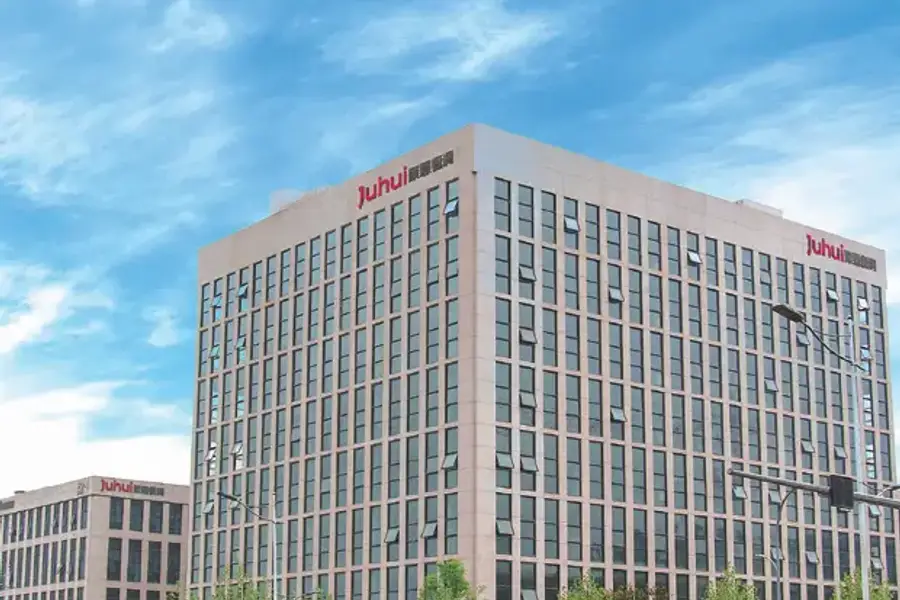
總部位於重慶、面向餐飲企業提供複合調味品的聚慧,希望追隨競爭對手海天味業去年12.8億美元上市的步伐
重點:
- 聚慧食品已申請赴港上市,儘管競爭帶來盈利壓力,公司仍押注規模達8,400億美元的中國餐飲市場尋求增長
- 公司為連鎖餐廳生產複合調味品定製品,而中國餐廳連鎖化率相較美國、日本等成熟市場仍處於較低水平
譚英
1999年7月,來自中國西南大學化學專業的苟中軍與王斌,開始利用兼職時間協助火鍋店老闆調製鍋底配方。當時不同廚師做出的鍋底口味各有差異,而兩人這門獨特的調味生意很快迎來大量訂單,並開始成為劉一手、重慶小天鵝及成都獅子樓等本地知名火鍋品牌的幕後合作夥伴。
兩人於2008年成立自己的公司聚慧企業管理,隨後服務中國多個增長最快的全國性餐飲連鎖品牌,從海底撈、呷哺呷哺等火鍋品牌,到知名中式快餐連鎖老鄉雞等其他餐飲企業。
如今,聚慧食品科技有限公司已成為中國第四大複合調味品定製品供應商,並計劃赴港IPO,希望追隨規模更大的競爭對手海天味業(3288.HK;603288.SH)進入資本市場。海天味業是行業龍頭,一年前在香港上市集資100億港元(12.7億美元)。
苟中軍與王斌能否複製海天的上市表現,將取決於市場是否青睞他們相對細分的複合調味品供應業務。複合調味品約佔中國整體調味品市場的四分之一。聚慧是該細分領域中最大的第三方中式複合調味品定製品供應商,但頤海國際(1579.HK)及同樣考慮赴港上市的天味食品(603317.SH)等競爭對手也緊隨其後。
聚慧上周遞交申請文件,希望投資人看重其多年行業經驗,以及中國餐廳連鎖化率相較美國、日本等成熟市場仍然較低所帶來的增長空間。連鎖餐廳正是聚慧的主要客戶。
若以聚慧2025年盈利1.25億元及與海天相若的21倍市盈率計算,公司估值約為26億元(3.83億美元),僅相當於規模大得多的中國醬油龍頭海天約2,000億元市值的一小部分。不過,海天歷史更悠久、根基也更深厚,已有逾百年歷史,相較之下,聚慧只有約20年發展時間。
增長潛力強勁
申請文件引用第三方數據指出,中國複合調味品市場去年規模達1,302億元,約佔全國調味品整體市場5,113億元的四分之一。中國整體調味品市場預計到2030年前年均增長6.2%,而由多種原料組成的複合調味品,預計年均增速將更快,達9.8%。
預製調味品需求增加,部分反映年輕消費者未必認為凡事都需要從零開始烹調。不過,聚慧只面向企業客戶銷售,意味著其增長主要由餐飲企業的快速擴張帶動,而這些企業依賴聚慧穩定的產品品質及定製能力。
根據中國連鎖經營協會2026年報告,去年門店數介乎500至1,000家的中型餐飲連鎖品牌,門店數按年增長32.6%;擁有101至500家門店的連鎖品牌,門店數則增長28.3%。整體而言,按中國連鎖經營協會數據,連鎖品牌在中國餐飲市場中的佔比,由2023年的21%升至去年的25%。
去年中國餐廳連鎖化率僅為22.9%,遠低於美國的56.9%及日本的53.2%。聚慧認為,這為其業務帶來顯著增長潛力,因為公司收入主要來自連鎖餐飲經營者。
相較公司2023年至2025年間相對平穩的實際收入與利潤,這些市場數據顯然更能為聚慧的IPO申請增添想像空間。事實上,公司去年收入與利潤均有所下滑,收入下降2.6%至11.1億元,利潤則下降18%至1.25億元。不過,今年首三個月業績有所回升,收入同比增長21%至2.97億元,利潤增長71%至2,970萬元。
公司的毛利率在2023年至2025年間也大致持平,其後由去年同期的30.3%微降至今年首季的30.2%。平均售價下跌持續壓低其利潤率,尤其是佔聚慧收入約95%的複合調味品定製品。這類定製產品的平均售價由2023年的每公斤21.6元,降至去年的19.9元,並於今年首季進一步降至每公斤19.3元。公司指出,市場競爭以及擴大市場份額的需要,是價格下降的主要原因。
復購率強勁
雖然這些數字看起來不算亮眼,但聚慧表示,投資者同樣應關注其客戶留存情況。在公司目前服務的13萬家餐飲門店中,年度客戶復購率已由2023年的54.2%大幅升至去年的72.1%。
聚慧在其總部所在地重慶一座84,900平方米的工廠生產複合調味品定製品,並在一座33,000平方米的工廠生產複合調味品標準品。真正的定製工作則透過其遍布全國的30個應用中心完成,這些中心配備100名研發專家及專業廚師。聚慧表示,這是行業內規模最大的同類網絡。公司稱,該網絡扮演著「客戶現場研發顧問」的角色,免費提供菜單開發支持、共同創作新配方,並在現場協助解決營運挑戰。
聚慧真正出色之處之一在於其資產負債表。公司資產淨值由2023年的3.334億元,幾乎倍增至今年首季的6.273億元,主要受益於回購早期投資者持有的優先股。這幫助公司將債務由2023年的5.534億元,降至2026年首季的1.573億元,也讓苟中軍與王斌保有公司80%的股權。
雖然聚慧許多大型客戶仍在增長,但公司可能面臨的一項挑戰是,部分最大型連鎖品牌正將增長重心放在中國以外市場。相比之下,根據中國連鎖經營協會報告,門店數超過1萬家的最高層級連鎖餐廳,其國內門店數量保持相對穩定。
海底撈就是一個例子。該公司於2022年將海外業務分拆為一家獨立上市公司,該業務目前在14個國家擁有127家門店,主要分布於東南亞。聚慧或許能為這類客戶的海外業務提供服務,但相關公司也可能讓海外分部尋找能夠在當地生產,且更了解當地口味的供應商。
整體而言,聚慧呈現給投資者的是一個喜憂參半的故事。一方面,公司身處具備龐大增長潛力的細分市場;但另一方面,在努力維持對國內競爭對手領先之際,聚慧能否與市場同步增長,仍遠未明朗。
欲訂閱咏竹坊每周免費通訊,請點擊這裏