
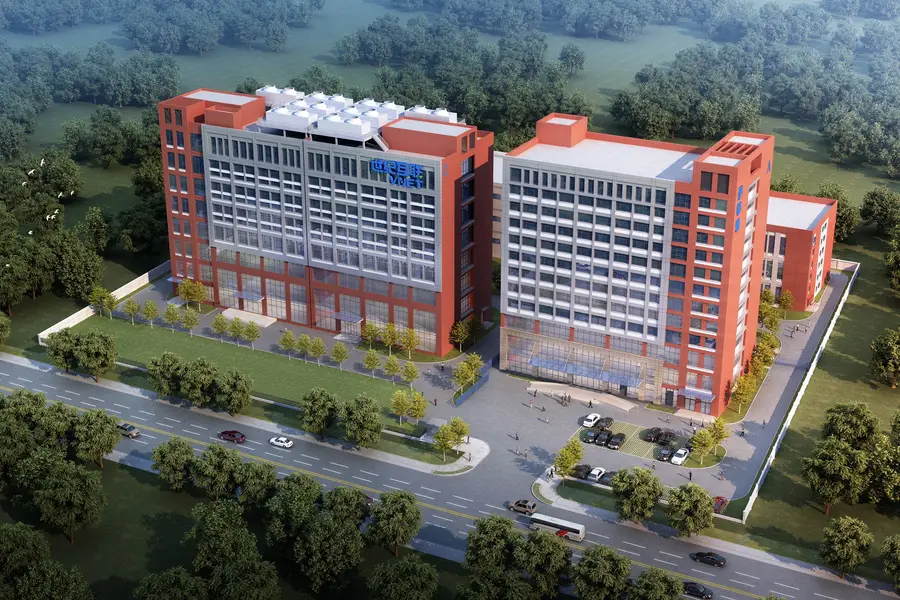
在電池巨頭寧德時代(CATL)近10億美元新投資支持下,中國歷史最悠久的獨立數據中心營運商世紀互聯,正逐步在AI時代重新站穩腳步
重點:
- 曾一度落後於同業的世紀互聯(VNET),透過與寧德時代達成重大合作,進一步推動自身轉型為聚焦AI的大型批發型數據中心營運商
- 即使寧德時代投資近10億美元,世紀互聯創辦人陳升仍牢牢掌控公司;而這筆投資亦顯示寧德時代正從電池業務延伸至AI能源基建領域
胡鳴鶴
當人稱Josh的陳升於1996年創立世紀互聯集團(VNET.US)時,中國甚至還未出現首個獨立民營數據中心。30年後,經歷多次起伏與不穩定發展後,世紀互聯認為自己終於找到成功方程式,那就是押注AI熱潮,而數據中心容量如今已成為中美科技競爭中的關鍵戰略資產。
這一新現實在上周得到充分體現。與動力電池龍頭寧德時代新能源科技股份有限公司(300750.SZ;3750.HK)相關的財團,同意斥資近10億美元收購世紀互聯約38%股份。消息公布後,世紀互聯股價飆升約25%,不僅反映市場對其前景的強烈信心,也顯示寧德時代認為該股當時估值被嚴重低估。
從先行者到AI競爭者
世紀互聯早年靠著提供中國三大國有電信營運商體系之外的託管服務建立市場地位。當時,中國數據中心市場幾乎由國有電信商壟斷。如今,世紀互聯已在中國超過30座城市營運逾50個數據中心,擁有889兆瓦(MW)批發型容量,以及超過4.9萬個零售機櫃。其客戶包括字節跳動、阿里巴巴與騰訊等互聯網與雲服務巨頭,而這些企業的AI布局,正持續推升對數據中心容量的需求。
但在近期AI熱潮出現之前,世紀互聯過去十年大部分時間都落後於增長更快、策略更成熟的競爭對手。沉重債務、公司治理疑慮,以及多次私有化失敗,持續打擊投資者信心,導致其估值長期低於同業萬國數據(GDS.US;9698.HK)與秦淮數據(Chindata)。
世紀互聯的翻身,建立在其轉向專為AI運算負載打造的大型批發型數據中心。2025年,公司新增容量達創紀錄的404兆瓦,使其已投入營運的批發型容量增至889兆瓦,另有452兆瓦正在建設中。新增批發型訂單總計達135兆瓦,帶動已投運容量承諾率升至95%,整體使用率則達70.1%。
隨著公司預計2026年再新增450至500兆瓦容量,並計劃今年投入100億至120億元(約14億至17億美元)資本開支,世紀互聯以AI為核心的大型批發型業務,已迅速成為主要增長引擎。
寧德時代跨出電池業務
另一邊,寧德時代則突然在世紀互聯身上找到新的AI合作可能。寧德時代靠電動車電池與儲能業務建立全球領先地位,但激烈競爭正迫使其尋求核心業務以外的新方向。今年春季,公司先後投資高壓直流電供應商杭州中恒電氣的母公司,並簽下大型鈉離子電池合約,其後再進一步投資世紀互聯。
其戰略邏輯相當直接:把寧德時代的儲能技術與數據中心電力系統結合,建立一套「電池—供電—算力」生態系。這一模式的基礎,在於數據中心本身就是高耗能產業,而隨著高算力AI應用快速增加,耗電需求也持續攀升。許多數據中心目前已利用太陽能系統供電,但同時亦需要儲能設備,確保即使在沒有日照時仍能穩定供電。
寧德時代2025年共銷售541吉瓦時(GWh)動力電池,以及121吉瓦時儲能電池。但其儲能系統電池出貨量僅增長29%,遠低於市場79%的整體增速,主要因比亞迪(002594.SZ;1211.HK)與億緯鋰能(300014.SZ)等競爭對手正積極擴張。此次投資世紀互聯,除了可為寧德時代儲能產品帶來穩定客戶,也為其新技術提供真實場景測試平台。
世紀互聯仍姓「陳」
根據上周三公布的交易方案,兩家與寧德時代有關聯的投資公司,將以每股1.4486美元價格,最多收購6.504億股世紀互聯A類普通股,相當於每股美國存託股份(ADS)8.6914美元。若交易全面完成,寧德時代將持有世紀互聯約38.1%已發行股份。
不過,寧德時代距離實際控制世紀互聯仍有很大距離,因為另一項同步簽署的協議規定,寧德時代需按照陳升的指示行使投票權。此外,投資者權益協議亦對股份轉讓設有一定期限限制。簡單而言,寧德時代取得重要戰略持股地位,但陳升仍繼續掌控公司決策權。
考慮到世紀互聯過去長期表現落後,這樣的安排或許會令部分期待公司全面改革治理架構的投資者感到失望。但市場反應顯示,投資者看到的並不只是一宗普通股份出售交易。隨著寧德時代的背書,世紀互聯的AI轉型策略顯得更具可信度,並且與一位深知AI產業最重要瓶頸之一——電力——的合作夥伴綁定在一起。
為AI擴張融資
這筆戰略投資到來之際,正值世紀互聯大幅增加對高資本密集型數據中心業務的投入。公司近年推動所謂「傳送帶式」融資模式,即先開發項目,再把成熟資產出售至私募房地產投資信託基金(REITs)以回收資金。2026年3月,公司在上海推出兩隻REITs產品,集資63.6億元。這筆資金將用於支持世紀互聯2026年的交付計劃。公司亦表示,若沒有資產循環機制,每年可能需要額外舉債超過80億元,才能支撐現有項目儲備。
此外,公司仍面臨其他風險。世紀互聯的大型批發型業務高度依賴少數大型客戶,若這些客戶放緩AI基建投資,或轉向自建數據中心,均可能對訂單造成壓力。同時,若REITs出售進度延遲,亦可能加重公司資產負債表壓力。
不過,整體市場環境仍然有利。弗若斯特沙利文預計,在IT外包、5G、雲服務及AI需求帶動下,中國中立數據中心服務市場於2025年至2030年間,年均增長率將達18.5%。
能源 AI與全球競爭
寧德時代投資世紀互聯,亦反映更深層的產業變化。在AI競賽中,電力正逐漸變得與支撐AI運算的GPU晶片同樣重要。國際能源署(IEA)估計,到2030年,美國數據中心用電需求將倍增至4,260億度電(TWh),而中國需求亦可能翻倍至約2,770億度電。
中國的優勢,在於能快速擴張電力基建。目前中國發電量已超過美國兩倍,並且具備西方難以匹敵的輸電建設速度。把世紀互聯的數據中心營運基礎,與寧德時代的儲能及電力轉換技術結合,正好符合中國建立全國高容量數據中心網絡、支撐AI發展的戰略方向。
這一點尤其重要,因為中美目前仍處於科技對峙狀態。上周於北京舉行的習特會,雖然達成一些有限經濟合作,但在先進AI晶片出口問題上仍未取得突破。在這樣的背景下,世紀互聯與寧德時代的合作,看起來已不只是一宗企業交易,更反映中國在全球AI競賽中,在追趕GPU晶片技術同時,正試圖建立自身的基建優勢。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

嘉利國際盈利倍增 難敵AI股拋售潮
AI故事待兌現 領益智造先靠iPhone Duo翻身?
劍橋科技重金押注光模塊 擴產回報面臨考驗
大金重工第三季業績惡化 上市五月股價勁挫六成
科大智能重整後赴港 靠電力老本行撐增長
匯損拖低福耀盈利 智能玻璃仍待放量



