
「白標」墨盒生產商星圖 利潤增長引誘投資者
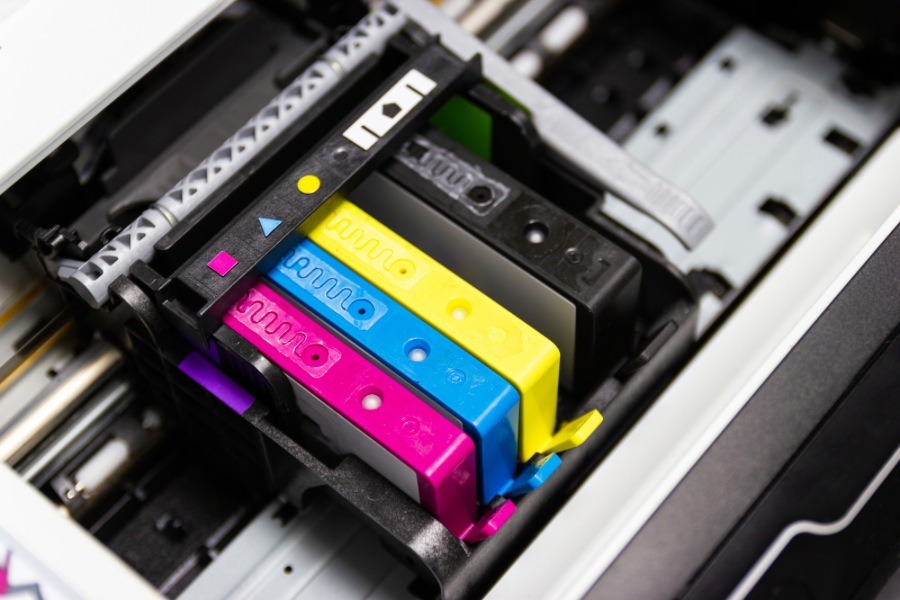
這家計畫在紐約上市的全球領先品牌印表機墨盒製造商,可能籌集最多2,400萬美元,估值近3億美元
重點:
- 星圖國際已申請在紐約IPO,但更新後的招股說明書刪除了早前約為2,400萬美元的融資目標
- 該公司去年的收入與2021年持平,但受惠於價格上漲、人民幣貶值和運輸成本下降,其利潤增長強勁
陽歌
長期以來,所謂的「白標」印表機墨盒,一直讓消費者愛恨交織。
一方面,它們往往比惠普(HPQ.US)和佳能(7751.T)等知名印表機製造商官方授權的墨盒便宜得多,這些印表機企業的大部分利潤都來自這些墨盒。但這類沒有名氣的產品通常靠不住,這意味著你可能要多買幾個,才能買到一個能用的。
現在,世界頂級的相容墨盒製造商,準備再給投資者一個喜歡或討厭這類產品的理由,具體取決於如果成功上市後,其股價的表現。這個上市的「列印墨盒」來自星圖國際集團有限公司(YIBO.US),其財務狀況最值得注意的,是巨大的利潤潛力,而非收入增長。
星圖國際於3月16日首次提交赴納斯達克上市的計畫,擬以每股4美元至5美元的價格出售600萬股股票,籌集最高2,400萬美元(1.68億元)。以該價格範圍上限計算,該公司的估值約為3億美元。
有意思的是,該公司上周提交了更新後的招股說明書,刪除了所有這些數據。此舉看起來可能與引入老虎證券,以取代另一家名為磊拓金融證券的小型券商作為新承銷商有關。
作為老虎國際(TIGR.US)旗下的投資銀行部門,老虎證券在其發源地中國頗為知名,而且人脈廣泛。因此,老虎證券被指定為新的承銷商可能表明,星圖國際或正在計畫對上市大計進行升級,以籌集更多資金,並且可能也在尋求更高的估值。
自去年底因為美國和中國證券監管機構之間的爭端基本得到解決,持續一年多的停滯結束,中國企業赴紐約IPO加速以來,這次上市至少是老虎證券在美國承銷的第二次上市活動。此前,老虎證券是承銷今年1月量子之歌(QSG.US) IPO的幾大知名投資銀行之一,該公司是一家成人教育公司,它當時籌集了4,100萬美元資金。
說了這麼多,接下來我們將更深入地分析星圖國際的最新招股說明書,並就上市可能的結果以及該公司的長期前景,給出我們的看法。
星圖國際2011年成立於江西省。產品品質是這種「白標」產品製造商的關鍵因素,但這一點並沒有在招股說明書中提及。不過說明書暗示,在某個時候,星圖國際已經從一家故障率通常很高的山寨印表機墨盒製造商,轉型成了一家產品更加可靠,並可能在競爭激烈且注重品質的美歐市場暢銷的製造商。
高風險遊戲?
招股說明書沒有提及客戶投訴率或者產品故障率方面的情況,所以很難衡量這個因素對公司的長期前景可能帶來怎樣的影響。與此同時,幾乎可以肯定的是,惠普和佳能等公司,一定正在研發第三方墨盒生產商難以相容的印表機,如果取得成功的話,可能會對這家中國公司造成巨大的衝擊。
星圖國際的招股說明書引述第三方數據稱,它是目前全球最大的這類「白標」墨盒製造商,擁有11%的市場份額。它指出,自己是這類墨盒在美國和歐洲的最大銷售商,其招股說明書顯示,去年該公司54%的銷售額來自北美,另外40%來自歐洲。
它實際的銷售增長情況倒是給人印象平平。該公司去年的銷售額為1.421億美元,略高於2021年的1.415億美元。但其利潤要強勁得多,同期從490萬美元增長了47%,至720萬美元。令人印象更佳的是,該公司的營業利潤(不包括其衍生工具公允價值變化等項目)從2021年的310萬美元增至去年的1,130萬美元,增長了兩倍多。
星圖國際將利潤的強勁增長歸功於多種因素,主要是一些一次性事件,這推動了其整體毛利率從2021年的34.5%提高到38.7%。其他因素還有美元走強,這降低了它中國主要製造基地的成本;再者就是貨運成本的降低,疫情開始的時候,航運價格曾經大幅飆升,去年終於下降。該公司還提到價格上漲和產品越來越受歡迎,這兩個因素似乎暗示我們前面提到的品質聲譽越來越高。
作為製造商授權墨盒的強大替代品,這種日益增長的聲譽可能暗示著未來可能有更強勁的收入增長。與此同時,我們預計利潤增長可能會放緩,因為去年大幅增長背後的許多因素都是一次性的。
我們前文提到公司的估值為3億美元,加上去年的利潤,如果星圖國際的股價在最初4美元至5美元區間的中間,其市盈率將達到約37倍。與佳能的13倍和惠普的12倍相比,這個數字看起來相當高,儘管它的利潤如果繼續增長,這個數字會有所下降。
通過中國物流供應商佳裕達(JYD.US),我們可以了解這類上市的效果。佳裕達上週五在紐約上市後,籌集了500萬美元,該股在首個交易日大漲26%,但週一回吐了大部分漲幅,收報4.07美元,僅略高於4美元的IPO價格。
這似乎表明,美國投資者目前對中國公司的IPO仍猶豫不決。我們預計,由於星圖國際專注於全球市場,而且在相對較大的市場中處於領先地位,因此它可能會比佳裕達獲得更熱烈的反響。但我們提到的風險因素也將對該股構成壓力,可能會限制它在上市時獲得巨大升幅的潛力。
欲訂閱詠竹坊每週免費通訊,請點擊這裏
相關文章
PCB龍頭超穎電子申港上市 成本轉嫁能力成隱憂
龍旗重金押注 能否躋身AI機櫃龍頭?
廣汽引一汽入局 聯手對抗產業寒冬





