
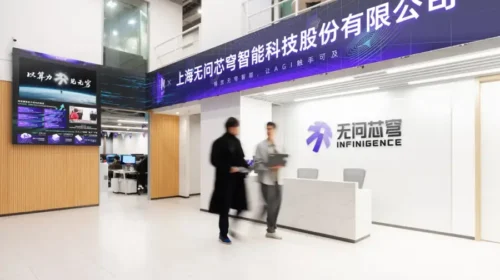
無問芯穹傳秘密申請港IPO AI晶片「轉譯」成募資賣點
無問芯穹與清華大學淵源深厚,這家AI基礎設施企業已獲知名科技公司及創投機構支持,據報正籌備上市 重點: 據報無問芯穹已完成23億元人民幣C輪融資;此前,騰訊、百度、小米及紅杉中國等亦曾投資公司 公司開發的軟件可讓AI模型在不同晶片上運行,並正拓展更多企業服務 胡鳴鶴 隨著AI模型和晶片種類日益繁多,整個產業有時就像現代版巴別塔:各種軟件和硬件使用不同語言,彼此難以溝通。這為無問芯穹(Infinigence AI)等公司創造了發展空間,其軟件可讓AI模型在多種晶片上運行。 如今,無問芯穹也在投資界找到發展空間。據中國媒體報道,公司已完成23億元人民幣(下同)C輪融資。上週披露的這輪融資,使公司成立以來累計融資額達43億元。歷輪投資者包括互聯網企業騰訊、百度,智能手機製造商小米及聯想創投。創投機構紅杉中國和啟明創投亦曾參與投資。 彭博本月報道,無問芯穹已秘密向香港交易所提交上市申請,股市投資者可能成為下一批加入其投資者行列的人。 清華淵源 無問芯穹與清華大學電子工程系教授汪玉關係密切。汪玉是無問芯穹聯合創辦人夏立雪的博士生導師,夏立雪也是他的第一位博士生。夏立雪選擇投身產業而非學術界,曾在阿里巴巴雲計算部門工作,參與大語言模型加速及AI晶片項目。2022年底,類似ChatGPT的模型興起,夏立雪看到了商業機會,在汪玉鼓勵下於2023年5月創立無問芯穹。夏立雪現任公司行政總裁。 這門生意的機會,來自算力供過於求與短缺並存的市場。夏立雪在2024年4月的一次訪問中舉例說,有時營運商除非找到一名客戶租用全部100台機器,否則就只能讓設備閒置,因為將算力分配給10名客戶過於複雜。無問芯穹希望讓更多企業能使用這些未獲充分利用的算力,提升資源使用效率。 為不同晶片「轉譯」 要讓AI軟件在不同硬件上運行並不容易,因為每一類晶片都有自己的軟件工具和指令。美國對先進半導體實施出口限制,促使中國企業測試更多國產替代方案,也令企業需要支援的硬件系統種類增加。晶片日益多元,帶動市場對軟件中間層的需求,讓AI模型能與底層各類晶片互通。 夏立雪在2024年的訪問中,將公司的做法形容為建立一種共通語言。一般而言,每個AI模型都要分別調整,才能在不同晶片上運行;若有10個模型和10種晶片,就要進行100次獨立適配。無問芯穹則將每個模型和每種晶片轉換為公司統一的格式,讓它們能夠協同運作。如此一來,新增一種晶片只需適配一次,毋須針對每個模型重複處理。 夏立雪說,他在清華就讀時所屬的實驗室,自2008年起便開始研究如何讓軟件跨不同晶片運行。他把選擇模型與晶片組合,比作在阿里巴巴旗下網購平台淘寶選擇衣服的尺寸和顏色。 3D內容初創企業Tripo展示了客戶如何使用這項服務。Tripo的軟件可根據文字提示或圖像生成3D數碼模型。兩家公司表示,無問芯穹提供運行該服務所需的算力、儲存空間及工程支援。雙方合作整合Tripo的底層系統,讓其開發人員能專注於產品,而不必自行管理基礎設施。 夏立雪在2025年4月的一次訪問中,將公司的核心業務形容為出租算力,並按使用時間或實際用量向客戶收費。無問芯穹把向數據中心營運商租用的算力與自家軟件結合,也提供軟件,讓客戶在自己的系統上運行AI模型。 到了2026年5月,夏立雪開始強調公司更廣泛的服務角色。他說,客戶愈來愈需要協助,將原始算力和模型轉化為可靠可用的應用。他表示,公司正從提升硬件效率,拓展至圍繞算力平台提供更完整的營運服務。這將使無問芯穹更深入參與客戶日常運作;對客戶而言,服務穩定性與算力價格同樣重要。 競爭對手進軍香港 無問芯穹的投資者之一啟明創投於2025年12月表示,公司的客戶包括Kimi聊天機器人開發商月之暗面、電動汽車製造商理想汽車,以及電訊營運商中國移動。這顯示無問芯穹的客戶不只包括AI開發商,也涵蓋將AI引入日常營運的成熟企業。無問芯穹另稱,其AI模型平台的日均使用量在2025年12月至2026年7月間增長40倍。 中國本土競爭對手硅基流動(SiliconFlow)也正加快赴港上市步伐,並於6月30日在港交所網站刊登上市申請文件。硅基流動在文件中披露,截至4月30日,註冊用戶超過1,000萬;截至6月21日,已服務逾13,000家企業客戶。相比之下,無問芯穹網站稱公司服務超過100家企業客戶,但兩家公司對客戶的統計口徑可能不同。 硅基流動赴港 無問芯穹也開發Megrez等小型模型。Megrez於2024年12月首次發布,設計上可在智能手機及其他設備上運行。硅基流動表示,公司不開發自有模型或面向終端用戶的應用。兩家公司共同的投資者之一,是AI模型開發商智譜。 兩家公司的商業服務也有重疊。硅基流動營運網上平台,讓開發人員按需調用不同AI模型;同時也會在企業客戶自有設施內部署專用系統。去年,這類現場部署服務佔硅基流動收入的47.1%,顯示無問芯穹在爭取企業合約時,面對的競爭對手既提供通用網上服務,也提供客製化部署。 兩家初創企業也與阿里雲和字節跳動旗下雲服務品牌火山引擎競爭。夏立雪在2024年表示,對於業務和客戶需求已十分複雜的大型雲服務商而言,支援多種模型與晶片組合的成本尤其高。 要讓服務持續發揮效用,無問芯穹必須不斷調整技術。公司首席科學家戴國浩在8月的一場演講中指出,業界目前面臨三項持續存在的挑戰:算力資源分散、模型運行成本高,以及模型快速演進。每一代新AI模型都帶來對優化專才的新需求,同時也要求他們持續更新軟件。 為擴大市場,無問芯穹正與中國三大國有電訊營運商之一的中國電信合作。根據雙方7月簽署的協議,兩家公司計劃建立國際算力服務平台,利用中國電信的海外網絡,服務出海的中國企業及全球開發者。計劃中的服務地點包括東南亞,為無問芯穹拓展國內以外的客戶提供途徑。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
AI改寫微短劇生態 映宇宙試水數據中心
映宇宙前身映客於2017年曾是中國第二大直播平台,之後推出社交網絡、交友及微短劇應用程式 重點: 映宇宙在經營微短劇業務僅4年後,因面對AI生成內容帶來的激烈競爭而決定退出 出售廣州快創網絡科技有限公司將令映宇宙失去近四分之一的收入,但可釋出資金推進數據中心業務計劃 譚英 映宇宙集團有限公司(3700.HK)於2018年在香港上市時,這家由騰訊支持、當時仍名為映客的公司前景一片光明,因為以直播為核心的業務正風靡中國。上市前一年,映宇宙錄得收入39億元人民幣(下同),註冊用戶達1.945億,是中國第二大移動直播公司,市場佔有率達15.3%。 創辦人兼董事長奉佑生曾是一名公務員,2015年創立公司時,市場競爭並不激烈。但隨著字節跳動旗下抖音、快手(1024.HK)及騰訊(0700.HK)等巨頭紛紛進軍直播市場,映宇宙為避免被擊垮,被迫在原有的映客直播業務之外,拓展社交網絡及交友等服務。 2022年,公司更名為映宇宙,以反映業務多元化,並隨即進軍當時炙手可熱的微短劇市場。公司迅速擴大相關業務,微短劇收入一度佔總收入的19.1%,2024年帶來13.1億元收入。 如今,隨著中國互聯網巨頭利用AI迅速改造微短劇產業,採用傳統製作方式的小型公司遭到碾壓,映宇宙眼看就要歷史重演。市場研究機構DataEye的數據顯示,抖音上已有22萬部AI生成微短劇,單是今年上半年便吸引5,000億次觀看。這類作品通常無須聘用演員或搭建拍攝場景,製作成本不到真人拍攝版本的十分之一。 在此背景下,映宇宙決定退出微短劇業務。同樣令人意外的是,公司打算將出售微短劇附屬公司的所得款項投向數據中心,相關交易已於上周公布。映宇宙早年率先布局直播及微短劇,展現出敏銳的市場眼光;但如今跟進數據中心熱潮,步伐則稍顯落後。愈來愈多來自不同領域的公司都在進軍數據中心,包括加密貨幣挖礦及大宗商品交易企業。 投資AI運算基礎設施 映宇宙表示,將以8,000萬元,向關連公司廣州一八四六科技有限公司出售其持有的微短劇附屬公司廣州快創網絡科技有限公司40%股權。值得注意的是,映宇宙表示,將把大部分出售所得款項用於持續優化底層AI運算基礎設施,以及研發多模態AI應用。 公告發布後,映宇宙股價最初下跌,其後反彈,截至周三收市,股價較公告前上升約8.5%。 公司提出的出售理由,反映微短劇行業過去一年遭遇的衝擊。自2025年底起,AI開始改變這個行業。中國國家廣播電視總局鼓勵利用AI生成內容提升品質;據該局數據,2026年前8個月上線的43萬部微短劇中,超過90%由AI生成。包括字節跳動及快手旗下平台在內的6家大型平台,已承諾投入60億元支持這項政府倡議。 映宇宙在公告中指出,微短劇業務的收入與盈利走勢背道而馳,這種情況可能正在整個行業上演。今年上半年,該業務收入接近翻倍,由去年同期的5.03億元增至9.48億元;但同期盈利由5,280萬元轉為虧損620萬元。映宇宙將轉虧歸因於競爭加劇,以及製作、流量獲取和推廣成本上升。 公司上半年整體業績同樣令人失望。期內收入按年下跌26%至19.8億元,盈利大跌54%至1.26億元。月活躍用戶亦減少21.4%至1,586萬人,抵銷了每名用戶平均月收入上升5.4%的增幅。 中期報告承認,線上互動娛樂行業正處於「深度調整期」,公司因此轉而聚焦「價值驅動」的營運模式,不再以流量規模為重心。 公司今年上半年盈利下滑的一大原因,是與加密貨幣相關的虧損,與公司的核心線上媒體業務無關。儘管如此,近期出售微短劇業務並轉而聚焦數據中心,仍可能令部分投資者對公司的前景存疑。 轉向數據中心 映宇宙早在5月便談及轉向數據中心業務。當時,公司透過配售新股集資3.285億港元,其中75%指定用於購買GPU,供新加坡及馬來西亞的數據中心使用。映宇宙表示,這項投資是擴充算力的一部分,以滿足海外客戶的需求。公司於2023年開始拓展東南亞應用程式業務,現已將該地區視為核心市場。 映宇宙解釋,公司在上述國家建設數據中心,既是出於合規考量,也為提升速度,讓產品能與競爭對手的產品一較高下。公司當時表示,數據中心將供自身營運使用,但也透露會向外部客戶開放算力。 5月公告發布時,數據中心營運正受到非傳統業者青睞,投資者反應相當熱烈。映宇宙股價在公告後一個月內幾乎翻倍,但公司8月公布黯淡的中期業績後,股價不但回吐全部升幅,跌幅更進一步擴大。 近來不斷有公司進軍數據中心,投資者或許也開始感到厭倦;大宗商品交易商至源控股(0990.HK)及比特幣挖礦商燦谷(CANG.US)等公司近期也有類似布局。 映宇宙能否成為成功的數據中心營運商,部分取決於市場競爭及資本成本。目前,出售微短劇業務及5月配售新股所籌得的資金,只佔公司所需資金的一小部分。以平均水平計算,標準數據中心每兆瓦算力負載的建設成本為1,000萬至1,300萬美元。映宇宙透過出售微短劇業務及5月集資,合共籌得略多於5,000萬美元,僅足以建設4至5兆瓦的算力容量。 除了這些後來進場的公司,映宇宙還要面對字節跳動、騰訊及阿里巴巴(BABA.US;9988.HK)等中國大型科技企業的競爭,更不用說中國的專業數據中心營運商萬國數據(GDS.US;9698.HK),以及聚焦東南亞市場的DayOne。面對實力雄厚、資金充足的競爭對手,映宇宙能為客戶和投資者提供哪些優勢,目前並不明朗。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
Manus獲老股東力撐 融資5億美元迎戰Meta
面對Meta等科技公司的競爭,AI智能體營運商Manus再獲老股東加碼,看好其團隊開發實用軟件、讓用戶願意付費的經驗 重點: Manus創辦人與早期投資者從Meta手中買回公司後,再獲逾5億美元融資 Manus新推出的個人智能體Cue與Meta的Muse直接競爭,中國科技巨頭亦正爭取同類客戶 胡鳴鶴 Manus原本有望在Meta Platforms(META.US)的生態體系內發展AI智能體業務,協助用戶處理訂票、網購等日常事務。如今,這家由中國團隊創辦、剛與Meta分道揚鑣的初創公司,已籌得逾5億美元,準備獨力開拓這門生意,而昔日買家也成了爭奪同一市場的對手。 Manus母公司蝴蝶效應於10月8日公布這筆融資,由博裕投資與IDG資本共同領投,騰訊(0700.HK)、紅杉中國及真格基金等知名老股東亦參與其中。 這筆資金為Manus增添了實力,讓它有機會將AI智能體的早期成果,發展成可持續經營的業務。這類應用不只回答問題,還能代用戶搜集研究資料、完成其他電腦操作。Manus於2025年3月首次公開亮相時,讓更多人看到了這種應用的潛力。然而,隨著愈來愈多大型公司提供類似功能,Manus的先發優勢正逐漸減弱。 Manus重返獨立經營,經歷了一番罕見的波折。Meta於2025年12月宣布收購Manus,當時被視為中國推動AI實際應用與商業化的一項重大成果。但中國國家發展和改革委員會其後於4月27日罕有地下令撤銷交易,Manus最終於9月1日正式恢復獨立營運。 據報,Manus創辦人與早期投資者以約20億美元的估值,從Meta手中買回公司。彭博社9月報道,Manus希望下一輪融資的估值達到40億美元,是回購時的兩倍。公司並未披露最新一輪融資的最終估值。 對這些再度出資的投資者而言,創辦團隊的吸引力早在AI智能體熱潮興起之前便已存在。他們看中的,是團隊開發實用軟件、並讓用戶願意付費的經驗——在仍處於發展初期的AI行業,這兩項能力都相對難得。 看重團隊實力 Manus行政總裁肖弘最初開發微信工具,協助用戶在這個中國主要社交平台上編輯公眾號文章及管理客戶。他於2022年創立蝴蝶效應,並著手開發透過瀏覽器擴充功能提供服務的AI助手Monica。 首席科學家季逸超擁有開發手機瀏覽器及搜尋技術的經驗。產品合夥人張濤曾在字節跳動參與國際化產品業務,其後在AI初創公司光年之外負責產品開發。三人的背景,結合了應用開發技術與產品銷售經驗。 部分投資者多年來一直關注團隊的發展。真格基金合夥人劉元於2025年6月表示,自2016年起,真格已先後五次投資肖弘及其團隊創辦的企業。肖弘探索開發AI瀏覽器時,也是由劉元牽線,認識季逸超。 隨著海外業務擴張,Manus於2025年將總部及核心團隊遷往新加坡。但據報,監管部門今年3月召見肖弘及季逸超到北京,就Meta收購交易進行審查,其後兩人被限制離開中國。 儘管如此,公司仍持續推進產品開發。肖弘、季逸超及張濤每天透過視像通話,與新加坡同事協調工作,公司也持續發布更新。與此同時,Manus的AI智能體業務迅速增長。據《晚點LatePost》8月報道,調查期間,其年度經常性收入已突破3億美元。 肖弘於9月下旬在中國社交平台即刻發文,表達重新出發的期盼。他寫道:「我原以為,我們的旅程會以一則註腳告終。也許,我們還有機會寫下一個篇章。」 這份抱負很快便有了具體進展。9月28日,Manus推出2.0版本,以及獨立的個人智能體應用Cue。Cue讓智能體擁有自己的電郵地址、電話號碼及電腦,代用戶處理事務。這也讓Manus與Meta的Muse正面交鋒;後者於同月較早時推出,同樣主打能代用戶完成工作的個人智能體。 重整旗鼓 隨著Meta與Manus完成分拆,據報肖弘及季逸超的出境限制截至10月8日已解除。Manus一面保留新加坡據點,一面擴充北京團隊,並準備推出面向中國市場的產品。中國市場監管嚴格,Manus 2.0及Cue尚未在當地提供服務,多數國際主要業者也未在當地開展業務。 與此同時,海外市場的對手早已不只Meta。OpenAI透過ChatGPT提供的dots,可研究各類主題、分析數據及製作文檔。Anthropic則於9月開始將Cowork與聊天功能整合至Claude,讓旗下主要助手承接更多工作,包括處理檔案,以及透過桌面應用操作用戶的電腦。 隨著競爭對手具備這些功能,除非Manus能交出明顯更好的成果,否則用戶另行付費訂閱的理由便會減少。同時,Manus也可能像TikTok一樣,因其中國背景而引發數據私隱疑慮,促使部分海外用戶選擇沒有這類背景的競爭產品。 中國為Manus提供了另一個可開拓的市場,但競爭同樣激烈。騰訊雖是Manus的重要投資者,也在中國推出處理辦公事務的WorkBuddy,以及用於軟件開發的CodeBuddy。阿里巴巴(BABA.US;9988.HK)提供Qoder編程工具及用於桌面協作的QoderWork;字節跳動的豆包工作亦可處理研究、文檔、試算表及數據分析。 肖弘的應對方式,是讓公司的發展方向保持開放。他在即刻的貼文中,將這門生意比作賣電腦:人們買電腦主要是為了工作,但也希望用來娛樂及創作。對採用其他開發商底層AI模型的Manus而言,這意味著它還有更多應用場景可供開拓。 新推出的Cascade系統,便是Manus朝這個方向努力的一個例子。Manus表示,該系統只會在任務需要時調用專門功能,以減少不必要的處理、節省算力。在一項測試配置中,Cascade的運行成本較舊系統低32%,不過這項結果由公司自行公布。 如果Manus能在各種日常任務中實現同樣的成本節省,便有更大空間提高利潤率,或提供更優惠的價格。另一項有力的競爭優勢,則是穩定、可靠地完成工作,讓客戶減少檢查及修正結果所花的時間。…
旅遊平台監管未收兵 同程等業者成調查對象
中國市場監管部門正調查在線旅遊第二梯隊龍頭同程,以及阿里巴巴和美團旗下的同業平台 重點: 同程與阿里巴巴、美團旗下的第二梯隊在線旅遊平台,正因涉嫌不正當競爭行為接受調查 調查距離行業龍頭攜程集團因類似行為被處以53億元罰款,僅相隔兩個月 陽歌 中國對互聯網平台不正當競爭的整治,尚未隨攜程受罰落幕。今年7月,這家在線旅遊龍頭因相關違規行為被罰款並責令退款,涉及金額合計高達53億元人民幣(下同);如今,監管調查仍在繼續。 許多人以為事件會到攜程為止,畢竟,國家市場監督管理總局此前調查電商、在線音樂等領域的不正當競爭行為時,通常瞄準阿里巴巴、騰訊這類行業龍頭。但最新消息顯示,市監總局對在線旅遊業的調查尚未結束,如今正調查攜程以外大部分規模最大的業者。 據路透社上周報道,監管部門正調查同程旅行(0780.HK),以及阿里巴巴(BABA.US;9988.HK)和美團(3690.HK)旗下同類服務是否涉及不正當競爭。報道稱,提供類似Airbnb(ABNB.US)民宿服務的途家亦在調查之列。 上述四家公司均確認正接受調查,多數只表示會配合監管部門。中國飯店協會在網站表示,市監總局正調查四家企業涉嫌不正當競爭的行為,但沒有披露公司名稱或更多細節。 飯店協會樂見這類調查並不難理解,其會員恐怕是最不滿現狀的一群。攜程以往常要求酒店作出讓步,才讓它們在平台上取得曝光,並經常要求酒店只與攜程合作。市監總局此前亦因阿里巴巴在電商業務中迫使商家「二選一」,對其處以創紀錄的182億元罰款。 這次值得留意的是,監管部門開始調查旅遊業的第二梯隊公司。這或許意味着,其他曾接受類似調查的行業,也可能再次成為監管對象。 下文將聚焦同程,看看這次調查可能涉及甚麼。與其他受查企業相比,同程是上市公司,業務資料較容易查閱。攜程與騰訊分別持有同程24%及21%股權,這種持股關係可能是同程受到調查的原因之一。 這種交叉持股,令同程實際上成為騰訊平台,尤其是微信上的獨家旅遊服務商。同程也可能從為其提供酒店預訂服務的攜程取得優惠條款。值得注意的是,市監總局今年7月對攜程作出反壟斷處罰時,既沒有要求攜程出售同程股權,也沒有要求同程停止使用攜程的酒店預訂服務。因此,這次調查可能導致攜程和騰訊被要求出售持股。同程亦可能失去在微信上的優先地位,以及從攜程取得的酒店預訂服務優惠條款。 股價下挫 投資者顯然不樂見最新進展。路透社報道刊出後的五個交易日,同程股價下跌5.7%,今年以來累跌55%,跌幅超過同樣受壓、年內下跌45%的攜程。這輪沽售令同程的市盈率降至8.4倍,與攜程的7.6倍同樣低迷;兩者均低於規模小得多的途牛(TOUR.US)的11.3倍,亦只有全球龍頭Booking Holdings(BKNG.US)和Expedia(EXPE.US)各自18.2倍及16.6倍的一半或更低。 還要看到,中國經濟疲弱,旅遊業近來並不景氣,儘管在經歷疲弱的2025年後,近期略見復甦跡象。這類調查無疑又增加了壓力。對同程而言,失去微信上的優先地位可能造成沉重打擊。公司雖未提供具體數字,卻在財報中多次稱微信生態系統是其「重要流量來源」。 同程似乎正減少酒店預訂業務對攜程的依賴,其中一個明顯變化,是公司迅速擴展酒店管理業務,與原有的酒店預訂及交通票務業務互相配合。根據上月發布的第二季度報告,截至6月底,同程管理3,500家酒店,另有2,000家正在籌備,讓它能優先取得這些酒店的客房資源。 如果同程要求旗下管理的酒店給予優先預訂安排,類似攜程過去對不少合作酒店提出的要求,也不足為奇。因此,這次調查可能令同程須停止提出這類要求,並向其他在線旅遊平台更廣泛開放其管理的酒店網絡。 同程在酒店預訂服務上高度依賴攜程,在微信的優先展示位置上則依賴騰訊,毛利率已低於不少對手。公司第二季度毛利率僅66.3%,相比之下,攜程去年為80.6%,Expedia更達85.8%。減少依賴騰訊和攜程等中間渠道,有助提高同程的利潤率,代價卻可能是失去微信與攜程帶來的大量業務。 罰款也是一個問題。攜程所受罰款相當於其2025年收入的約7.5%;若同程按相同比率、以去年194億元收入計算,罰款約為15億元。這筆錢看來尚可負擔,但仍佔同程截至6月底68億元現金的相當大部分。 這些因素顯示,同程目前面對多項不確定性。監管部門的最終裁決若觸及其中任何一項,都可能對業務造成重大影響。對同程稍為有利的是,這輪調查並非只針對它一家。這也可能意味市監總局主要想向業界表明,任何公司都不能從事不正當競爭行為,而非要從根本上改變同程與騰訊、攜程之間的關鍵合作關係。 欲訂閱咏竹坊每周免費通訊,請點擊這裏

杭州考慮取消低空經濟激勵措施
據《南華早報》周一報道,杭州市提議取消一項支持低空經濟的資金扶持政策,此舉意味原定於2027年底到期的計劃或將提前終結。在變動前,一架小型飛機於6月撞上北京最高摩天大樓,促使北京市上周在首都上空劃定了600平方公里的小型航空器禁飛區。 作為電商與雲計算巨頭阿里巴巴的大本營,科技重鎮杭州於2024年首次推出支持本地低空經濟的政策。該政策為開發低空產品與服務的公司提供各類資金激勵,涵蓋企業設立、基礎設施建設等;相關服務包括觀光飛行、航空測繪,以及利用無人機等飛行器進行物流配送。 但據《南華早報》報道,杭州市財政局近期在官網發佈公告,「經內部評估並徵求相關政府部門意見」後,認定「該文件存在應當予以廢止的情形」。針對該提案,為期一個月的徵求意見期將於10月7日結束。 低空經濟支持者表示,杭州取消資金激勵措施,可能是國家推動統一標準、消除個別市場不公平優勢的更廣泛舉措之一,未必視為行業挫折。 電動垂直起降(eVTOL)飛行器製造商億航智能(EH.US)常被視為低空經濟市場情緒的晴雨表。自6月發生輕型飛機墜毀事件以來,公司股價已累計下跌約三分之一。 陽歌 欲訂閱咏竹坊每周免費通訊,請點擊這裏

阿里減持2,500萬股 中通股價急挫
阿里巴巴周一減持物流企業中通快遞(開曼)有限公司(2057.HK; ZTO.US)2,500萬股美國預託證劵(ADR),每股作價20.02美元,涉資5億美元(39億港元)。 據報道,是次阿里出售中通的推介區間價為20.02美元至20.22美元,最終以低位定價,較中通快遞上周五收市價20.96美元有4.5%折讓。 受到阿里減持消息影響,中通周一在美國的ADR大跌7%,周二則反彈2%。在香港的股價亦受壓,周二下跌5%,公司周三開市報156.2港元,升0.3%,過去一年由高位累計下跌逾兩成。 劉智恒 欲訂閱咏竹坊每周免費通訊,請點擊這裏
蜂窩晶片出貨全球第一 翱捷加碼高毛利ASIC
通信晶片設計商翱捷用了10年建立規模優勢,成為全球出貨龍頭,如今公司再闖香港資本市場,希望將多年累積的晶片設計能力轉化為更高價值、以AI為主的ASIC定制生意 重點: 通信晶片設計商翱捷科技正式提交港股上市申請,公司上半年收入增長29%,由虧轉盈 公司上半年ASIC定制收入佔比升至13.1%,在手訂單超過15億元 李世達 在A股科創板上市近五年後,翱捷科技股份有限公司(688220.SH)準備再闖資本市場。公司9月11日向港交所遞交主板上市申請,計劃形成A+H上市架構。與2022年首次上市時相比,翱捷已成為全球出貨量最大的蜂窩連接晶片供應商,今年上半年更由虧轉盈,業務亦開始向毛利較高的ASIC定制晶片延伸。 這是創始人戴保家在通信晶片業的第二次創業。2004年,他創辦銳迪科微電子(RDA)並帶領其赴納斯達克上市,其後公司被紫光集團收購。2015年,接近60歲的戴保家在上海重新起步創立翱捷,如今70歲仍任董事長兼首席戰略官。 翱捷2017年收購Marvell移動通信業務,加強蜂窩基帶及應用處理器能力,翌年已取得一家頭部AI公司的雲端AI晶片項目。此後公司沿着通信晶片持續擴張,2024年成為全球最大Cat.1晶片供應商,到2025年按出貨量計,全球蜂窩連接晶片市佔率已達37.8%。 規模優勢仍難轉化盈利 龐大出貨量卻一直未能帶來相稱的盈利。公司收入由2023年的26億元增至2025年的38.17億元,期間分別淨虧5.06億元、6.93億元及3.90億元。蜂窩晶片高研發、低單價的特性是主要原因之一,翱捷無線連接晶片平均售價由2023年的12.6元降至2025年的10元,同期每年研發開支均超過11億元。 今年上半年,公司的收入結構開始出現變化。收入按年增長29.1%至24.51億元,毛利大增72.3%至7億元,毛利率由21.4%升至28.5%,淨利潤亦由去年同期虧損2.45億元轉為盈利8,424萬元,不過,扣除非經常性損益後仍虧損5,867萬元。當中,5G產品量產推動無線連接晶片平均售價由9.4元回升至11.3元;ASIC定制收入則由1.26億元增至3.22億元,佔總收入由6.7%升至13.1%,毛利率達36.9%,高於公司整體水平。 多年累積的IP、SoC及NPU設計能力,因而有了另一種變現途徑。相較標準晶片需要依靠大量出貨攤薄研發成本,ASIC可按客戶需求進行設計,並進一步取得量產收入。截至6月底,翱捷ASIC在手訂單超過15億元,按年增長416.5%,已交付數十個項目,包括採用4納米製程的晶片。 出售設計能力 這條路亦符合全球晶片業的發展方向。大型科技公司近年加快開發專用AI晶片,希望降低算力成本及對通用GPU的依賴。Broadcom最新財季AI半導體收入達167億美元,按年增221%;同樣以手機SoC為核心業務的聯發科,也把技術能力延伸至AI數據中心,首款定制AI晶片計劃今年第四季投入生產。 翱捷多年累積的蜂窩基帶、複雜SoC和量產經驗提供了進入ASIC市場的基礎,但這門生意仍有明顯項目性。公司ASIC收入2024年為3.36億元,2025年降至2.17億元,今年上半年才重新升至3.22億元。從流片、驗證到客戶驗收仍有不確定性,更重要的是完成首代產品後,能否繼續取得同一客戶下一代甚至第三代晶片訂單,將決定目前的訂單增長能否轉化為長期盈利。 在公司押注ASIC之際,早期股東也開始兌現投資。2017年入股的阿里巴巴(9988.HK;BABA.US)旗下阿里巴巴(中國)網絡技術有限公司,去年減持3%股份,今年再減持1.8565%,目前持股10.5768%。這輪減持正值A股半導體股套現潮,5月22日晚間,包括中微公司、瀾起科技及翱捷在內7家公司同日披露減持計劃,按當時股價估算涉及約126.92億元。另一方面,翱捷今年上半年雖已扭虧,經營現金淨流出仍由去年同期約2.72億元擴大至3.78億元,主要受到存貨、預付款及應收款增加拖累。 港股AI晶片股的估值差異相當懸殊。純AI GPU公司天數智芯(9903.HK)目前市銷率約44倍,智能駕駛晶片公司地平線機器人(9660.HK)約12.6倍,黑芝麻智能(2533.HK)則約5.9倍。相比之下,翱捷A股市值約372億元,按過去12個月收入計市銷率約8.5倍。 翱捷目前超過七成收入仍來自蜂窩連接晶片,ASIC上半年收入佔比13.1%。市場目前給翱捷的定價仍較接近成熟晶片公司,若ASIC收入持續放量並維持較高毛利率,將為公司爭取更高估值提供支撐。 戴保家二次創業10年後,翱捷已把蜂窩連接晶片做到全球出貨第一。接下來要看的,是多年累積的設計能力,能否轉化為更高價值的生意。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
新聞
AI改寫微短劇生態 映宇宙試水數據中心
3700.HK
旅遊平台監管未收兵 同程等業者成調查對象
0780.HK
阿里減持2,500萬股 中通股價急挫
ZTO.US
蜂窩晶片出貨全球第一 翱捷加碼高毛利ASIC
688220.SHG


