車價急跌毛利轉負 優信清庫存虧損擴大
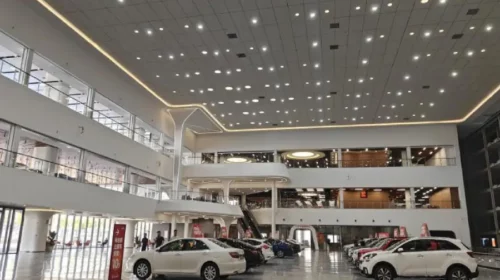
新車市場價格戰愈演愈烈,已波及二手車市場,令公司第二季毛利率跌至負值 重點: 二手車價格大跌,優信加快清理庫存,第二季收入和交易量均增長約80% 公司目標到2030年經營超過50家二手車超級賣場,年度零售交易量超過100萬輛 陽歌 別的不說,二手車零售商優信集團(UXIN.US)至少值得肯定的一點,是它對第二季經營困境的坦誠交代。中國汽車業多年來快速擴張,如今產能嚴重過剩,優信只是眾多深受其害的企業之一。 對優信而言,最大的問題是這輪調整還要持續多久,以及公司能否撐到調整結束。平心而論,只要能熬過眼前的風暴,公司的發展條件看來相當不錯。其超級賣場模式類似美國巨頭Carmax(KMX.US)。後者以公道的價格和售後服務承諾,吸引對購買二手車心存顧慮的消費者,業務一直頗為興旺。 不過,與Carmax所在的相對成熟的美國市場相比,中國汽車市場近期的波動大得多。中國經濟放緩,消費者花錢愈趨謹慎,令今年首五個月的新乘用車銷量按年大跌約20%。市場本已供過於求,銷售商因此在第二季大幅降價,以清理庫存。 這股壓力很快傳導至二手車市場。優信在6月發布的市場近況中表示,傳統燃油二手車價格短短兩個月便下跌10%至15%。價格急跌,促使優信加快清理庫存,以免車價進一步下滑。根據公司上月底公布的第二季業績報告,在此過程中,其第二季收入按年增長75%至11.5億元(人民幣,下同),交易量則增長88.7%至21,899輛。 但車價急跌,加上交易量上升,最終令優信當季毛利率跌至負0.7%。這意味著,尚未計入銷售及營銷等其他成本,公司每賣出一輛車,售價便已低於購入價。 創辦人兼董事長戴琨表示:「我們迅速出售受價格下跌影響的庫存。雖然這對短期盈利能力造成很大壓力,但也讓我們能更快調整庫存,以適應新的價格環境。」 首席財務官林峰表示,市場波動已開始緩和。隨著情況穩定,公司預期第三季毛利率將重返正值,達到6%或以上,接近第一季的7%。 儘管管理層出言安撫,投資者對優信的長遠前景仍缺乏信心。公司股價今年已下跌近三分之二,跌幅主要集中在過去六個月,正值最新一輪價格戰升溫。不過,即使經歷這輪拋售,這家從未錄得盈利的公司,市賬率仍達6.4倍,比Carmax的1.32倍高出四倍,顯示部分投資者仍相信它有發展潛力。 優信走的是許多中國企業走過的路,最初在所屬行業充當中間商,後來轉向直銷,以便更好地控制產品品質。公司起初經營二手車交易平台,2022年12月在西安開設首家二手車超級賣場,轉向直銷。經過數年完善這套模式,優信最近開始加快開店步伐。目前,公司在全國經營七家超級賣場,包括7月在華東浙江省紹興市開設的最新一家。 增長潛力龐大 紹興店是優信今年開設的第二家門店,此前公司已於4月在北方城市天津開店。公司早前亦公布了銀川和江陰兩個新店選址,目前尚未開業,並表示預計今年合共開設四至六家新店。 放眼長遠,優信表示,已在中國物色超過200個城市,認為當地的經濟條件足以支持其賣場模式。公司稱,五年目標是到2030年經營超過50家超級賣場,年度零售交易量超過100萬輛。以第二季零售銷量19,610輛推算,公司今年零售銷量可能約為8萬輛,上述目標意味著銷量將大幅增長。不過,談到宣揚自身增長前景,中國企業向來不會過於保守。 隨著愈來愈多人願意購買二手商品,優信有望受惠於中國二手車市場的發展;就普及程度而言,這個市場仍在追趕西方。去年中國二手車交易量合共2,010萬輛,約相當於同期3,440萬輛新車銷量的60%。相比之下,在大多數發達市場,二手車銷量通常高於新車,一般為新車銷量的1.5至2倍。 對優信而言,最大的問題是能否撐得夠久,迎來Carmax等企業在美國這類較成熟市場取得的成功。自轉換商業模式以來,自營門店龐大的資金需求,加上價格壓力及其他中國市場特有因素,令公司一直承受財務壓力。 公司第二季經營現金流出6,400萬元,按非公認會計準則計算的息稅折舊及攤銷前虧損(EBITDA)達1.2億元,較去年同期同一口徑的1,650萬元虧損大幅擴大。截至6月底,公司現金僅有8,260萬元,並表示目前流動負債超出流動資產約2億元。不過,公司仍有幾家持續注資的堅定支持者,其中最受矚目的是電動車製造商蔚來旗下的創投機構。優信表示,相信現有資金足以應付未來12個月的資金需求。 優信早前特別指出,中金公司、招商證券、德意志銀行及景順長城基金管理有限公司等資產管理大型機構的代表,均出席了公司6月舉行的投資者日活動,似乎藉此展示其長遠潛力。這確實顯示,投資界有人相信優信有朝一日能成為中國二手車行業的領軍企業。眼下,公司需要做的,就是熬過這場動盪,直到行業終於趨於穩定,而這可能還需要一至兩年,甚至更久。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
嘀嗒蔚來注資 優信提速二手車業務
公司表示已完成去年9月首次宣布的一筆交易,以750萬美元的價格向網約車運營商嘀嗒出行出售新股 重點: 優信獲得嘀嗒出行750萬美元注資,在此之前,公司的長期投資者蔚來也於上個月向其注資2,700萬美元 公司報告稱旗下兩家二手車超級賣場在第三季度取得強勁增長,並宣布計劃在武漢和鄭州開新店 陽歌 如今,中國汽車市場已不再適合低風險偏好的投資者,經濟放緩加上產能過剩,導致許多品牌和經銷商陷入虧損。但二手車市場可能是一個潛在的亮點,正顯示出受益的跡象,因為之前只考慮新車的買家現在轉而選擇二手車。 這個因素正幫助優信集團(UXIN.US)提升銷量,公司正開發一種類似美國巨頭Carmax(KMX.US)的二手車超級賣場模式。唯一的問題是時間對優信不利,因在加速擴張超級賣場網絡以實現盈利的過程中,它一直面臨資金短缺的問題。 優信本週剛獲得一筆小小的資金支持,來自中國規模較小的網約車運營商之一嘀嗒出行(2559.HK)的新一輪注資。這筆資金規模並不大,嘀嗒出行同意通過認購優信新股提供750萬美元。但這筆約合人民幣5,500萬元的資金,幾乎是優信截至去年9月底所持現金餘額2,900萬元的一倍。 優信上個月還表示,已完成一年前宣布的另一筆交易,同樣通過出售新股的方式從長期投資者、中國領先的新能源汽車(NEV)初創企業之一蔚來(NIO.US;9866.HK)獲得2,800萬美元的新資金。蔚來是投資優信時間最長支持者之一,根據我們的計算,最新投資將使其在優信的持股比例達到70%左右。相比之下,嘀嗒出行通過最新這筆投資將獲得優信2.5%的股份。 優信似乎非常擅長從這類戰略合作夥伴那裡獲得資金,除了這兩家私有投資者外,公司還從西安和合肥的國有合作夥伴那裡獲得了大量資金注入,並在這兩座城市運營著兩家二手車超級賣場。去年,公司還宣布計劃在武漢和鄭州開設第三家和第四家門店,前者與武漢市政府合作,後者與鄭州機場管理機構合作。 這樣的合作看起來很明智,因為這些利益相關者對優信的成功有著濃厚的興趣,因此在需要時可輕鬆注入新的資金。尤其是對於大型國有企業來說,再向優信注資5,000萬元可能易如反掌。 同時,所有這些利益相關者都為優信帶來寶貴的資源,嘀嗒出行可以將優信作為平台上成千上萬名司機的首選二手車供應商。蔚來也可以向優信提供二手新能源汽車,因為這類車輛已開始老化並進入二手市場。作為優信旗下超級賣場主要股東的政府機構,可以推薦下屬的成千上萬名員工購買該公司的汽車,也可以為自己的車隊購買此類汽車。 股價上漲 優信不斷增長的勢頭似乎終於引起了投資者關注,其股價在過去一年幾乎翻了一番。這意味著嘀嗒出行撿了個大便宜,因為每股美國存托股(ADS)1.46美元的認購價,還不到優信最新收盤價3.15美元的一半。 如果優信最終實現盈利,考慮到蔚來已持有其大量股份,我們推測它可能嘗試將優信私有化,也可能減持套現部分投資。不過這都是後話了。 宏觀層面看,在經濟不確定性加劇的背景下,中國消費者傾向於性價比更高的選擇,優信有望從中受益。同時,中國政府已出台多項措施提振二手車市場,近期更是通過刺激內需的計劃為行業注入額外動力。 根據去年在香港上市的另一家二手車服務提供商汽車街(2443.HK)在招股書中引用的第三方市場數據,2019年至2023年的五年間,中國二手車市場的年增長率僅為6.9%,去年二手車銷量為1,440萬輛。但在近期各種利好因素的共同推動下,預計2023年至2028年間年增長率將加快至13.7%。 優信尚未公佈去年第四季度的業績,但第三季度的數據已顯露積極跡象:當季交易量同比激增81%至7,046輛(上年同期3,884輛),其中零售交易量增長162%至6,005輛(上年同期2,287輛)。公司曾預測第四季度零售交易量將維持約150%的同比增速,但最終數據尚未披露。 值得注意的是,儘管零售交易量實現三位數增長,三季度零售交易收入同比增速卻慢得多,僅從一年前的2.49億元增長79%至4.44億元(6100萬美元)。這一差異反映在當前汽車市場供應過剩且需求疲軟背景下,每輛車的平均價格大幅下降。 不過隨著規模效應和經驗積累,優信的毛利率持續改善。通過控制營銷、管理和研發成本,去年第三季度毛利率從上年同期的6.2%提升至7.0%。調整後稅息折舊及攤銷前虧損(EBITDA)從一年前的4,590萬元降至920萬元。公司此前預計四季度該項指標有望轉正。 優信創始人兼董事長戴琨在第三季度業績報告中表示:「我們的超級大賣場模式已被證明是成功的,展現出強大的競爭力和巨大的增長潛力。」這意味著優信不斷尋求新資金的日子可能很快就要結束。但我們也應該注意到,在近期股價上漲後,優信的股票看起來略貴,市銷率為1.5倍,遠高於採用類似商業模式的美國二手車零售商CarMax的0.48倍。 欲訂閱咏竹坊每周免費通訊,請點擊這裏