
龍旗重金押注 能否躋身AI機櫃龍頭?
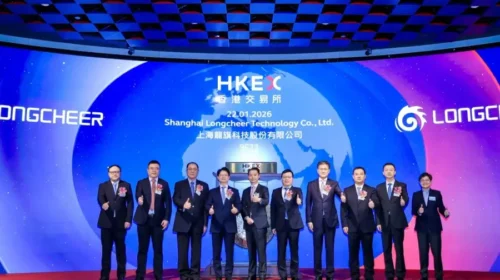
全球最大的智能手機ODM廠商正透過收購,捕捉蓬勃增長的AI基礎設施需求 重點: 龍旗科技已修訂收購一家AI基礎設施公司的條款,降低收購持股比例,並收緊業績目標 全球最大的智能手機合約製造商近期接連展開收購,捕捉AI基礎設施需求 譚英 多年來,生產數以百萬計、已成為全球大多數人日常生活必需品的智能手機,一直是上海龍旗科技股份有限公司(9611.HK,603341.SH)的主要業務。但如今,這家原始設計製造(ODM)巨頭正押注AI基礎設施這個備受科技製造商追捧的新領域。 不過,其以收購推動轉型的路線並非一帆風順。隨著全球AI數據中心需求快速增長,公司上月宣布將收購蘇州安瑞可信息科技有限公司80%股權。安瑞可生產服務器機櫃、電源分配單元(PDU)等數據中心設備,這項交易一度看來是項不錯的部署。 公司宣布收購後僅數周便公布2026年中期業績,顯示其核心智能手機製造業務增長乏力。今年上半年,公司收入下降6.3%至187億元(27.8億美元),利潤更大跌30.9%至2.459億元。 但龍旗上周突然宣布,把擬收購的安瑞可股權比例降至60%,此舉看來是通過減少投資降低押注風險。龍旗8月首次公布交易後,上海證券交易所發出工作函,對整合風險,以及安瑞可財務表現與雙方所訂業績目標之間的較大差距提出關注,公司其後採取了這項行動。 隨著收購比例下調,龍旗的收購代價由原來的11.2億元降至8.4億元,安瑞可的估值則維持在14億元不變。公司亦修訂協議條款,加入安瑞可未能達成業績目標時的補償機制,似乎反映龍旗可能過於急切地簽署原協議,未有充分考慮所有風險。 修訂後的協議亦要求安瑞可創辦人丁智勇在12個月內,購入不少於5,000萬元的龍旗上海上市股份,所購股份其後設有12個月禁售期。 修訂後的條款降低龍旗的風險承擔,同時加強安瑞可對交易完成後業績的責任,獲滬港兩地投資者歡迎。龍旗A股在隨後兩個交易日上漲10.8%,同期港股亦升5.2%。 安瑞可是龍旗今年為進軍AI基礎設施製造而收購的三家公司之一。今年6月,公司斥資5.4億元收購科峻成精密科技及東莞吉亞金屬各60%股權。科峻成生產用於消費電子產品的高精密金屬蝕刻產品,吉亞金屬則生產數據中心熱管理設備。 據Grand View Research預測,龍旗瞄準的全球AI數據中心市場,規模將由2025年的1,473億美元增至2033年的8,106億美元,期內年均增長約25%。除了高性能運算晶片,AI數據中心亦需要熱管理系統,以散去晶片產生的大量熱力,同時需要大量電力維持運作。 上市後表現疲弱 除核心智能手機業務外,龍旗目前亦為平板電腦、人工智能物聯網(AIoT)設備及汽車電子等其他電子產品提供ODM服務。公司今年1月在香港上市前於招股書引述第三方市場資料稱,按出貨量計,龍旗是2024年全球第二大消費電子產品ODM廠商,也是全球最大的智能手機ODM廠商。其智能手機客戶陣容包括小米、三星、榮耀、OPPO及vivo。 香港投資者最初對龍旗反應熱烈。公司1月首次公開招股集資約15.2億港元(1.94億美元),公開發售部分獲15倍超額認購,基石投資者包括小米及高通。龍旗掛牌後,股價一度升穿31港元的招股價,但很快掉頭,此後持續下滑。該股周三收報21.40港元,較招股價低約30%,投資者紛紛轉投更受追捧、增長潛力更大的股份。 雖然安瑞可交易修訂後的條款更為有利,令龍旗股價短暫喘定,但公司的財務表現實在乏善可陳。龍旗收入於2023年下降7%,2024年強勁反彈70%,但去年又再下跌9.3%至421億元。公司的年度利潤同樣有所波動,但自2022年以來,每年大致介乎5億元至6億元。 公司2025年的主要收入增長動力來自AIoT產品,受AI眼鏡及其他智能穿戴產品需求增長帶動,相關銷售額增加41%至78億元,佔總收入18.5%。智能手機仍佔公司銷售額約三分之二,收入為289億元,佔總收入68.6%。不過,由於存儲成本飆升迫使多個主要品牌加價,導致產品銷量下滑,智能手機收入由2024年的361億元大跌20%。 那麼,龍旗與同業相比表現如何?其最接近的競爭對手是華勤技術(3296.HK,603296.SH),該公司同樣從事智能手機製造,並正進軍數據中心基礎設施及機器人領域。華勤港股的市盈率約為17倍,與龍旗港股的18.4倍相若。 但華勤的收入增長走勢較為穩定,去年增長55%至1,724億元。其淨利潤亦由2023年的27億元增至2025年的41億元,增幅超過50%。與龍旗一樣,華勤港股自今年4月上市以來表現欠佳,目前股價較招股價低約8%。 儘管如此,分析師對兩家公司仍相對樂觀,接受Yahoo Finance調查的分析師均給予兩家公司「買入」評級。他們或許是受到AI概念吸引,這項概念在過去一年推動不少相關股份錄得爆發式升幅。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
半導體股芯德申港掛牌 料難高估值上市
芯德半導體主攻半導體封裝與測試業務,乘著內地重點支持半導體行業,遞表申港上市 重點: 收入增長放慢,業績續見紅 獲小米創辦人雷軍及台灣晶片股龍頭聯發科技入股 白芯蕊 在人工智能、5G、物聯網及汽車電子大時代下,半導體成為重要產業,半導體封測技術解決方案提供商江蘇芯德半導體科技股份有限公司,最近遞交上市申請文件,為在香港上市鋪路。 芯德半導體於2020年9月由心聯芯、南京元鈞及寧泰芯創辦,主要從事半導體開發封裝設計、提供定制封裝產品以及封裝產品測試服務,隨後引入多位股東,當中包括台灣聯發科技(2454.TW)、龍旗科技(603341.SH)及由小米(1810.HK)董事長雷軍私人持有的小米長江。 目前寧泰芯為最大股東,持有9.49%芯德半導體股權,寧泰芯主要股東包括主席張國棟及總經理潘明東等管理層。 先進封裝突破摩爾定律 半導體產業鏈主要由三大領域組成,包括芯片設計、晶圓加工以及封裝與測試,目前半導體工藝正邁向3納米或以下的更細尺寸進發。不過,未來五年,隨着摩爾定律(Moore's law)放緩,半導體性能受限,依靠先進封裝便成為技術突破點,更成為芯片提升技術最核心路線。 所謂先進封裝是通過創新結構、互聯技術、材料及設備,令半導體在高密度及更細小尺寸下,仍能保持低功耗、更佳性能及維持電子零件的可靠性。由於不同半導體產品在電氣性能、尺寸、應用場景等都存有差異,因此封裝形式各有不同,加上設備開支大,同時需要大量頂尖晶片業人才,變相入場門檻相當高。 現時封裝行業主要採用OSAT(委託半導體封裝與測試)模式,當中包括通用用途OSAT產品和特定應用OSAT,通用用途OSAT提供多種不同類型芯片封裝與測試,產品能應用於多個領域。至於特定應用OSAT,則專門針對特定用途封芯片。據上市申請文件指,芯德半導體是中國通用OSAT企業中排名第7位。 整體上,芯德半導體涵蓋QFN(方形扁平無引腳封裝)、BGA(球柵陣列封裝)、LGA(柵格陣列封裝)、WLP(晶圓級封裝)及2.5D/3D等封裝產品技術,當中QFN及BGA封裝產品佔2025上半年收入達31%和31.8%,達到1.47億元和1.5億元,按年分別增長25.5%和18.4%,帶動集團2025上半年總收入增長升22%至4.75億元。 成本超過收入 儘管收入持續增長,但集團銷售成本卻比收入多,以2025上半年業績計,銷售成本達5.52億元,比收入多7,741萬元,主要是材料成本所致,令集團純利見紅,達虧損2.07億元。不過,銷售成本的折舊及攤銷比例近年持續下降,令集團經調整EBITDA已在2024年上半年轉賺934萬元,到2025同期更提高至5,934萬元,按年大增535%。 隨着通訊、消費電子、高效能運算及人工智能快速發展,帶挈全球半導體封裝與測試市場發展,單是在2020年整個市場規模已達4,956億元,到2024年便提高到6,494億元,複合年增長率為7%。隨着數字化轉型加快,同時汽車電氣化範圍擴大及人工智能不斷進步,市場估計2029年半導體封裝與測試行業規模增至9,330億元。 不過,值得留意是芯德半導體業務會受到季節性因素影響,因客戶主要是消費電子行業,尤其會受到春節假期,以及客戶假期前或後備貨等因素左右,因此公司全年第二季及第四季度銷售額,通常會出現周期性增加。 整體來講,中國晶片行業受惠國策,加上國產替代成風,晶片股前景一片光明,例如中芯(0981.HK;688981.SH)及華虹半導體(1347.HK;688347.SH),兩間企業不單錄得盈利,加上內地北水資金追捧,令估值持續推升,目前預期市盈率分別達104.9倍和205倍。 芯德半導體擁有聯發科技小米長江等股東支持,背景相當特獨,但要注意是收入增長明顯放慢,2023年、2024年及2025上半年收入增幅分別為89%、62.5%和22.1%,加上純利仍未能扭虧為盈,故未必能以一個高估值方式上市,除非集團能加快收入增長,減少各類支出,令業績扭虧為盈,才能提升估值,否則股價不容易有理想表現。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
新聞
龍旗重金押注 能否躋身AI機櫃龍頭?
9611.HK
603341.SHG
相關新聞
-
簡訊:多元化進程加速 華勤一季度實現穩健增長
 3296.HK603296.SHG
-
金融整頓再升級 宜人與奇富遭波及
YRD.US3660.HKQFIN.US
- 收入愈高虧損愈大 淘車車能否找到成功模式?
-
避開正面交鋒 奇瑞借輕型車試水日本市場
9973.HK
- 遭中證監拔牙 老虎證券能否靠海外突圍?
-
用友再闖港股 押注AI改寫軟件業未來
600588.SHG
- 希音通過上市聆訊 香港IPO在即


