機器人走進工廠 為何難走入家庭?
機器人能否成為一門好生意,工廠看效率與成本,家庭看用途與體驗。從技術展示走向持續付費,兩個市場各有難關 財聯社Marketwatch專欄 機器人產業正成為當前的熱門領域。一方面,工業製造領域對自動化、智能化的需求持續釋放,搬運、分揀等任務成為機器人「上崗」的重要切入點;另一方面,消費市場對陪伴、互動與家庭服務的想象不斷升溫,收穫公眾熱捧。然而,從工廠車間到家庭客廳,機器人面對的是截然不同的環境複雜度、需求明確性與評價標準。在此背景下,圍繞機器人的商業化探索正徐徐展開。 工廠看效益 工業場景被普遍視為機器人商業化落地的優先方向,其原因在於需求相對明確、評價標準相對可量化。在工廠環境中,機器人完成動作只是第一步,客戶是否願意採購,取決於持續作業效率、穩定性以及綜合成本能否形成對傳統人工的替代優勢。這意味著,即便機器人能夠完成搬運、分揀等任務,若無法在成本上取得優勢,商業化仍難以實現。 其中,汽車製造與3C輕工業是最易率先規模化應用的場景,原因在於這兩類場景工序標準化、作業重復度高、用工密集且工況穩定,與機器人當前的能力水平和迭代需求較為匹配。不過,工業場景的約束同樣不容忽視:有效數據仍較為碎片化,模型自主作業能力有限,適配週期較長、調試成本較高,設備連續作業的可靠性也有待進一步提升。 家庭問用途 與工業場景需求明確不同,消費級機器人的市場需求相對更模糊。中國知名機器人品牌啓元將兒童家庭、科技愛好者和開發者列為主要目標群體,但不同群體對機器人的期待本身就並不統一,產品價值難以用單一功能定義。同時,家庭環境則高度複雜、非結構化,切入方式因而成為最關鍵的問題。這揭示了家庭機器人商業化的核心難點——技術並非主要追求,產品價值能否被用戶感知並轉化為購買決策才是癥結所在。 一個值得關注的現實是,聽音樂、學英語、查詢信息等需求已有手機等成熟設備承接,因此機器人若僅在這些功能上疊加,難以構成獨立購買理由。其價值必須建立在移動、感知與實體互動能力之上,提供既有設備難以替代的體驗,而這仍是消費場景需要進一步驗證的問題。 此外,製造構成了另一重系統性門檻。機器人被視為一大複雜工程,硬件、AI與生態層層嵌套。樣機製作相對容易,保證一萬台機器人的批次一致性卻非常困難。為此,啓元引入汽車工業的製造節拍與質量管理方式,實現每2.5分鐘下線一台機器人;2026年預計投入5億元人民幣(7,500萬美元)研發費用,推進全棧研發。 以此來看,消費級機器人的商業化不僅是產品問題,更是製造一致性、應用內容與IP生態協同支撐的系統工程。而對於消費級機器人產品的定價,新近發佈的啓元Q1與啓元T1售價均為19,999元(3,009美元),啓元Q1探索版為26,999元(4,062美元),啓元T1 Pro售價為29,999元(4,514美元)。 可靠才長久 從技術演進路徑看,機器人智能可區分為交互智能、運動智能與作業智能三個層次。交互智能承擔人與機器人溝通入口的功能,幫助機器人理解人的行為、習慣與生活環境;作業智能則指向真正用雙手完成任務,如衣物整理等,其背後依賴大模型與數據的持續投入。當前,機器人主要通過交互智能產生價值,作業智能也需以交互智能成熟為前提。 在能力評估標準上,具身智能同樣存在Scaling Law,但表現形式與大語言模型有所差異。以一個任務為基準,Scaling Law能較快收斂,真正的難點在於泛化性。這由此引出了一個更具體的問題:衡量機器人能力時,應看其能展示多少種技能,還是看某項任務能夠被穩定完成多少次。因此,較為務實的路徑是先將少數任務做到高成功率,再以此為基礎擴充任務範圍。 此外,家庭場景還提出了額外的安全要求。除本體硬件安全外,電源安全需予以保障;數據安全同樣關鍵,因為機器人在家庭中的使用涉及老人、兒童等多種家庭成員的隱私數據。 綜合來看,當前機器人的商業化正在全面展開。其中,工業場景需求明確、評價標準相對可量化;家庭場景則依賴於明確且吸引人的價值定位,並需跨越泛化性、穩定性、安全與隱私等多重檢驗。兩條路徑的並行推進,正共同勾勒出機器人從"能動作"走向"被需要"的產業進程。 財聯社Marketwatch專欄提供有關中國各行業的洞察與分析。他們的聯絡方式:liujingyi@cls.cn 欲訂閱咏竹坊每周免費通訊,請點擊這裏
新聞概要:京東物流發力擴展,收入與利潤齊增
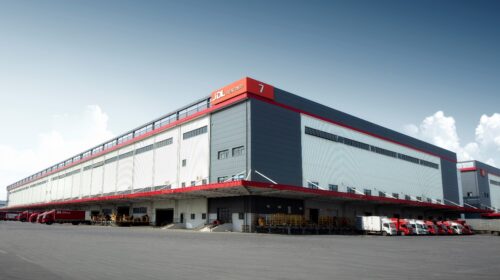
2025年上半年,京東物流的一體化供應鏈解決方案業務實現強勁增長,持續效率優化也提升了其盈利能力 余特莉 京東物流股份有限公司(2618.HK)周四報告稱,得益於穩定的市場擴展勢頭,2025年上半年,其營收按年增長14.1%至985億元(137億美元)。且其一體化供應鏈(ISC)解決方案業務的客戶群規模與單客戶支出均實現穩健增長。 據周四發布的半年報顯示,京東物流的一體化供應鏈解決方案收入在六個月內達到501億元,佔總收入超過一半,按年增長19.9%。在為母公司京東集團(JD.US;9618.HK)提供服務之外,其外部ISC客戶群擴大至73,713家客戶,增長14.5%,持續業務多元化。來自外部ISC客戶的單客戶平均收入約為239,000元。 來自其他客戶的收入(包括快遞與貨運服務)也按年增長8.7%,達484億元。期間,京東物流有限公司進一步強化了荔枝、櫻桃等生鮮產品的端到端解決方案,並在港、澳市場實現快速增長。第二季度,公司已啟動招募及管理全職騎手參與京東外賣配送服務,旨在與最後一公里快運服務形成更高的協同效應與效率提升。 京東物流在上半年錄得非國際財務報告準則(non-IFRS)利潤33億元,按年增長7.1%,此源於資源利用效率的改善。 CEO胡偉表示:「隨著我國經濟回升向好,市場需求逐漸釋放,京東物流持續提升供應鏈服務能力,成為企業高質量發展的重要動力。」 京東物流在第二季營收達516億元,佔京東集團總收入約15%,按年增長16.6%。非國際財務報告準則利潤為26億元,按年增長5.4%。 公司正積極拓展全球市場。6月,其在沙特推出自營B2C快遞服務JoyExpress,提供最後一公里配送服務,最快可當日或翌日達,並全程由內部配送團隊完成履約,還包含暫存退貨等增值功能。 京東物流還在上半年擴展自營倉庫,覆蓋美國、英國、沙特、韓國及越南等地,使其全球物流服務擴至數百個國家與地區。 作為全球拓展的一環,京東物流在波蘭華沙啟動了第三個倉庫,並於香港開設運營中心,進一步提升一體化物流解決方案能力。 公司強調,科技仍是提升其服務效率的關鍵。其「貨到人」自動化倉儲解決方案——「智狼」已開始在倉庫部署,以實現高量級訂單履約及供應鏈大部無人化操作。 京東物流是競爭白熱化的中國物流行業的頭部企業,以成本效益與快速投遞著稱,脫胎於母公司京東集團,並於2021年在港獨立上市。 咏竹坊专注于在美国和香港上市的中国公司的报道,包括赞助内容。欲了解更多信息,包括对个别文章的疑问,请点击这里联系我们 欲订阅咏竹坊每周免费通讯,请点击这里