
晶科轉向AI投資 會否失去光芒?
太陽能板製造商晶科能源將從英文名稱中刪去「Solar」,並透過投資前沿產業打造第二業務支柱 重點: 晶科能源正透過投資人工智能等新興高科技產業,打造第二業務支柱,與目前承壓的傳統光伏業務形成互補 公司這項轉型包括投資月之暗面、階躍星辰及硅基流動等AI初創企業,相關早期投資單筆通常為1億元或以下 陽歌 乍看之下,光伏組件龍頭晶科能源控股有限公司(JKS.US)這次改名似乎只是換個招牌,但「名字不只是名字」這件事,在此卻有了新的意義。細看公司公告便會發現,公司將分別從英文及中文名稱中刪去「solar」及「能源」字樣。對這家中國歷史最悠久的光伏製造商之一而言,這次改名其實預示著一次相當重大的轉變。 公司在上周三發布的公告中披露,主要光伏業務今後將成為兩大業務支柱之一,另一支柱則是投資人工智能、先進材料及其他「前沿技術」等新興高科技產業。為反映這項轉變,董事會已表決通過將公司英文名稱改為Jinko Holdings Ltd.,刪去「solar」一詞;同樣地,新的中文名稱也將刪去「能源」二字。 背後的大背景是,中國光伏行業在過去十年經歷政府主導的大規模擴產,目前正深受嚴重產能過剩困擾。這導致光伏組件及其生產材料價格暴跌,令整條供應鏈上的企業深陷虧損。 中國正採取措施改善局面,包括關閉或整合大量規模較小的業者,並要求企業淘汰用於生產較舊、效率較低光伏組件及零部件的產能。然而,這個過程進展相當緩慢,投資者早已對這批公司失去耐性。更重要的是,目前完全無法確定政府會否在這場艱難轉型中繼續支持所有現有製造商,意味最終可能有一家或多家大型企業被迫退出行業。 這些因素持續拖累光伏股,許多公司的股價在過去一年已蒸發一半甚至更多。晶科能源控股正是典型例子,單是今年股價便累跌57%,目前處於八年低位。公司在6月中還跨過一個不太光彩的里程碑,市值跌破新興行業「獨角獸」企業所界定的10億美元門檻。不過,也有人可能會認為,光伏行業早已相當成熟,無論市值多少,業內公司很久以前便已失去被稱為「獨角獸」的資格。 投資者對晶科能源控股最新轉型反應冷淡,上周公告發布後三個交易日,股價再跌8%。即使通常看法較為正面的分析師,對公司及其同業也相當悲觀。Yahoo Finance調查的七名分析師中,只有一人給予公司「買入」評級,四人評為「持有」,另有一人直接給予「賣出」評級。 公司的核心光伏業務將繼續由上海上市子公司晶科能源股份有限公司(688223.SH)持有。該業務收入由2023年的高峰至去年下跌45%,今年第二季再按年下降31.3%至124億元(18.5億美元)。晶科去年亦由盈轉虧,2026年第二季再錄得6.97億元淨虧損。 創投投資者 儘管面臨困境,晶科的現金仍相對充裕,而這顯然正是公司用來打造第二業務支柱、進軍創投領域的本錢。截至6月底,公司持有約170億元現金,但較三個月前的228億元有所下降。現金減少一部分無可避免是受到光伏業務所面臨挑戰影響,但另一部分可能也與公司新扮演的創投投資者角色有關。 行政總裁杜威表示,「擬議的新名稱反映了公司如今的定位:一家以世界級光伏及儲能業務為根基的控股公司,並透過戰略投資打造第二個價值增長引擎。」 晶科在8月底公布第二季業績時,其實已低調透露這項轉變。公告中設有「戰略投資亮點」一節,披露對拉普拉斯新能源及杭州高特電子兩家公司的投資。最新公告進一步顯示,晶科自今年初以來一直積極參股初創企業,目前已向八家公司投入約4億元,包括拉普拉斯及高特電子。 其餘六項投資中,規模最大的三筆分別是向階躍星辰投資約1億元、向硅基流動投資7,000萬元,以及向月之暗面投資6,900萬元。不出所料,三家公司均來自炙手可熱的人工智能行業,企業估值正在飆升,同時也投入巨額資金開發產品。晶科目前其他投資還包括向松延動力投資1,500萬元,以及向Jabon Metallic Materials投資860萬元。 晶科指出,公司已退出拉普拉斯的投資,錄得2.5億元已實現收益;其對高特電子的投資亦錄得4億元公允價值收益,後者近期已完成在深圳創業板上市。 這類投資最大的問題是風險極高,對晶科這種經驗較少的投資者而言,管理起來並不容易。在目前估值急升的市場環境下,這類投資要賺錢相當容易。但一旦形勢逆轉,而許多人認為這無可避免,估值很可能大幅回落。假如所投公司的估值跌破晶科入股時的水平,公司便可能蒙受巨額損失。 晶科並非唯一一家試圖擺脫光伏行業困境的公司。今年6月,光伏材料生產商大全新能源(DQ.US;688303.SH)也宣布類似轉型,進軍人工智能數據中心電氣設備業務,重新利用公司在轉向光伏用多晶硅製造之前累積的部分業務基礎。投資者對這項轉型同樣反應平淡,公告發布後三個月,大全新能源美股已累跌約30%。 總的來說,儘管我們理解這些光伏企業為何要採取這些行動,但對這些新的轉型仍很難感到太過興奮。實際上,晶科與大全新能源的做法,看起來都是要從一個已經破裂的泡沫跳進另一個正在膨脹、而且幾乎肯定也會破裂的泡沫。第二個人工智能泡沫一旦破裂,只會令其光伏業務不斷擴大的虧損雪上加霜。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
高階產能落地美國 阿特斯加速轉型「北美製造」
公司正持續將製造重心轉向美國,包括即將啟用位於印第安納州、用於生產高階太陽能電池的大型新工廠 重點: 阿特斯將於未來兩個月內,在美國一座大型太陽能電池工廠啟動商業化生產,作為其持續推進北美製造布局的一部分 受惠高利潤市場布局,以及儲能業務維持較高利潤率,公司毛利率明顯領先大部分同業。 陽歌 到底是中國公司、加拿大公司,還是美國公司? 這正是如今籠罩在太陽能板製造商阿特斯陽光電力集團(CSIQ.US)頭上的最大問題。公司喜歡強調其加拿大背景,稱其於2001年在安大略省成立。但由於創辦人瞿曉鏵的背景,以及公司長期以中國作為主要製造基地,外界多年來一直視其為一家中國公司。 如今,阿特斯正試圖說服市場,尤其是美國總統特朗普,它是一家北美公司,而且重心正逐漸轉向美國。在上周四發布的最新季度報告中,阿特斯表示,瞿曉鏵已卸下擔任多年的行政總裁職位,由公司資深高層Colin Parkin接任。根據其履歷背景,後者似乎具有加拿大背景。 與此同時,公司也詳細披露位於美國印第安納州傑佛遜維爾(Jeffersonville)新高科技生產基地的擴產計劃。該工廠未來有望快速成長,生產公司一半甚至更多的太陽能產品。這座工廠主攻太陽能電池生產,即太陽能板的核心零組件,因此與近期不少中資企業在美國設立的工廠不同。其他工廠大多生產技術門檻較低的太陽能模組,而相關太陽能電池主要仍依賴中國進口。 阿特斯表示,傑佛遜維爾工廠已於今年稍早進入試產階段,預計約兩個月後正式投產。項目第一期產能為2.1 GWp,第二期則預計於2027年新增4.2 GWp產能,屆時總產能將達6.3 GWp。 值得注意的是,太陽能與投資界近期有部分人士擔心,中國可能會阻止尖端技術出口,例如傑佛遜維爾工廠所需設備。不過,瞿曉鏵表示:「目前我們尚未看到這方面的挑戰」,並補充稱,希望特朗普上周在北京與中國國家主席習近平的會面,能有助於緩和中美緊張貿易關係中的這部分問題。 中美雙方在會後公開聲明中,均未提及中國出口限制問題。西方媒體普遍認為,這場會面象徵意義大於實質內容。美國近年多次限制高端晶片與晶片製造設備出口中國,而中國則透過限制稀土出口作為反制;相關稀土被廣泛用於製造許多尖端電子產品所需的特殊磁鐵。 除了傑佛遜維爾新工廠外,阿特斯目前亦在德州梅斯基特營運一座較早期、技術門檻較低的工廠,主要負責組裝太陽能模組。該工廠目前模組年產能為5 GWp,公司預計今年底前將倍增至10 GWp。瞿曉鏵在業績電話會議中強調,公司今年第一季2.5 GW太陽能模組出貨量中,有45%是在北美生產,而其所有北美銷售產品均來自梅斯基特工廠。隨著傑佛遜維爾新廠投產,未來其美國製太陽能板所使用的太陽能電池,預料也將全面在當地生產,而不只是最終模組在梅斯基特完成組裝。 補貼資格 阿特斯若能成功塑造自己為真正的北美公司,將有助其在愈發複雜的美國太陽能補貼資格問題上取得優勢。這一議題上周成為市場焦點,當時路透社報道稱,由於擔心特朗普政府可能取消與中國關聯產品的美國補貼資格,美國許多太陽能安裝商已停止向與中國有聯繫的本土製造商採購太陽能板。正如我們此前指出,這些與晶科能源(JKS.US; 688223.SH)及隆基綠能(601012.SH)等企業有關的生產商,大多只是在美國生產太陽能模組,而所使用的太陽能電池仍主要來自其中國工廠。 路透社報道並未明確指出,阿特斯在美國生產的太陽能板是否符合美國補貼資格。不過,報道提到,阿特斯近期已被美國大型太陽能安裝商Sunrun(RUN.US)移出認可供應商名單。阿特斯並未在業績電話會議中提及此事,分析師亦未提出相關問題,這似乎反映公司相信,其日益以美國為核心的製造布局,將有助降低相關風險。 阿特斯日益以美國為核心的策略,也是公司近年更大戰略的一部分,即聚焦最具盈利能力的市場,同時縮減或退出盈利能力較低的市場。我們此前已提到,公司近一半收入來自美國,而這也幫助其在全球太陽能產業面對嚴重產能過剩之際,仍維持領先同業的利潤率。 阿特斯去年毛利率為18.3%,公司表示,今年餘下時間毛利率預計將維持在13%至15%區間。相比之下,晶科能源去年毛利率僅2.2%,而隆基綠能更只有0.8%。部分差異亦來自阿特斯除了太陽能板業務外,還經營太陽能電站建設及新興儲能業務。 阿特斯第一季財務表現並不算特別亮眼,其中收入按年下降10%至11億美元。Parkin形容,目前市場仍持續面對各種「挑戰」。公司期內太陽能模組出貨量按年大跌64%,但部分跌幅被儲能業務強勁增長所抵消,後者出貨量按年大增142%至2.1 GWh。 盈利方面,阿特斯第一季錄得3,200萬美元淨虧損,與去年同期3,400萬美元虧損大致相若。…

簡訊:晶科能源股份預告去年虧損最高69億元
晶科能源控股有限公司(JKS.US)周三表示,其運營主體——滬市上市公司晶科能源股份有限公司(688223.SH)預計2025年將錄得59億元至69億元的淨虧損。此番巨虧標誌業績急劇逆轉,2024年公司曾實現9,900萬元盈利,2023年盈利更高達74.4億元。因晶科及其同行深陷曠日持久的價格戰,多數企業已陷入虧損泥潭。 紐交所上市的晶科能源控股披露,經扣除一次性損益後,其滬市上市主體預計2025年將虧損67億元至78億元。晶科能源股份去年前三季度已錄得39.2億元虧損,逆轉了2024年同期12.1億元的盈利態勢。 晶科能源控股持有滬市上市晶科能源股份55.6%股權。周三,晶科能源控股下跌2.3%,但其52周累計漲幅達24.1%;周四,晶科能源股份上漲3.8%,但52周累計跌幅為7.3%。 陽歌 欲訂閱咏竹坊每周免費通訊,請點擊這裏
十五五:光伏與地產等待下個潮頭
五年一運,潮起潮落。站在十四五與十五五的交界回望,光伏與房地產留下了兩條截然不同卻同樣劇烈的產業軌跡:一個在政策推力下快速膨脹後回落,一個在風險出清中被迫急剎,命運在周期更替中翻轉 李世達 在中國的政策語境中,五年規劃像是一套反覆校準的節奏設定,會在不同階段調整國家發展的權重配置,明確優先位置,卻不會為企業經營預判吉凶。即使抓對了方向,搭上了政策順風車,也可能因監管節奏、資源配置與產業競爭的同步變化,產生遠超企業預期的結果。 在剛剛過去的十四五(第14個五年規劃)周期中,光伏與房地產,正是最典型的「猜中了開頭,卻沒估到結尾」的產業代表。前者在雙碳目標下迅速做大,卻在短短數年內陷入產能過剩與價格競爭;後者則在去槓桿與防風險框架下急速降溫,拖累整條供應鏈進入長周期調整。兩個行業的命運就此徹底改變。 光伏:從加速到失速 十四五初期,光伏產業被賦予清晰而具體的政策定位——推動能源轉型、降低度電成本、建立安全可控的新能源供應鏈。在「加快發展」「大規模推進」「應建盡建」的政策語言下,裝機量被視為最核心的考核指標。 在政策推動下,中國光伏裝機量快速攀升,數據顯示,中國光伏新增裝機容量由2020年的48GW,快速擴張至2023年的216GW,2024年進一步升至超過260GW,短短四年間翻了五倍以上。中國一舉成為全球最大的光伏裝機市場,也完成了十四五「做大規模」的核心任務。 問題在於,裝機量的爆發,並未同步轉化為產業回報的改善。在硅料、電池片與模組環節,產能幾乎同時集中釋放。以多晶硅為例,價格自2022年高點的每公斤超過300元,跌至2024年底不足70元,跌幅逾七成;電池片與模組價格亦同步探底。即便全球需求仍在成長,也難以消化如此激進的擴產節奏,行業迅速陷入「以價換量」的競爭格局。 企業盈利的惡化,隨即反映在資本市場上。過去五年,隆基綠能(601012.SH)股價累計下跌約65%,通威股份(600438.SH)下跌近50%,晶科能源(688223.SH; JKS.US)跌幅超過55%,天合光能(688599.SH)亦下跌約25%。即便出貨量與營收規模仍在成長,龍頭企業的估值中樞已明顯下移,顯示投資人開始重新評估,在政策導向的擴張完成後,光伏產業是否仍能支撐過往的高估值與超額回報預期。 這一變化,也體現在政策語言的轉調之中。十四五期間,政策重心在於「規模」;進入十五五前瞻階段,相關文件與表述開始轉向「高質量發展」「有序建設」「提升消納能力」與「完善市場機制」,意味著光伏產業已從「必須擴張」的政策任務,走向「需要篩選」的市場階段。 地產:去槓桿衝擊產業鏈 如果說光伏的失速與政策的鼓勵有關,那麼房地產的轉折,則是外在風險短時間內集中釋放的結果。十四五初期,「三條紅線」、房企融資集中度管理等去槓桿措施全面落地,加上新冠肺炎疫情衝擊,導致行業核心指標迅速下行,房地產行業已是搖搖欲墜。 根據國家統計局數據,全國商品房銷售面積由2021年的17.94億平方米,高位回落至2024年的約9.73億平方米,累計跌幅約45%,2025年前11個月則僅有約7,87億平方米;房地產開發投資額、是新開工面積同樣全面斷崖式下滑,至今尚未見底。 在資金端收緊與銷售端回落的雙重壓力下,龍頭房企的命運開始分化:萬科(2202.HK; 000002.SZ)進入流動性承壓階段,而恒大與碧桂園(2007.HK)則相繼陷入全面危機。最終恒大被迫退市、董事長許家印淪為階下囚。據不完全統計,過去五年中國約有77家開發商暴雷,這迫使如今的房地產企業忙於還債,經營重心轉向保交付與現金流安全,土地購置與新項目投資全面收縮,從源頭削弱了整條產業鏈的需求基礎。 上游建材最先承壓,水泥與平板玻璃產量自2021年起連續三年下滑。以水泥為例,全國產量由2021年的23.6億噸,降至2024年的18.25億噸,去年7月錄得單月1.46億噸產量,為2009年以來單月新低;價格中樞亦同步下移,即便中國建材(3323.HK)等企業資產負債結構相對穩健,也難以避免盈利能力下滑。 中游施工與裝修需求同樣失速。住宅施工節奏放緩,使中國聯塑(2128.HK)的訂單節奏直接降溫;顧家家居(603816.SH)等原本建立在「地產後周期+消費升級」敘事上的企業,也因新屋交付放慢,並疊加消費動能轉弱與海外拓展受挫,而失去成長支撐。顧家家居過去五年股價跌幅達41.3%,中國聯塑則跌了61.8%。 即便被視為防禦性較高的物業管理板塊,也未能完全置身事外。隨著開發端交付規模下降,行業新增在管面積增速明顯放緩。以碧桂園服務(6098.HK)為例,其過往依賴同系開發商交付的規模驅動模式,開始遭到市場重新審視,估值邏輯由「高速成長」轉向「存量經營」。過去五年股價崩跌超九成。 拆解光伏與房地產的共同處境,在於它們身處的,是一個高度節奏化的政策體系。當整個體系要求「快」、「大」又「穩」、要求在有限時間內完成階段性任務,企業能做的,往往只是跟上節奏,而非重新定義節奏。某些產業在上一個周期被推至舞台中央,下一個周期便可能被要求退場降速,這種潮起潮落本身就是制度節奏的一部分。而曾被推上政策浪頭的產業,終究要學會在退浪後站穩腳步,等待下一次政策潮汐的轉向。 展望十五五,光伏產業不再被賦予單純「做大規模」的政策任務,政策關注點將轉向消納能力、電力市場化與儲能配套,產業競爭核心由擴產速度回到成本與效率。至於房地產,政策目標更可能聚焦風險收斂與秩序修復,而非重啟投資與銷售刺激,行業或進入規模收縮、低槓桿與慢周轉並存的常態化階段。對市場而言,十五五真正值得觀察的,不是是否出現新一輪政策紅利,而是制度約束如何重新塑造這兩個產業的生存邊界。 本文為本系列專題的第一篇,整個系列共分為五篇,後續篇章將陸續刊出。 李世達,詠竹坊編輯。他的聯絡方式:shihtalee@thebambooworks.com 欲訂閱咏竹坊每周免費通訊,請點擊這裏
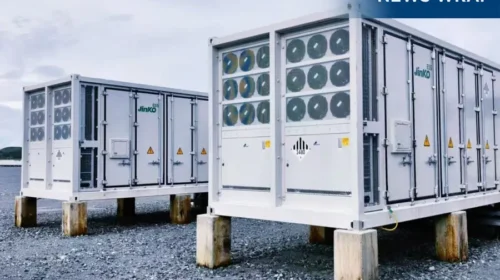
新聞概要:舉步維艱的晶科能源 寄望儲能業務帶來新動力
這家太陽能組件生產商第三季度出貨量下降16.7%,但收入跌幅卻放大逾倍,反映出該產業正深陷產能過剩與價格雪崩的困境 陽歌 太陽能組件製造商晶科能源股份有限公司(JKS.US; 688223.SH)第三季度收入持續大幅下滑且深陷虧損,但其毛利率按季改善,同時儲能業務的增長也為公司帶來正面信號。 晶科能源及其同行在過去一年多一直面臨嚴峻挑戰,原因是產業產能嚴重過剩,導致價格暴跌並令大多數企業陷入虧損。中國政府已嘗試透過推動行業整合和關停落後產能來支撐市場,但目前尚未見到顯著成效。 晶科能源在周一發布的最新季度報告中表示,第三季度電池片、組件及硅片出貨量為21.57吉瓦(GW),按年下降16.7%。但由於價格疲弱,季度收入同比大降34.1%至162億元(22.8億美元),跌幅較第二季度的25.2%進一步擴大。公司第三季度淨虧損達7.5億元,而去年同期則錄得2,250萬元淨利。 儘管收入下滑與虧損擴大,晶科能源第三季度毛利率為7.3%,雖遠低於去年同期的15.7%,但較第二季度的2.9% 和第一季度的負2.5%明顯改善。 公司指出,第四季度出貨量預期區間較大,介於18 GW至33 GW之間,反映目前行業波動性極高。 雖然核心太陽能組件業務仍面臨壓力,但公司向投資者釋出一個亮點:其新興的儲能系統(ESS)事業有望成為重要收入來源。儲能系統對光伏電站至關重要,可將晴天的富餘電力儲存,以便在夜間或陰天回售電網。 晶科能源董事長李仙德表示:「隨著規模效應與競爭力的提升,我們預計儲能業務將成為公司的第二增長引擎,並在2026年開始為公司帶來盈利。」他補充,公司今年前三季度已出貨多於3.3 GWh的儲能系統,預計全年出貨量將達6 GWh。 晶科能源美國上市ADS股價在財報公布後周一上漲13.1%,今年迄今累計升幅達23%。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
太陽能行業困境持續 建邦高科上不逢時
即便業內很多下游企業陷入虧損,這家太陽能電池材料生產商去年仍保持了盈利 重點: 建邦高科申請赴港上市,去年收入增長了42% 這家用於生產太陽能電池銀漿的銀粉供應商利潤微薄,在太陽能行業仍處於危機之中,公司可能也會陷入虧損 陽歌 香港IPO市場目前可能很火爆,各行各業的公司在經歷了三年的疲軟後紛紛開始融資。但太陽能公司卻明顯缺席了本輪熱潮,因這個曾經炙手可熱的行業,正在經歷供應嚴重過剩引發的痛苦回調。 儘管面臨如此巨大阻力,建邦高科有限公司仍申請赴香港上市,試圖憑借其領先的銀粉生產商的地位吸引投資者。銀粉可用於生產銀漿,而銀漿是所有太陽能電池的關鍵材料。即使在鼎盛時期,建邦高科看上去也有點懸,因為產品高度商品化,導致利潤率極低。在行業如此動蕩的時期,公司可能難以激起投資者的太大興趣。 雖然面臨諸多動蕩,建邦高科在過去三年仍保持盈利,至少以年為單位是如此。但上周五提交的上市文件並未按季度拆分數據,我們懷疑公司可能也和很多太陽能同行一樣,在去年底和2025年第一季度陷入了虧損。 領先的太陽能電池板製造商晶科能源(JKS.US;688223.SH),以及多晶硅的龍頭生產商大全能源(DQ.US;688303.SH),都印證這個行業的困境。兩家公司在不久前的報告稱,第一季度不僅淨利潤出現虧損,毛利潤也陷入虧損——這意味它們的產品售價低於成本。 晶科能源和大全能源的股價今年迄今已下跌逾30%,目前接近五年來的最低點,行業困境可見一斑。週一,花旗將晶科能源的股票評級從「買入」下調兩級至「賣出」,稱該行業的困境看不到盡頭,導致晶科能源的股價進一步下跌。 在如此艱難的環境下,很難相信晶科能源和大全能源等下游企業不會向建邦高科這樣的上游供應商施壓,要求降價。 雪上加霜的是,近期銀價持續攀升,抬高建邦高科自己的生產成本,侵蝕公司利潤率。建邦高科披露,幾乎佔其全部生產成本的硝酸銀價格,已從2020年的每公斤3,100元,漲至去年的每公斤4,000元,預計還將持續上漲,到2029年達到每公斤5,400元。 利潤率下滑 建邦高科的優勢之一是歷史相對悠久,這幫助它佔據了中國光伏銀粉市場近10%的份額,成為國內最大的供應商。建邦高科的歷史可以追溯到2010年,當時建邦膠體材料有限公司在山東濟南成立,專門生產彼時尚處於初期的新能源和先進材料。 該公司早在2012年就開始進行銀粉研發了。2014年,它建成了中國最早的銀粉生產線之一,但直到五年後的2019年才開始工業規模生產。2023年底,公司成為國內首批能夠生產新一代太陽能產品(如PERC、TOPCon、HJT和xBC電池)所需高級銀粉的公司之一。 隨著行業一派繁榮,建邦高科的業務也蓬勃發展。上市文件顯示,公司2023年收入增長58%,至27.8億元,去年又增長42%,達到39.5億元。正如前文所說,公司主要的材料成本硝酸銀去年佔收入的96.7%,略高於2023年的96.1%。 幸運的是,建邦高科不需要大量其他支出來運營業務,主要是因它的產品高度專業,客戶數量有限,競爭相對較少。過去三年,公司的銷售、營銷和研發支出相對穩定,不過去年行政成本幾乎翻了一番。 但即便翻了一番,行政成本規模也相當小,去年僅相當於收入的0.4%。能印證這一點的是,公司去年底的員工總數僅為93人,與上年持平,相比於2022年的84人沒有增長多少。 硝酸銀成本高昂,導致公司毛利率相當低,去年僅為3.4%,低於2023年的3.9%。過去三年,該公司每年都保持盈利,儘管利潤規模微乎其微,去年僅為7,900萬元。或許唯一比盈利規模更小的是建邦高科的現金,截至2024年底,其持有的現金總額僅為2,940萬元,但這其實已經是前一年1,080萬元的近兩倍了。 說建邦高科是在冒險太過輕描淡寫了,在行業持續承壓的背景下,IPO籌集到的資金或許能為其帶來一些急需的喘息空間。但我們還是認為,投資者不會對一家受困於行業重大變革的公司有太大的興趣。 建邦高科的全球競爭對手之一同和控股(5714.T),目前的市盈率僅為10倍。建邦高科最大的客戶之一聚和材料(688503.SH)的市盈率略高一些,為18倍。若估值介於兩者之間,按去年的利潤計算,建邦高科的估值將在1.5億美元左右。 這意味公司可通過上市籌集約3,000萬美元,這將為其提供部分急需的現金。說實話,我們認為投資者不會對這種上市太感興趣,不過它可能會吸引一些著眼於長遠的買家,他們不在意當前的低迷,看中的是這個行業未來重現光芒的一天。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
簡訊:晶科能源季度縱扭虧為盈 按年仍大挫98%
太陽能電池板製造商晶科能源控股有限公司 (JKS.US; 688223.SH)周三表示,在二季度陷入虧損後,第三季度恢復盈利。但由於太陽能電池板行業產能嚴重過剩,產品價格暴跌,其收入繼續下降。 根據最新財報,第三季度營收同比下降23%至245億元。第三季度利潤為2,250萬元,扭轉了上季度的1.007 億元的虧損,但仍遠低於去年第三季度的13.2億元利潤。 公司最新季度的出貨量同比增長14.7%至25.9兆瓦,但低於上季度的36%增幅,主要是新太陽能發電場的建設近年開始放緩,期內需求也在放緩。晶科的美股在週三公佈業績後上漲近5%,但今年以來股價仍下跌了31%。 陽歌 欲訂閱咏竹坊每周免費通訊,請點擊這裏
新聞
晶科轉向AI投資 會否失去光芒?
688223.SHG
簡訊:晶科能源股份預告去年虧損最高69億元
688223.SHG
新聞概要:舉步維艱的晶科能源 寄望儲能業務帶來新動力
688223.SHG
簡訊:晶科能源季度縱扭虧為盈 按年仍大挫98%
688223.SHG
相關新聞
-
博泰車聯網戰略轉向 進軍廚衞數字化
- 高階產能落地美國 阿特斯加速轉型「北美製造」
-
多晶硅寒冬未散 大全新能源押注AI電力基建
DQ.US688303.SHG
- 月之暗面估值升空 擬赴港集資30億美元
-
中美太陽能補貼角力 將成習特會焦點
688223.SHG
- Extransfer衝刺港股上市 毛利率雖高帳面仍虧損
-
監管套利換增長 水滴公司代價不菲
WDH.US


