
PCB龍頭超穎電子申港上市 成本轉嫁能力成隱憂
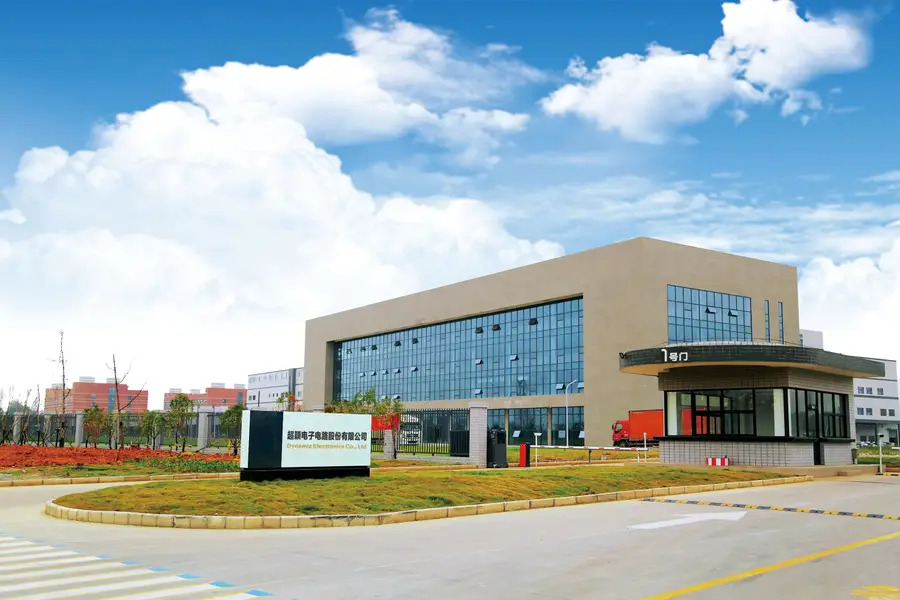
已在A股上市的超穎電子,是內地PCB頭部企業之一,正計劃在香港掛牌
重點:
- 上半年收入大增33%,但業績盈轉虧
- 成本持續上升構成壓力
白芯蕊
自從AI對硬件需求大爆發,過往被視為周期股的印製電路板(PCB)行業也食正AI大浪,雖然硬件股七月大幅回落,但整個市場氣氛仍熾熱下,已在A股上市的超穎電子電路股份有限公司(603175.SH),亦向聯交所遞交上市申請,保薦人為中金及國聯證券。
超穎電子於2015年成立,主攻印製電路板的研發、生產和銷售,產品應用於汽車電子、儲存、消費電子、通信等領域,集團重點發展汽車電子PCB業務,佔2026上半年總收入的51.4%。
客戶星光熠熠
公司目前在車載PCB全球排第6,在汽車HDI板(高密度互連板)中更奪得全球第1位,其客戶包括特斯拉、博世、西部數據(WDC.US) 及海力士等。
印製電路板是在覆銅板或絕緣基板上,按預定設計電路圖形的功能板,用於承載電子元器件、實現電子零件連接及信號傳輸。PCB是各類電子設備的基礎互連載體,其性能通常取決於層數、線路密度、材料特性、可靠性及終端應用場景。
全球PCB行業整體格局分散,2025年全球十大廠商市佔率僅37.7%,行業競爭已脫離單純產能比拼,現已轉向技術門檻、良率管控、客戶認證及全球供應鏈能力的綜合競爭。據弗若斯特沙利文數據,全球PCB市場穩步擴充,預計2026至2030年複合增速達9.1%,增長動力來自高階產品迭代與下游新興需求爆發。
PCB主要包括高密度互連(HDI)板、多層板、單╱雙面板、FPC及封裝基板。HDI板採用微孔、盲孔及埋孔工藝,在有限空間內實現高密度互連,主要應用在緊湊設計和高速信號傳輸,亦應用於自動駕駛及智能座艙域控制器、內存模塊、GPU加速卡載板及AI算力板等高端產品。
多層板則包括多個導電層,以絕緣材料分隔,同時壓合成單一電路板,提供額外的佈線空間,並支持更複雜電路佈局、電源分配及信號傳輸等。目前產品分為4至6層PCB、8至14層PCB及16層或以上PCB,應用在車輛控制系統、存儲模塊、通訊設備及AI算力板中。
值得留意是多層板的平均售價較HDI板低。據超穎電子上市申請文件指,多層板2026上半年每塊均價為1,351元人民幣(下同),按年升19.6%,HDI板則達2,833元,年增14.8%,而2026上半年多層板及HDI板分別佔集團總收入的45.4%和43.8%,即接近九成。
受汽車電子、數據存儲、通信及AI服務器應用,帶動PCB需求上升,令超穎電子2026上半年整體平均售價增加27%至1,684元,變相推動集團收入增加33.3%至29.1億元,但集團同期業績卻見血,由盈轉虧蝕1.91億元,超穎電子解釋因同期錄得外匯虧損淨額1.71億元。
銅價今年升逾18%
另一方面,超穎電子毛利率大幅下降,由2025上半年的22%,大跌到2026上半年僅15.2%,即大幅下滑6.8個百分點,主要是受原材料成本上漲以及運費、勞工和其他生產相關成本增加所帶動。
其實原材料佔超穎電子最大銷售成本,佔集團2025年及2026上半年分別55.2%和56.9%。主要原材料包括覆銅板、半固化片、銅箔、銅球或銅粉等等,集團已表明,由於原材料成本上升,但未有及時將原材料成本漲幅轉嫁予客戶,令超穎電子毛利率大幅受壓。
另一方面,今年銅價持續攀升,單是今年倫敦期銅已多次屢創新高,一度逼近每噸15,000美元,按年升超過18%,隨著全球銅礦產能持續下滑,加上歐美電網殘舊,變相對電力設備只會有增無減,電力設備原材料主要是銅,即剛性需求支撐銅價,一旦超穎電子仍未能及時向客戶轉嫁成本,難免盈利會再度受衝擊。
整體來講,超穎電子擁有細分賽道龍頭地位、優質全球客戶資源及前瞻產能布局,充分受益於AI與智能汽車產業紅利,具備紮實的成長邏輯,但公司當前面臨毛利大幅下滑、短期虧損,因此投資者不宜單純追捧行業光環,需耐心等待毛利率修復出現,宜審慎權衡成長潛力與業務營運風險。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

廣合科技股價高位腰斬 亮麗業績未能扭轉跌勢
AI改寫微短劇生態 映宇宙試水數據中心
樂動百萬歐元買歐門票 德國老牌入手先要補血
至源跨界進軍數據中心 投資者反應冷淡
相關新聞
-
「塑料皇冠上的明珠」 PPO成算力競賽隱形贏家
- 景旺趁AI熱上市 毛利率急跌成隱憂
-
安德利果汁跨界豪賭PCB 是華麗轉身還是不務正業?
2218.HK605198.SHG
-
AI基建浪潮帶旺PCB設備 大族數控錄三位數盈利增長
3200.HK301200.SHE
-
鼎泰2026上半年利潤增三倍
1377.HK301377.SHE



