
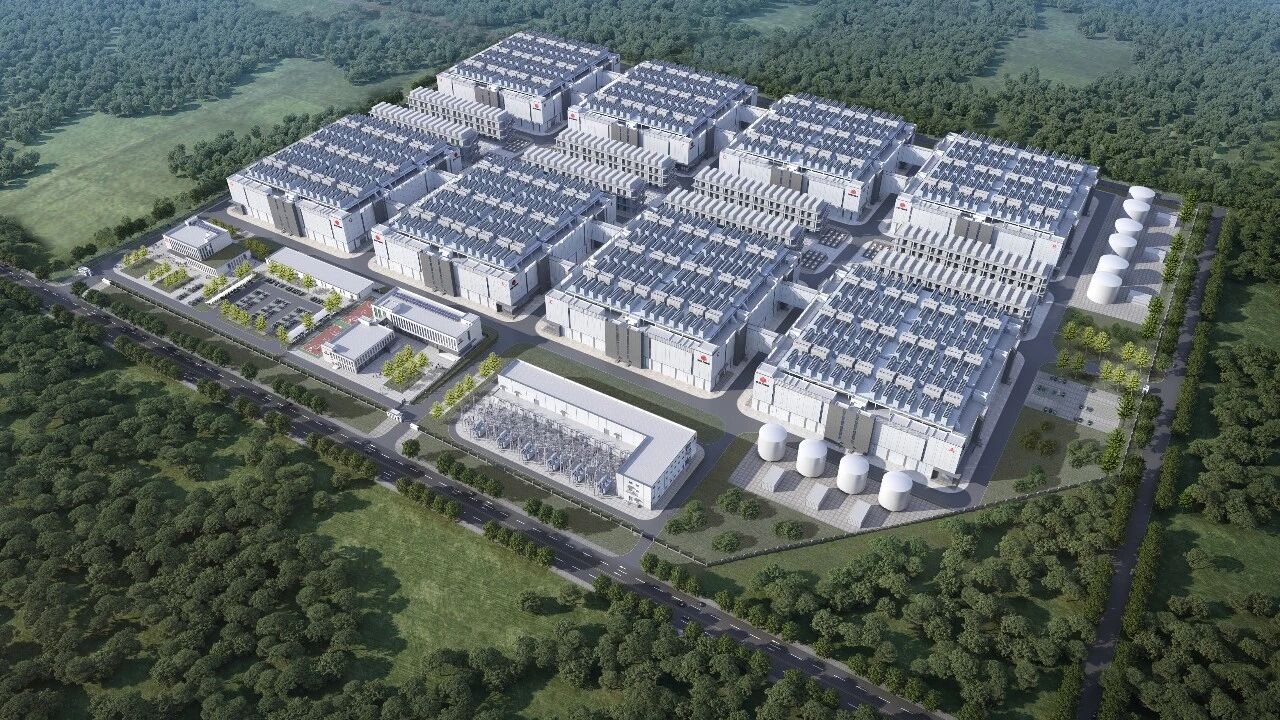
中國最大的第三方數據中心運營商第二季度實現利潤8.38億元,同時將2026年銷售目標翻番,並上調了全年業績指引
要點:
- 萬國數據第二季度實現淨利潤8.376億元,淨利潤率升至27.1%
- 2026年上半年,公司新增簽約量達470兆瓦,超2025年全年總和,管理層因此將全年銷售目標翻番至1吉瓦
余特莉
在AI需求激增的背景下,總部位於上海的高性能數據中心運營商萬國數據控股有限公司(GDS.US; 9698.HK)第二季度業績延續增長勢頭,並強勁的AI需求和簽約勢頭推動下,上調了年度銷售目標。隨著AI算力需求持續重塑公司業務,萬國數據上周四公布的財報顯示,第二季度實現淨利潤8.376億元(約合1.235億美元),一舉扭轉了去年同期7,060萬元的淨虧損局面。
萬國數據是中國領先的獨立數據中心運營商。作為關鍵的基礎設施提供商,公司及其同行正處於AI革命的最前沿,為龐大的AI算力需求提供底層支撐。
截至6月的三個月內,公司營收同比增長6.5%至30.9億元;EBITDA(經調整息稅折舊及攤銷前利潤)同比增長2.5%至14.1億元,經調整EBITDA利潤率保持在45.5%的穩健水平。此外,公司當季還錄得一筆9.599億元的外部投資攤薄收益。
乘勢AI浪潮
「2026年第二季度,我們交出了穩健的財務和運營業績,這體現了公司始終堅持規範運營的承諾,」萬國數據創始人、董事長兼CEO黃偉表示。「當前,由AI需求主導的中國市場機遇近在眼前,這令人十分振奮。我們完全有信心抓住這些巨大機遇,進一步擴大業務規模。」
公司的各項核心指標均實現強勁增長。其簽約及預簽約總面積同比增長18.2%,達到784,802平方米;投運面積計費率從去年同期的77.5%攀升至79.2%,彰顯出強勁的銷售勢頭與加速轉化的簽約能力。此外,在建面積激增28.8%至170,355平方米,且預簽約率高達89.2%,這意味著大量新增產能尚未投產便已被搶購一空。
財報發布後,萬國數據納斯達克上市股票周四大漲6.2%,報收於34.77美元,目前該股市盈率(P/E)約為19倍。雅虎財經綜合24位分析師的預測平均值顯示,預計該公司今年的營收增速將提至16.4%。
強勁的AI需求極大提振了公司的訂單量。僅第二季度,萬國數據就新增簽約產能260兆瓦,將上半年的總簽約量推高至創紀錄的470兆瓦——這一數字已超過去年全年總和。在此強勁勢頭下,管理層將全年銷售目標從原定的500兆瓦上調至1吉瓦,翻了近一倍。
「目前的銷售勢頭可謂空前強勁,」黃偉在財報電話會議上對分析師表示。他指出,今年上半年,萬國數據不僅從三大核心超大規模客戶處均斬獲大量新訂單,還與一批「新興AI領軍企業」建立了合作關係。值得注意的是,上半年約一半的簽約量來自內蒙古的烏蘭察布和和林格爾,以及廣東韶關等新興市場。這表明萬國數據正不斷推進地域佈局多元化,在電力和土地資源充裕的地區積極響應市場需求。
除已簽訂的合同外,客戶今年還額外鎖定了600兆瓦的未來預留產能。管理層預計,2026年的總預留量將超過1吉瓦。公司強調,作為一項前瞻性指標,過去該預留量的簽約轉化率始終能達到100%。
公司CFO Dan Newman向投資者透露,截至今年年中,公司的待交付訂單已從2026年初的450兆瓦激增至757兆瓦,對應約16億元「已簽約但尚未計費」的經調整EBITDA。隨著新數據中心陸續交付及產能爬坡,這部分收益將逐步釋放。
佈局未來
為滿足不斷增長的需求,萬國數據將2026年資本支出指引從90億元上調至100億元左右。公司表示,將採用嚴謹的資金組合策略(約60%的項目級債務加40%的股權)來為這筆支出提供資金支持。僅在第二季度,公司就獲得了49億元的新增債務融資及再融資,管理層指出,這充分反映了境內信貸市場對公司的高度認可與支持。
Newman指出,公司已將淨債務與年化經調整EBITDA的比率降至4.7倍,成功實現降槓桿,從而為業務擴容留出了充足的資金空間。同時,公司正積極推進境內資產的盤活,包括考慮向目前處於監管審批階段的C-REIT(公募REITs)平台進行第二次資產注入。
得益於財務狀況的改善和融資渠道的拓寬,充裕的新增資金賦予了萬國數據更大的財務靈活性,使其能夠加速在國內的投資步伐,並將創紀錄的待交付訂單迅速轉化為實際運營產能。
展望未來,管理層預計「淨入駐量」(即已建成產能投入使用並開始創收的進度)將在2027年實現翻倍以上的增長,且增量將集中在2027年下半年。正如Newman所言,這將為公司在2028年實現「EBITDA增長顯著提速」奠定堅實基礎。
在全年業績指引方面,萬國數據將營收預期從此前目標的124億至129億元上調至127億至130億元,意味著同比增長將達11.1%至13.7%。同時,公司也將經調整EBITDA指引上調至59億至61億元。按剔除一次性項目的備考口徑計算,今年上半年經調整EBITDA已實現了12.7%的同比增長。
Newman表示:「公司日益強健的財務狀況與融資能力,正為業務擴張提供有力支撐。未來,我們將繼續致力於為商業夥伴和股東創造可持續的長期價值。」
創紀錄的簽約規模、快速增長的待交付訂單,外加中國AI基礎設施競賽仍處於起步階段——這一切都讓萬國數據管理層堅信:公司最好的增長篇章還在前方。
咏竹坊專注於在美國和香港上市的中國公司的報道,包括贊助內容。欲瞭解更多信息,包括對個別文章的疑問,請點擊這裏聯繫我們
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

嘉利國際盈利倍增 難敵AI股拋售潮
AI故事待兌現 領益智造先靠iPhone Duo翻身?
劍橋科技重金押注光模塊 擴產回報面臨考驗
大金重工第三季業績惡化 上市五月股價勁挫六成
科大智能重整後赴港 靠電力老本行撐增長
匯損拖低福耀盈利 智能玻璃仍待放量



