1818.HK
Gold bull market endures, Zhaojin's stellar earnings poised to continue

受惠美元貶值,金價第三季升近17%,推動招金上季業績增長標青

重點:

  • 受惠金價持續創新高,招金首三季盈利增140%
  • 引入紫金具協同效益,海域金礦將投產利好業績增長


白芯蕊

恒生指數今年一度飆升逾三成,表現雖亮麗,但仍跑輸於同期金價(累計飆升50%),當中金礦股表現突出,其中招金礦業股份有限公司(1818.HK)股價今年更大升200%,公司最近公布季績,首三季純利多賺逾一倍,料有望續跑贏大市。

招金於2004年4月成立,總部位於中國金都山東省招遠,2004至2012年獲招金集團注入資產和對外收購,令業務快速擴張,目前業務包括勘探、開採、選礦及冶煉,當中2008年後黃金佔收入比率維持在85%,現時大股東是山東招金集團,持有34.19%的股份,2022年則引入紫金礦業(2899.HK;601899.SH)入股,成為公司第二大股東,持有18.2%的股權。

金價持續創新高,單是第三季由3,303.2美元升至3,859.03美元,升幅達16.8%,帶挈招金業績造好,當中上季收入達50.79億元,按年升59%,純利更大增106.7%至6.78億元,推動招金首三季純利大升140.4%,達21.17億元。

回顧招金的歷史,自2006年在港交所上市後持續收購,最初重點併購新疆和甘肅金礦資源,2010年起重點開發新疆、甘肅、山東三大基地,2017年開始出海收購厄瓜多爾一間礦業公司60%股權,2021年入股澳洲鐵拓礦業成為重要股東,更於2024年完成收購,變相擁有西非科特迪瓦金礦項目。

中國第三大金礦商

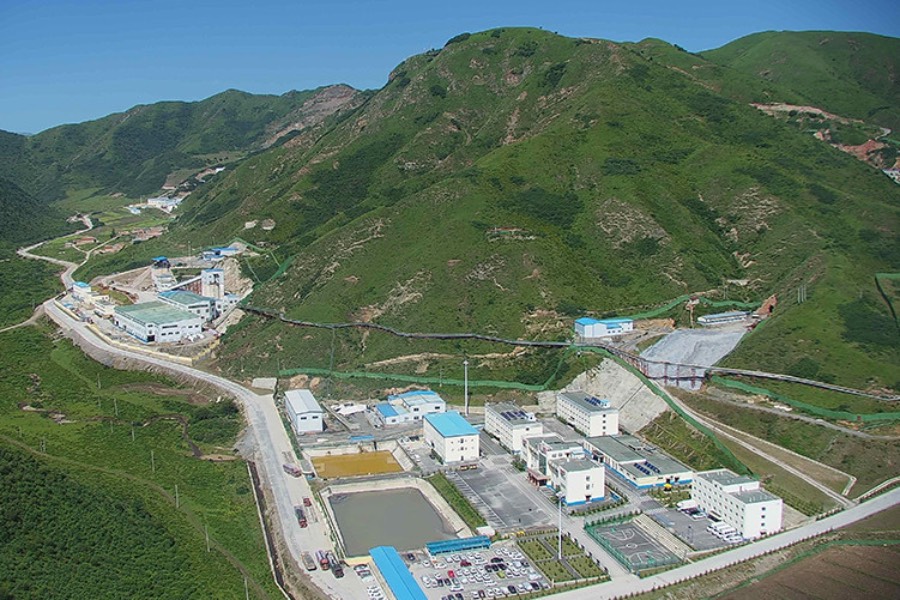
截至2024年底止,招金擁有黃金礦產資源量1,446噸,僅次紫金的3,973噸和山東黃金(1787.HK; 600547.SH)的2,635噸,成為中國第三大金礦商。招金旗下主力礦山包括位於中國的夏甸金礦、蠶莊金礦、大尹格莊金礦等七大礦山,便佔招金黃金資源儲量77.72%。

值得留意是招金金礦開採成本不高,參照2025年中期業績企業綜合克金成本約為每克216.2元,折合每盎司約942.7美元,至於全球第二季黃金平均價為3,280.35美元,反映招金有巨大利潤。

更何況紫金在2022年從復星買入招金兩成股權,成為招金第二大股東,對招金是百利無一害,畢竟紫金是全球領先的綜合性礦業公司,在黃金、銅、鋅等金屬資源開採方面擁有豐富經驗,入股後雙方已展開深度協同合作,為招金帶來巨大協同效益。

夥紫金開發內地第二大金礦

尤其是內地第二大金礦海域金礦,將由招金與紫金共同開發,股權佔比分別70%和30%,據報該礦有望在短期內投產,預計投產後黃金年產量達到15至20噸。中郵證券估計,海域金礦開採成本為每克170元,折算每盎司約741.17美元,按目前金價突破4,000美元計算,將有望成為招金未來盈利增長動力。

再者,金價強勢大有機會未完,尤其是美國經濟開始轉弱,失業率已升穿4%重要心理關口,加上企業引入人工智能後大幅裁員,最終將令失業率惡化。與此同時美國通脹黏性仍高,特別是美國向全球多國實施關稅,最終會承受惡果,奈何當地就業情況轉差,聯儲局選擇減息應對,最終美國大有機會出現1970年代的滯脹情況,按過往滯脹歷史,對金價卻是最有利。

高盛調高金價預測

另一方面,美國債務高企,總負債規模逼近38萬億美元,一方面美國財赤卻未有改善,同時白官選擇以美元貶值應對,全球央行為分散風險,齊齊減持美元及拋售美債等資產,同時增持黃金等貴金屬,形成黃金獲得巨大購買力。投行高盛便估計,新興市場央行會繼續推動外匯儲備多元化,將增加黃金配置,估計央行2025年平均每月買金達80噸,明年仍達70噸,因此上調明年底金價預測,由之前的4,300美元上調至4,900美元。

整體來講,金價牛市有望持續,配合紫金入股招金後有協同效益,加上海域金礦投產在即,因此對招金業績前景樂觀,估計今年核心盈利有望大升182%,2026年將再升25%,參照目前招金預期明年市盈率23.5倍,估值合理,在金價持續攀升沖喜下,拉動金礦股股價向上,因此招金礦業有望成為黃金牛市最大贏家之一。

欲訂閱咏竹坊每周免費通訊,請點擊這裏

新聞

上市八年仍陷虧損 111集團創辦人出手私有化

醫藥零售商111集團(YI.US)周四宣布,隨著公司轉向新的輕資產業務模式,第二季收入下滑,虧損亦進一步擴大。同日,公司另行披露,收到由管理層牽頭的私有化要約。 111集團第二季收入為23億元(3.43億美元),較去年同期的32億元下降28.3%。其中,公司核心B2B業務的商品銷售收入按年下降28.9%至22.2億元;規模較小的B2C業務商品銷售收入則下降7.3%至5,520萬元。 公司第二季錄得淨虧損3,910萬元,較去年同期的1,950萬元虧損進一步擴大。 在另一份公告中,公司表示,已收到一個包括兩名創辦人兼聯席董事長于剛及劉峻嶺在內的買方團提出私有化建議。買方提出以每股美國存託股(ADS)4.52美元收購公司,較前一交易日3.38美元的收市價溢價33.7%。 111集團股價周四上漲7.3%,收報3.54美元,但仍較私有化出價低21.7%。 111集團.於2018年以每股ADS 14美元的發行價上市,當時希望以中國龐大醫藥市場的增長潛力吸引投資者。不過,公司作為藥品中間銷售商的業務定位令利潤率長期偏低,上市以來每年均錄得虧損,其股份亦始終未能獲得投資者青睞。 陽歌欲訂閱咏竹坊每周免費通訊,請點擊這裏

環球新材國際擬發可換股債 淨籌12.81億元

珠光顏料製造商環球新材國際控股有限公司(6616.HK)周五公布,擬發行本金總額13億元人民幣、以港元結算的3.25%可換股債券,2027年9月到期,初始換股價每股10.93港元,較9月17日收市價9.50港元溢價約15.05%。 若全數換股,將涉及約1.39億股,相當於擴大後股本約10.02%。公司預計發債淨籌約12.81億元(1.91億美元),其中95%用於現有債務再融資,包括為同步購回舊可換股債券提供資金,其餘5%用於補充營運資金及一般企業用途。 公司同時擬購回今年1月發行的4.25%可換股債券,購回價為本金的103%加應計利息。截至公告日,已有合資格持有人承諾出售本金約9.9億港元債券,剩餘未償本金約1,000萬港元;購回後相關債券將被註銷。 公司股價周五高開,至中午休市報9.565港元,升0.68%。該股過去六個月升17.6%。 李世達 欲訂閱咏竹坊每周免費通訊,請點擊這裏

量化派折讓15%配股 淨籌1.63億港元

電商平台營運商量化派控股有限公司(2685.HK)周三公布,擬以每股3.40港元配售最多4,852.94萬股新股,較當日收市價4.015港元折讓15.32%,新股佔擴大後股本約8.54%,預計淨籌約1.626億港元。 公司擬將55%所得款項用於電商業務,包括流量投放、用戶營運及供應鏈結算;15%投入研發,其餘30%補充一般營運資金。公司表示,上市集資所得資金相對有限,今次配售有助補充營運資金及加強財務狀況。 量化派上半年收入按年跌14%至4.37億元,股東應佔溢利大跌78.5%至2,952萬元。期末現金及現金等價物約1.23億元,較去年底5.24億元大減,期內經營活動淨現金流出4.23億元。 公司7月另完成一次新股認購,淨籌約5,970萬港元。截至8月31日,量化派7月那次新股認購的5,970萬港元淨籌款中,尚有約5,670萬港元未動用。 公司股價周四低開,至中午休市報3.935港元,跌1.99%,該股年初至今累跌85%。 李世達 欲訂閱咏竹坊每周免費通訊,請點擊這裏

華為退居幕後 賽力斯全面接掌問界

新能源汽車製造商賽力斯集團股份有限公司(9927.HK;601127.SH)已從合作夥伴華為手中全面接掌問界(AITO)品牌,雙方周二宣布有關調整。此舉大幅削弱華為在這項合作中的主導角色。雙方自2021年開始合作,當時賽力斯成為華為智能汽車業務的首個車企合作夥伴。 財新報道,調整後,華為將不再主導問界的產品定義、設計、營銷、渠道零售及服務體系,轉而扮演賦能角色。問界曾是華為旗下鴻蒙智行(HIMA)最成功的合作案例之一,由華為向合作車企提供智能汽車設計及技術服務。 鴻蒙智行的其他合作車企還包括奇瑞汽車和上汽集團等。 不過,參與華為智能汽車生態的車企正面對愈來愈大的盈利壓力。合作模式調整後,賽力斯仍將留在鴻蒙智行體系內,華為則退居支援及賦能角色。知情人士向財新表示,賽力斯日後將有更大空間自行選擇零部件供應商,有望藉此降低成本。 賽力斯2026年上半年收入按年跌7.9%至574億元,去年同期為624億元;同期由盈轉虧,錄得17.2億元虧損,而去年同期盈利29.4億元。公司官方資料顯示,上半年收入為574.93億元,問界同期交付量則按年增長10.2%。 賽力斯港股周四早市尾段升4.3%,報34.94港元;上海A股升3.7%,報47.18元。兩地上市股份今年以來均累跌超過60%。 陽歌 欲訂閱咏竹坊每周免費通訊,請點擊這裏