
衛龍估值一年削半 上市大計‘不夠美味’?
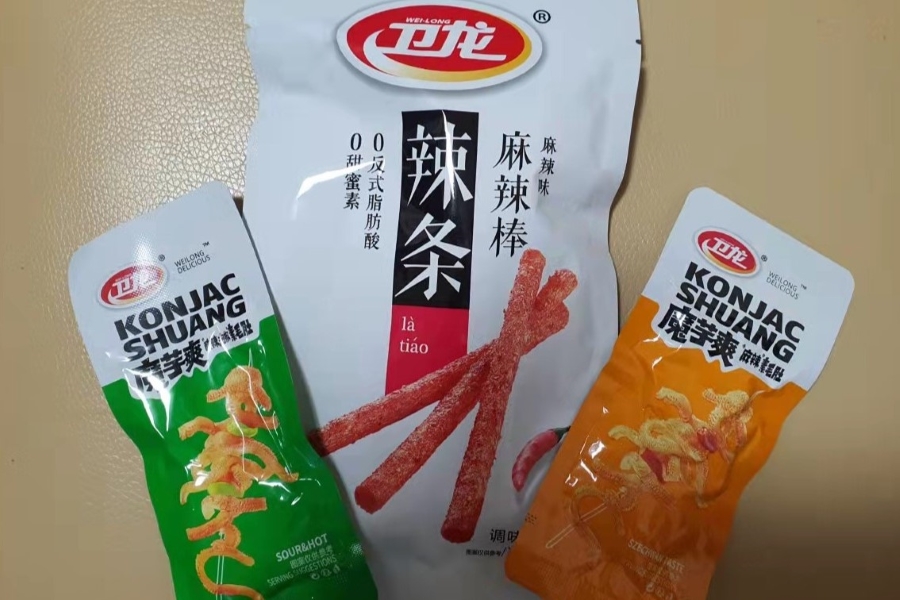
有“辣條第一股”之稱的衛龍美味即將展開港股上市大計,但受市況影響,其估值比去年大減近半
重點:
- 衛龍美味第三次叩門港交所,最終通過上市聆訊,消息指公司計畫集資5億美元,上市前融資的估值約328億元,兩者均比去年首次提交上市申請時腰斬近半
- 其銷售額維持增長,但盈利能力倒退,因此計畫把產品推向海外,以尋求新增長點
羅小芹
中國嗜辣的年輕人,對衛龍美味全球控股有限公司的辣味休閒食品不會陌生,因為這家零食企業的95%消費者在35歲或以下,成為新世代族群最喜愛的辣味品牌。
2021年5月初,衛龍美味首次向港交所遞交招股書,據報當時公司有意募集10億美元(67億元),但未能在規定的6個月期限內得到上市許可;它同年11月再接再厲,但6個月後仍然未能通過聆訊。渴求上市的衛龍隨即第三度叩門,直到6月27日,港交所更新文件顯示該公司已通過上市聆訊,聯席保薦人為摩根士丹利、中金公司和瑞銀集團。
然而,隨著資本市場表現不佳,它的估值在一年內大幅縮水。去年5月,衛龍進行IPO前的最後一輪融資,也是唯一一次融資,引入中信產業基金、高瓴資本、紅杉中國、騰訊投資與雲鋒基金等重磅投資者,當時投資方給予的估值高達610億元。
然而,該項融資活動因衛龍上市計畫延後而重新協商,至今年5月完成結算,上述投資團最終斥資約44億元認購該公司約13.5%股權,令衛龍的估值大跌近半至328億元。此外,有報道引述市場消息稱,衛龍這次上市籌集的資金,也會減少一半至5億美元。
盈利能力減
衛龍主營辣味休閒食品的銷售,產品分為調味麵製品、蔬菜製品、豆製品及其他等三大類別,主要的單品有大麵筋、小麵筋、魔芋爽及小辣棒等。根據招股文件引述弗若斯特沙利文的研究報告,按去年零售額計,衛龍在中國所有辣味休閒食品企業中排名第一,但市場份額只佔6.2%,主要因為休閒食品市場極度分散,以及准入門檻不高。
衛龍近年業務增長有步入樽頸之勢,去年營收48億元,按年增長16.5%,但淨利潤僅增長1%至8.27億元。雖然拉低凈利潤的主要原因,是以股份為基礎的付款開支增加,導致銷售費用及管理費用上升,但反映實質業務的調整後凈利潤9.08億元,也只是同比增長10.6%,仍低於營收增速近6個百分點。
更要留意的是,去年度衛龍錄得一筆約1.53億元的“其他收入淨額”,當中1.35億元來自政府補助,如果不計算這筆收入,衛龍的淨利潤或調整後淨利潤都已出現倒退,反映公司有需要尋求業務新增長點,以保持盈利能力及市場地位。
去年度衛龍旗下調味麵製品和蔬菜製品的銷售額,分別為29.2億元及16.6億元,按年增長8.5%及42.5%,毛利率分別為35.9%及22.7%。其中四個主要單品(即大麵筋、魔芋爽、親嘴燒和小麵筋)的年零售額,均超過5億元。
至於近年新推出的“豆製品與其他產品”,去年銷售額僅2.18億元,同比倒退17%,也低於2019年的2.45億元;其毛利率37.9%雖然較高,但由於未受客戶歡迎,可見公司利用新產品擴闊收入來源的策略未能成功。
衛龍在中國市場已建立頗具規模的全國性經銷網路。截至去年底,公司與超過1,900家線下經銷商合作,覆蓋了全國約69萬個零售終端。但值得留意的是,該公司的經銷商數量過去三年持續減少,由2019年底的2,592家,明顯流失至去年底的1,924家。
依賴經銷商
該公司雖然有發展互聯網銷售渠道,但去年網上直銷收入僅2.51億元,佔整體收入5.2%,反映其依賴經銷商的情況難以改變。因此,衛龍的招股文件也在風險因素中表明,公司依賴第三方經銷商將產品投入市場,但卻未必能控制經銷商及他們旗下的次級經銷商與零售商,若對方減少訂單、未能延續經銷協定或增加銷售競爭對手的產品,其業務及經營業績可能會受到重大不利影響。
雖然如此,衛龍仍計畫擴充產能,打算把上市集資的部分所得擴展現有廠房,在2025年前將三項產品種類的總產能增加約17.5萬噸,比去年底的總產能增加約一半,並計畫在華東地區增設一家工廠,2023年投產,令各類產品的總產能再增加5.94萬噸。
事實上,衛龍的產能規劃足以應付本土需求,但在增產背後擁有一個遠大目標──拓展海外市場,把旗下口味獨特的零食推廣至其他國家。直至去年底,公司已就東南亞及北美等市場的產品招募了23家海外經銷商,基於今年中國零售市場增長乏力,開拓海外市場可說是踏出正確一步。
自2020年以來,中國休閒食品行業遭遇冷鋒,營收增速普遍放緩,其中知名度較高的洽洽食品(002557.SZ)、三隻松鼠(300783.SZ)及良品鋪子(603719.SH),三者的追蹤市盈率約為30倍至40倍。由於衛龍尚未有招股詳情,若按去年經調整淨利潤9.08億元計算,328億元的估值相當於36倍市盈率,反映衛龍的領頭羊地位,或許能讓它享受比同業稍高的定價。
欲訂閱詠竹坊每週免費通訊,請點擊這裏
相關文章

樂欣戶外上市後首度收購 拿下英國老牌釣具商
慶鈴賣車兼助融資 老牌車廠重寫生意經
機器人概念急降溫 奧比中光上不逢時
途虎養車收購澳洲同業 駛出中國市場





