
網龍憑「雙城記」贏得投資者歡心
這家遊戲和教育公司的中期業績很像狄更斯的名作,而且同樣有著一個充滿希望的結局
重點:
- 網龍2023年上半年收入下降13%,主要是由於教育業務在去年強勁增長後大幅下滑
- 最新報告期內,該公司遊戲業務收入同比增長8%
譚英
大多數時候,當一家公司的收入下降時,股價也會隨之下降。但網龍網絡控股有限公司(0777.HK)這次的情況卻並非如此,公司上周公布中期業績顯示,截至6月底的六個月里,收入下降13%,利潤下降12%。
儘管如此,市場卻並未理會這個不利消息,而是對這家擁有24年歷史、總部位於福州的公司表示了認可,它的股價在業績公佈後的第二天上漲9.3%。投資者似乎並沒有關注業績的下滑,反而受到了該公司遊戲業務在疫情後強勁增長的鼓舞。他們可能還認可它針對教育領域制定的一份強有力的計劃,這是公司的另一項主要業務,正在尋求擴大其教育設備在低端市場的份額。
其中國市場之外的教育業務即將被分拆,因為兩年前的一場廣受關注的整頓行動,投資者對中國教育科技行業持負面情緒,而分拆可能會消除這種情緒對網龍的拖累。
2023年上半年,網龍的收入從上年同期的42億元下滑至37億元(5.06億美元),利潤從5.65億元跌至5億元。教育業務上半年營收下降29%至17億元,虧損2.49億元,拖累了整體業績。網龍的遊戲業務表現較好,營收同比增長8%至19億元,利潤10.9億元。
遊戲業務的毛利率為97%,遠高於教育業務的24%,這也是該公司急於分拆教育業務的原因,因為該業務拖累了它的盈利能力。
在業績公佈後的財報電話會議上,副董事長梁念堅開玩笑說:「上半年有點像狄更斯的《雙城記》。」這部小說以法國大革命為背景,有一個圓滿的結局,投資者似乎認為網龍也會這樣,因為網龍將通過分拆教育業務,回歸遊戲的老本行。
教育業務不僅拖累了網龍的利潤,也影響了它的估值。遊戲巨頭網易(9888.HK)目前的市盈率為19倍,而美國巨頭藝電(EA.US)的市盈率甚至更高,達38倍。相比之下,網龍的市盈率只有10倍,簡直對不起它名字中的「龍」這個字 。
該公司是中國遊戲行業的老將,成立於1999年,當時互聯網和在線遊戲在中國剛剛起步。該公司進軍教育領域的舉措在2014年,來看很明智,當時教育科技在中國勢頭強勁,遊戲也透露出日漸成熟的跡象。
在做出這一戰略決策後,網龍迅速聚焦教育科技硬件,2015年斥資1.3億美元收購倫敦上市的普羅米休斯,兩年後又收購了夢工廠動畫的合作夥伴、總部位於洛杉磯的JumpStart。2022年普羅米休斯收購數字白板應用程序Expand Everything。
但2021年7月中國開始整頓大量營利性教育科技公司時,網龍的教育業務開始看著像是一個代價高昂的錯誤。
不公平的懲罰
正是從這時候,市場開始對網龍進行不公平的懲罰。不同於它的遊戲業務(該業務主要以軟件為基礎,主打中國市場),網龍的教育板塊主要是基於硬件的國際業務。它以普羅米休斯品牌銷售高端平板,並計劃進軍軟件即服務領域(SaaS),在硬件銷售的基礎上增加利潤率更高的訂閱收入。
網龍認為,上半年收入下滑和教育業務虧損都是暫時性的。收入下滑是由於2022年上半年的基數太高所致,當時教育業務增長71.2%,達到24億元,遠超網龍遊戲業務的18億元。
梁念堅說,美國市場目前處於「暫停」狀態,以便消化教育機構在2022年購買的大量設備,他還表示,該公司的業務繼續以「大幅」快於整體行業的速度增長。分析界似乎很喜歡該公司的故事,11家分析機構中有9家給予了網龍「買入」或者「強力買入」的評級。
網龍上半年利潤下滑的部分原因,是與其教育業務剝離相關的高額支出,該公司正在將該業務注入美國上市的啓今教育(GEHI.US),這筆交易最初是在4月宣佈的。新公司將被命名為MYND.AI,教育業務可以自行籌資,並減少跟中國的關聯。
網龍2023年上半年的行政支出同比增長22.8%,部分原因是分拆相關成本。公司的管理層表示,如果沒有這些成本,管理費用的增漲只有10%。 「我們在美國的團隊一直在夜以繼日地完成這項工作,」梁念堅在談到分拆時說道。 「我們已經進入了最後階段。」
梁念堅表示,在疫情後中國遊戲玩家熱情高漲的推動下,網龍的遊戲業務再次變得「令人興奮」,它使用人工智能生成圖形內容,將效率提高了30%。此外,它還利用人工智能開發「非玩家角色」,即人格獨立的NPC,改善整體遊戲環境。
在人工智能為遊戲業務注入新活力的同時,網龍公司的教育戰略在未來也同樣令人期待。該公司不再專注於高端產品以保持利潤率,而是試圖通過價格更低廉的ActivePanel LX(已於6月開始發貨)進軍低端市場,從而擴大吸引力。通過銷售更多此類設備來提高市場份額,對於發展該公司的SaaS業務,即通過這些設備提供利潤率更高的編程服務至關重要。
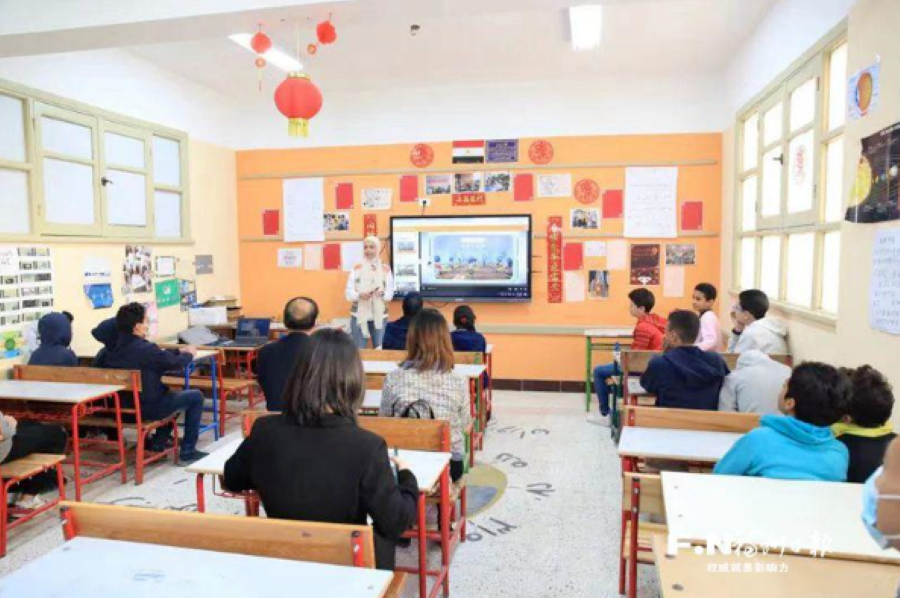
該公司的設備安裝量已達170萬台,它計劃在今年年底前為教育業務推出Explain Everything品牌的軟件訂閱服務。它使用人工智能和大型語言模型幫助老師更有效地組織課堂材料,並且迅速打入了中東等市場。
有超讚的投資理念,但不知道如何讓更多人知曉?我們可以幫忙!請聯繫我們瞭解更多詳情。
咏竹坊專注於在美國和香港上市的中國公司的報道,包括贊助內容。欲瞭解更多信息,包括對個別文章的疑問,請點擊這裏聯繫我們。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

旅遊平台監管未收兵 同程等業者成調查對象
騰訊退場未離席 B站融資7億美元衝刺增長
國內高消費客縮手 摯文集團出海尋增長
持續虧損債務沉重 海昌走在崩潰邊緣
憑借新遊戲優化營收結構 雅樂科技的遊戲投入初見成效



