
网龙凭“双城记”赢得投资者欢心
这家游戏和教育公司的中期业绩很像狄更斯的名作,而且同样有着一个充满希望的结局
重点:
- 网龙2023年上半年收入下降13%,主要是由于教育业务在去年强劲增长后大幅下滑
- 最新报告期内,该公司游戏业务收入同比增长8%
谭英
大多数时候,当一家公司的收入下降时,股价也会随之下降。但网龙网络控股有限公司(0777.HK)这次的情况却并非如此,公司上周公布的中期业绩显示,截至6月底的六个月里,收入下降13%,利润下降12%。
尽管如此,市场却并未理会这个不利消息,而是对这家拥有24年历史、总部位于福州的公司表示了认可,它的股价在业绩公布后的第二天上涨9.3%。投资者似乎并没有关注业绩的下滑,反而受到了该公司游戏业务在疫情后强劲增长的鼓舞。他们可能还认可它针对教育领域制定的一份强有力的计划,这是公司的另一项主要业务,正在寻求扩大其教育设备在低端市场的份额。
其中国市场之外的教育业务即将被分拆,因为两年前的一场广受关注的整顿行动,投资者对中国教育科技行业持负面情绪,而分拆可能会消除这种情绪对网龙的拖累。
2023年上半年,网龙的收入从上年同期的42亿元下滑至37亿元(5.06亿美元),利润从5.65亿元跌至5亿元。教育业务上半年营收下降29%至17亿元,亏损2.49亿元,拖累了整体业绩。网龙的游戏业务表现较好,营收同比增长8%至19亿元,利润10.9亿元。
游戏业务的毛利率为97%,远高于教育业务的24%,这也是该公司急于分拆教育业务的原因,因为该业务拖累了它的盈利能力。
在业绩公布后的财报电话会议上,副董事长梁念坚开玩笑说:“上半年有点像狄更斯的《双城记》。”这部小说以法国大革命为背景,有一个圆满的结局,投资者似乎认为网龙也会这样,因为网龙将通过分拆教育业务,回归游戏的老本行。
教育业务不仅拖累了网龙的利润,也影响了它的估值。游戏巨头网易(9888.HK)目前的市盈率为19倍,而美国巨头艺电(EA.US)的市盈率甚至更高,达38倍。相比之下,网龙的市盈率只有10倍,简直对不起它名字中的“龙”这个字 。
该公司是中国游戏行业的老将,成立于1999年,当时互联网和在线游戏在中国刚刚起步。该公司进军教育领域的举措在2014年,来看很明智,当时教育科技在中国势头强劲,游戏也透露出日渐成熟的迹象。
在做出这一战略决策后,网龙迅速聚焦教育科技硬件,2015年斥资1.3亿美元收购伦敦上市的普罗米休斯,两年后又收购了梦工厂动画的合作伙伴、总部位于洛杉矶的JumpStart。2022年普罗米休斯收购数字白板应用程序Expand Everything。
但2021年7月中国开始整顿大量营利性教育科技公司时,网龙的教育业务开始看着像是一个代价高昂的错误。
不公平的惩罚
正是从这时候,市场开始对网龙进行不公平的惩罚。不同于它的游戏业务(该业务主要以软件为基础,主打中国市场),网龙的教育板块主要是基于硬件的国际业务。它以普罗米休斯品牌销售高端平板,并计划进军软件即服务领域(SaaS),在硬件销售的基础上增加利润率更高的订阅收入。
网龙认为,上半年收入下滑和教育业务亏损都是暂时性的。收入下滑是由于2022年上半年的基数太高所致,当时教育业务增长71.2%,达到24亿元,远超网龙游戏业务的18亿元。
梁念坚说,美国市场目前处于“暂停”状态,以便消化教育机构在2022年购买的大量设备,他还表示,该公司的业务继续以“大幅”快于整体行业的速度增长。分析界似乎很喜欢该公司的故事,11家分析机构中有9家给予了网龙“买入”或者“强力买入”的评级。
网龙上半年利润下滑的部分原因,是与其教育业务剥离相关的高额支出,该公司正在将该业务注入美国上市的启今教育(GEHI.US),这笔交易最初是在4月宣布的。新公司将被命名为MYND.AI,教育业务可以自行筹资,并减少跟中国的关联。
网龙2023年上半年的行政支出同比增长22.8%,部分原因是分拆相关成本。公司的管理层表示,如果没有这些成本,管理费用的增涨只有10%。 “我们在美国的团队一直在夜以继日地完成这项工作,”梁念坚在谈到分拆时说道。 “我们已经进入了最后阶段。”
梁念坚表示,在疫情后中国游戏玩家热情高涨的推动下,网龙的游戏业务再次变得“令人兴奋”,它使用人工智能生成图形内容,将效率提高了30%。此外,它还利用人工智能开发“非玩家角色”,即人格独立的NPC,改善整体游戏环境。
在人工智能为游戏业务注入新活力的同时,网龙公司的教育战略在未来也同样令人期待。该公司不再专注于高端产品以保持利润率,而是试图通过价格更低廉的ActivePanel LX(已于6月开始发货)进军低端市场,从而扩大吸引力。通过销售更多此类设备来提高市场份额,对于发展该公司的SaaS业务,即通过这些设备提供利润率更高的编程服务至关重要。
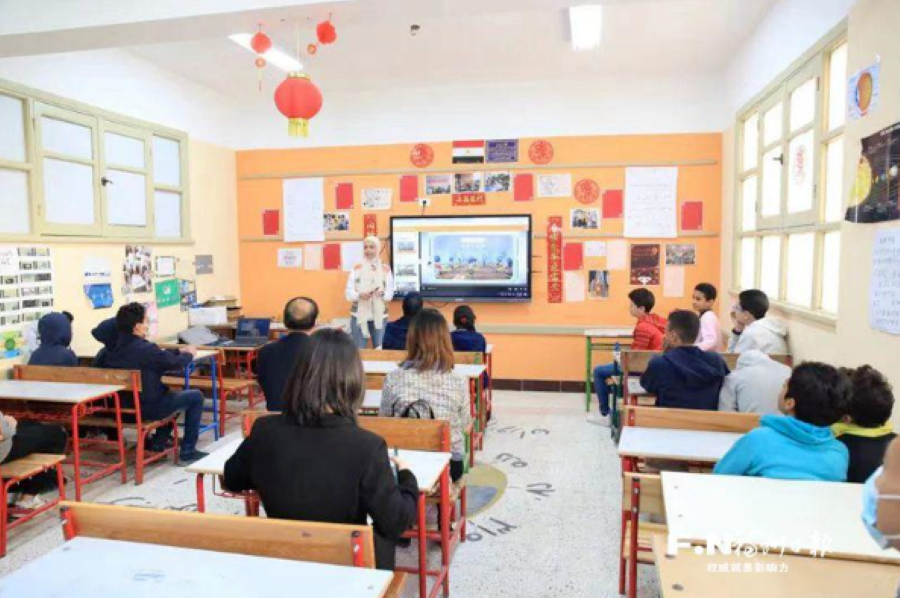
该公司的设备安装量已达170万台,它计划在今年年底前为教育业务推出Explain Everything品牌的软件订阅服务。它使用人工智能和大型语言模型帮助老师更有效地组织课堂材料,并且迅速打入了中东等市场。
有超赞的投资理念,但不知道如何让更多人知晓?我们可以帮忙!请联系我们了解更多详情。
咏竹坊专注于在美国和香港上市的中国公司的报道,包括赞助内容。欲了解更多信息,包括对个别文章的疑问,请点击这里联系我们。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章

旅游平台监管未收兵 同程等企业成调查对象
腾讯退场未离席 B站融资7亿美元冲刺增长
国内高消费客缩手 挚文集团出海寻增长
持续亏损债务沉重 海昌走在崩溃边缘
凭借新游戏优化营收结构 雅乐科技的游戏投入初见成效



