MGM China loses momentum as Macau gaming revenue shows fatigue

曾被投資銀行看好的美高梅中國,業績經過疫後一輪急升,今年首季度已出現回軟

重點:

  • 首季收入同比下跌逾3%
  • 貴賓廳業績跌幅達五成


劉智恒

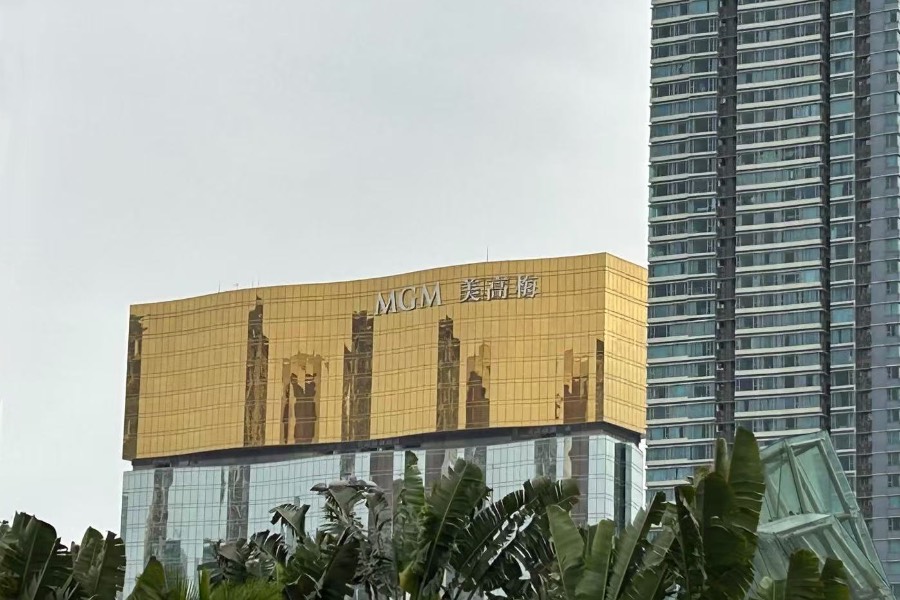
澳門賭收經過疫後兩年一路狂奔後,已開始放緩下來,受到大環境的影響,去年被證劵界看好的美高梅中國控股有限公司(2282.HK)也難獨善其身,今年首季度業績按年出現下滑。

集團的首季總收入接近80億港元(下同),按年下跌3.2%,經調整EBITDA(息、稅折舊及攤銷前盈利)為23.68億元,同比下跌5.5%。集團解釋,主要由於主場地賭枱投注額同比減少,導致娛樂場收益下跌所致。

美高梅中國在澳門有兩個賭場,位於澳門半島的澳門美高梅,主場賭枱投投注額按年跌7.4%至133.7億元;位於路氹的美獅美高梅,主場地投注額為148.5億元,同比下跌近4%。

貴賓廳業務挫五成

更教人吃驚的是貴賓廳賭枱轉碼數出現頗大跌幅,澳門美高梅由2024年首季的121.5億元,下挫近49%至62.37億元。美獅美高梅則由去年首季度的530億元,急跌至262.7億元,跌幅高達50%。

美高梅中國沒解釋貴賓廳收入勁跌的原因,但早前公布首季業績的金沙(1928.HK),貴賓廳的收入跌幅相對輕微,按年只跌一成多,因此相信美高梅中國貴賓廳業務部份被競爭對手搶走,部份是因中國內地經濟疲弱,大客戶數量減少,以及他們的博彩注碼下跌所致。

博彩以外,酒店的業務表現也出現倒退,首季入住率雖然能與去年同期持平,平均達93%以上水平,但每間可供入住客房收益(REPAR)就出現較大跌幅,美獅美高梅由去年首季的2,631元,跌21%至2,066元;澳門美高梅跌幅更大,由去年首季的3,061元,跌23%至2,346元。

澳月賭收不足200億

美高梅中國除自身貴賓廳業務大幅下滑外,最大挑戰是澳門賭收已有見頂迹像。主要原因在新的博彩法例下,賭場的運營模式改變,賭廳不能再外包,中介人只能收取佣金卻不能攤分盈利,令賭廳中介人的積極性大大減低;加上現時內地禁止賭場北上拉客,亦影響澳門博彩收入。相信澳門的賭收要重回高峰時全年3,000億元的水平,可能性微乎其微。

澳門博監局公布上月澳門賭收,博彩毛收入按年只微升1.7%至188.6億澳門元,但按月下跌4.1%,而且已是連續兩月的下跌,博彩收入疲態畢現。

澳門政府去年底估計2025年賭收達2,400億澳門元,按年增長11%。按此推算,當地每月平均賭收要有200億澳門元才可達全年目標;但今年首四個月,每月的賭收均低於此數,似乎今年賭收未必可以達標。在整體博彩業收益已達到或接近天花板的環境下,美高梅業務要進一步增長,毫無疑問受到限制。

貿易戰下沒贏家

貿易戰亦令澳門博彩業蒙上陰霾,雖然澳門以博彩為主,經濟收益八成來自賭收,美國的貿易佔比微不足道,然而貿易戰影響全球經濟,當海外及中國內地經濟走下坡時,人們的旅遊與消費自然大打折構,澳門的遊客量很大機會減少,手緊下博彩意欲亦會下跌。

早前澳門特首岑浩輝在施政報告發表時也公開表示,中美貿易戰升級對澳構成的直接影響較小,但承認會間接影響當地的旅遊及博彩業。

美國大加關稅後,短期未必見到影響,相信半年或一年後,各地政府公布的經濟數據有機下滑,上市企業的收益會受壓,業績下跌或調整無可避免,影響將陸續浮現。

六大博企重續賭牌時,美高梅中國因所獲賭枱分配大增36%至750張,一度成為最大贏家,證劵界紛紛看好前景。然而在博彩大環境放緩、未來經濟充滿隱憂,加上美高梅中國在貴賓廳業務的受壓,業績不容易有突破,股價的上升空間已受到局限。

欲訂閱咏竹坊每周免費通訊,請點擊這裏

新聞

LDRobot buys a European ticket for a million euros; newly acquired German legacy brand requires immediate cash infusion

樂動百萬歐元買歐門票 德國老牌入手先要補血

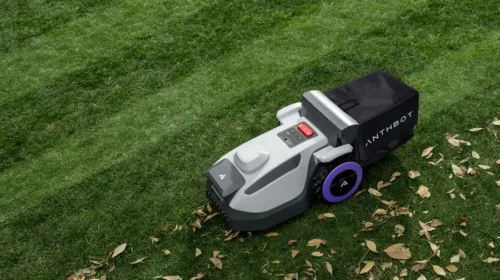
樂動擬低價收購德國老牌園林器械商,借其渠道擴大割草機銷售,但須先注資補血,考驗整合能力與出海成本控制 重點: 樂動擬以100萬歐元收購SABO全部股權,另提供最多500萬歐元流動資金,換取歐洲品牌、分銷及服務網絡 智能割草機已推動樂動收入結構改變,但品牌推廣開支上升,收購能否降低拓市成本,仍待實際銷售驗證   李世達 花100萬歐元(881萬港元),買下一家有94年歷史的德國園林器械商,看來是一筆便宜交易。但對買方深圳樂動機器人股份有限公司(1236.HK)而言,取得股權只是開始:要讓這個老品牌幫自己的智能割草機打開歐洲市場,還得準備一筆資金先替它補血續命。 樂動機器人近日公告,擬透過新加坡全資附屬公司收購德國SABO-Maschinenfabrik GmbH全部股權,連同注資,總投入不超過600萬歐元。交易吸引之處,在於SABO遍布歐洲的1,400多家專業零售商,以及配套的售後服務與本地供應鏈。 2017年成立的樂動,主要研發、生產及銷售視覺感知產品、算法模組與智能機器人整機。機器要自行移動,首先須知道自己在哪裏、障礙物有多遠。樂動的傳感器及算法模組,便是協助設備感知環境、定位及導航的工具。 樂動原本向設備製造商出售感知產品,其後把技術用於旗下ANTHBOT智能割草機,由供應機器的「眼睛」,延伸至出售整機。割草機透過亞馬遜等第三方平台、品牌網站,以及授權店和零售店銷售。當時割草機均由第三方製造商組裝,樂動則投入產品研發與品牌經營。 這一步也改變了公司的經營要求,向企業供應零部件,重點在性能、價格與客戶導入;出售自有品牌整機,則要讓消費者認識產品,並建立維修及服務能力。產品能自行割草,不代表品牌能自行打開市場。 業績已顯示割草機業務的重要性。今年上半年,樂動收入按年增35.2%至5.23億元人民幣(下同),其中割草機收入增159.1%至2.01億元,佔比由20.1%升至38.4%。同期視覺感知產品收入由3.07億元微增至3.09億元。整機業務正帶動增長,原有業務則大致穩定。 買品牌 更買渠道 成立於1932年的SABO,製造及分銷汽油與電池驅動割草機、吹葉機等園林工具,服務住宅與商用市場。它的專業零售商網絡兼具產品分銷和售後服務功能,正是樂動希望加快建立的海外能力。 樂動在公告中表示,計劃借這套網絡導入智能割草機,並在研發、採購、製造及服務上形成協同。從業務邏輯看,這相當於用收購縮短自行拓展渠道的時間,同時嘗試以智能化產品替老品牌增加銷售機會。 不過,現有零售商數目只是渠道基礎,仍要看有多少門店願意引入新產品、能帶來多少訂單。樂動本來已有線下銷售,SABO的價值在於擴大覆蓋與服務能力;兩套網絡如何銜接,才是收購後的實際考驗。 根據公告中的未經審核財務資料,SABO去年收入為1,823.8萬歐元,較2024年的2,259.6萬歐元下跌約19.3%;但除稅後業績由虧損94.7萬歐元,轉為盈利114.2萬歐元。樂動將收入下滑歸因於產品創新及智能化不足,並指SABO的現有負債與營運現金流緊張,因此需要注資。協議要求樂動在簽約日提供150萬歐元流動資金,交割前再提供最多275萬歐元。意味買方須在取得全部股權前,先支持其營運。 樂動自身亦未盈利,今年上半年淨虧損由1,378萬元擴至4,210萬元,銷售及營銷費用增124.1%至8,100萬元,研發費用增48.5%至7,570萬元。割草機收入快速增加,同時伴隨更高推廣與研發投入,買入現成渠道能否改善投入產出,仍須觀察。 此外,交易也可能有政治變數。德國政府曾於10月7日以安全理由阻止中遠(COSCO)收購德國物流商Zippel。雖然產業性質不同,在當前地緣政治環境下,仍不能排除德國政府因安全考量介入或否決本案的可能。 收購公告翌日,樂動股價一度升20%,最終倒跌1.14%,收報26.1港元,較5月上市首日收市價低56.5%。從市銷率看,樂動約8.3倍,高於同樣布局智能割草機的九號公司(689009.SH)的1.2倍,顯示市場或許更看好樂動。割草機銷售快速增加,加上SABO的歐洲渠道,令其海外收入前景值得審慎看好;但自身尚未盈利,又須替標的補血,短期盈利壓力仍大,新增訂單能否轉化為利潤,將是支撐估值的關鍵。 欲訂閱咏竹坊每周免費通訊,請點擊這裏
Manus rasies $500 million

Manus獲老股東力撐 融資5億美元迎戰Meta

面對Meta等科技公司的競爭,AI智能體營運商Manus再獲老股東加碼,看好其團隊開發實用軟件、讓用戶願意付費的經驗 重點: Manus創辦人與早期投資者從Meta手中買回公司後,再獲逾5億美元融資 Manus新推出的個人智能體Cue與Meta的Muse直接競爭,中國科技巨頭亦正爭取同類客戶   胡鳴鶴 Manus原本有望在Meta Platforms(META.US)的生態體系內發展AI智能體業務,協助用戶處理訂票、網購等日常事務。如今,這家由中國團隊創辦、剛與Meta分道揚鑣的初創公司,已籌得逾5億美元,準備獨力開拓這門生意,而昔日買家也成了爭奪同一市場的對手。 Manus母公司蝴蝶效應於10月8日公布這筆融資,由博裕投資與IDG資本共同領投,騰訊(0700.HK)、紅杉中國及真格基金等知名老股東亦參與其中。 這筆資金為Manus增添了實力,讓它有機會將AI智能體的早期成果,發展成可持續經營的業務。這類應用不只回答問題,還能代用戶搜集研究資料、完成其他電腦操作。Manus於2025年3月首次公開亮相時,讓更多人看到了這種應用的潛力。然而,隨著愈來愈多大型公司提供類似功能,Manus的先發優勢正逐漸減弱。 Manus重返獨立經營,經歷了一番罕見的波折。Meta於2025年12月宣布收購Manus,當時被視為中國推動AI實際應用與商業化的一項重大成果。但中國國家發展和改革委員會其後於4月27日罕有地下令撤銷交易,Manus最終於9月1日正式恢復獨立營運。 據報,Manus創辦人與早期投資者以約20億美元的估值,從Meta手中買回公司。彭博社9月報道,Manus希望下一輪融資的估值達到40億美元,是回購時的兩倍。公司並未披露最新一輪融資的最終估值。 對這些再度出資的投資者而言,創辦團隊的吸引力早在AI智能體熱潮興起之前便已存在。他們看中的,是團隊開發實用軟件、並讓用戶願意付費的經驗——在仍處於發展初期的AI行業,這兩項能力都相對難得。 看重團隊實力 Manus行政總裁肖弘最初開發微信工具,協助用戶在這個中國主要社交平台上編輯公眾號文章及管理客戶。他於2022年創立蝴蝶效應,並著手開發透過瀏覽器擴充功能提供服務的AI助手Monica。 首席科學家季逸超擁有開發手機瀏覽器及搜尋技術的經驗。產品合夥人張濤曾在字節跳動參與國際化產品業務,其後在AI初創公司光年之外負責產品開發。三人的背景,結合了應用開發技術與產品銷售經驗。 部分投資者多年來一直關注團隊的發展。真格基金合夥人劉元於2025年6月表示,自2016年起,真格已先後五次投資肖弘及其團隊創辦的企業。肖弘探索開發AI瀏覽器時,也是由劉元牽線,認識季逸超。 隨著海外業務擴張,Manus於2025年將總部及核心團隊遷往新加坡。但據報,監管部門今年3月召見肖弘及季逸超到北京,就Meta收購交易進行審查,其後兩人被限制離開中國。 儘管如此,公司仍持續推進產品開發。肖弘、季逸超及張濤每天透過視像通話,與新加坡同事協調工作,公司也持續發布更新。與此同時,Manus的AI智能體業務迅速增長。據《晚點LatePost》8月報道,調查期間,其年度經常性收入已突破3億美元。 肖弘於9月下旬在中國社交平台即刻發文,表達重新出發的期盼。他寫道:「我原以為,我們的旅程會以一則註腳告終。也許,我們還有機會寫下一個篇章。」 這份抱負很快便有了具體進展。9月28日,Manus推出2.0版本,以及獨立的個人智能體應用Cue。Cue讓智能體擁有自己的電郵地址、電話號碼及電腦,代用戶處理事務。這也讓Manus與Meta的Muse正面交鋒;後者於同月較早時推出,同樣主打能代用戶完成工作的個人智能體。 重整旗鼓 隨著Meta與Manus完成分拆,據報肖弘及季逸超的出境限制截至10月8日已解除。Manus一面保留新加坡據點,一面擴充北京團隊,並準備推出面向中國市場的產品。中國市場監管嚴格,Manus 2.0及Cue尚未在當地提供服務,多數國際主要業者也未在當地開展業務。 與此同時,海外市場的對手早已不只Meta。OpenAI透過ChatGPT提供的dots,可研究各類主題、分析數據及製作文檔。Anthropic則於9月開始將Cowork與聊天功能整合至Claude,讓旗下主要助手承接更多工作,包括處理檔案,以及透過桌面應用操作用戶的電腦。 隨著競爭對手具備這些功能,除非Manus能交出明顯更好的成果,否則用戶另行付費訂閱的理由便會減少。同時,Manus也可能像TikTok一樣,因其中國背景而引發數據私隱疑慮,促使部分海外用戶選擇沒有這類背景的競爭產品。 中國為Manus提供了另一個可開拓的市場,但競爭同樣激烈。騰訊雖是Manus的重要投資者,也在中國推出處理辦公事務的WorkBuddy,以及用於軟件開發的CodeBuddy。阿里巴巴(BABA.US;9988.HK)提供Qoder編程工具及用於桌面協作的QoderWork;字節跳動的豆包工作亦可處理研究、文檔、試算表及數據分析。 肖弘的應對方式,是讓公司的發展方向保持開放。他在即刻的貼文中,將這門生意比作賣電腦:人們買電腦主要是為了工作,但也希望用來娛樂及創作。對採用其他開發商底層AI模型的Manus而言,這意味著它還有更多應用場景可供開拓。 新推出的Cascade系統,便是Manus朝這個方向努力的一個例子。Manus表示,該系統只會在任務需要時調用專門功能,以減少不必要的處理、節省算力。在一項測試配置中,Cascade的運行成本較舊系統低32%,不過這項結果由公司自行公布。 如果Manus能在各種日常任務中實現同樣的成本節省,便有更大空間提高利潤率,或提供更優惠的價格。另一項有力的競爭優勢,則是穩定、可靠地完成工作,讓客戶減少檢查及修正結果所花的時間。…

原材料成本攀升 敏華利潤暴跌

傢具銷售商敏華控股有限公司(1999.HK)周一表示,受原材料成本上升及美國業務陷入困境拖累,預計截至9月的六個月(即本財年上半年)內,利潤將大幅縮水。 公司表示,預計本財年上半年的利潤將較2025年同期的11.5億港元大跌70%至90%,雖然期間營收保持穩定。 敏華表示,中東衝突導致關鍵化工原材料價格飆升,推高了生產成本。另外,2025年12月收購的一項美國業務出現運營虧損,且該公司旗下的一個部門已在美國申請第11章破產保護。 儘管利潤大幅下滑,但敏華表示基本業務依然穩固,營收也保持穩定,計劃於11月16日公布本財年上半年的業績。 敏華股價周二低開,截至午間休市下跌13.8%,報2.37港元。今年以來,該股已跌去近半市值。 陽歌 欲訂閱咏竹坊每周免費通訊,請點擊這裏

鍋圈股價高位跌七成 股東承諾禁售一年

火鍋及居家餐飲食材供應商鍋圈食品(上海)股份有限公司(2517.HK)周一公布,公司控股股東楊明超、孟先進、李欣華及鍋圈實業上海有限公司、上海鍋圈企業管理中心(有限合夥),及上海鍋小圈農業科技服務中心(有限合夥)等,已出具承諾函,自今年10月13日起的一年內,不會以任何方式出售股份。 該承諾函涉及的股份總數為10.85億股,佔公司已發行股本約42.76%。公司表示,控股股東是基於對鍋圈的長期價值,以及長期發展前景有堅定信心,才作出一年禁售承諾。 周二鍋圈開市升0.7%報1.395港元,公司股價較過去一年高位跌約七成。 劉智恒 欲訂閱咏竹坊每周免費通訊,請點擊這裏