
港數據中心需求上行 新意網短期受壓前景看俏
香港數據中心需求因人工智能與跨境數據流量而持續上升,推動新意網去年度收入增長10%,但新租用步伐放慢與融資成本壓力仍令盈利承壓
重點:
- 2025財年錄得收入29.38億港元,淨利潤年增8%至9.8億港元
- 績後股價急跌13.81%,但今年以來仍累升逾40%
李世達
隨着人工智能推理、跨境電商與金融交易對低延遲數據處理的需求不斷攀升,香港作為連接中國與全球的網絡樞紐,其數據中心需求持續看漲。在這波趨勢下,新意網集團有限公司(1686.HK)的最新業績自然備受關注。
在截至2025年6月底止的財年,新意網錄得29.38億港元(3.76億美元)收入,按年增長10%。其中數據中心及相關設施服務仍是核心,按年增長11%至27.20億港元。公司解釋,增長主要來自現有客戶擴容,尤其是雲端與AI推理相關需求。
新意網的業務模式以提供大型數據中心設施與互聯服務為核心,屬於「批發型」數據中心營運商。公司將機房容量出租給超大規模雲服務商、電訊商及金融機構,合約期長、租戶穩定,確保收入可見度。
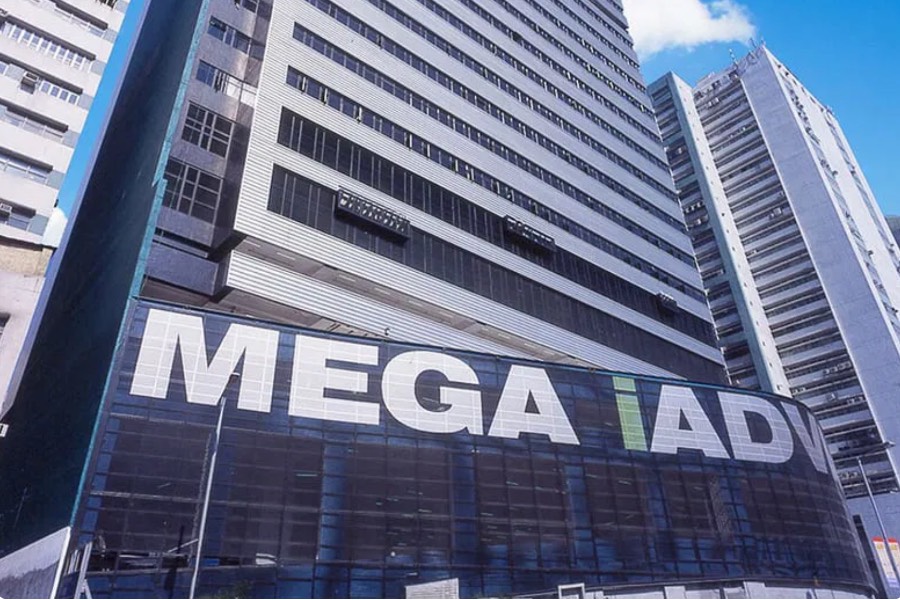
公司擁有多個數據中心,各自承擔不同功能。柴灣的MEGA-i是香港最大、亦是亞洲互聯最密集的數據樞紐;位於將軍澳的MEGA Plus與位於沙田的MEGA Two分別服務跨國雲端及AI高密度運算;荃灣的MEGA Gateway則鄰近國際海纜登陸站,最新的MEGA IDC首期已投產,二期正在推進。
潛在用戶增加
管理層透露,隨著AI應用需要更貼近用戶端部署,香港的地理與網絡優勢正逐步轉化為實際訂單。公司同時披露,MEGA IDC整體出租率在財年內保持穩定上升,雖然短期新租用步伐略有放慢,但潛在租戶的洽談數量增加,顯示後續需求仍然強勁。
盈利能力方面,期內股東應佔溢利錄得9.79億港元,按年增長8%,增速不及收入。公司解釋,雖然數據中心業務帶來穩定現金流,但淨利增速受到融資成本大增的拖累。由於MEGA IDC一期投產後利息資本化減少,利息開支升至3.37億港元,按年飆升53%,成為盈利增長的主要壓力。不過,EBITDA仍上升至21.28億港元,利潤率由69%提升至72%,反映規模效應與成本管理依舊發揮作用。
公司並不避諱承認壓力所在。公告中直言,未來數年仍有大量新項目建設,包括MEGA IDC二期、沙田及荃灣項目,資本開支需求龐大。雖然母公司新鴻基地產提供支持,但在高息環境下,融資成本仍會是短期股價波動的重要因素。
公司在業績中提到,這些設施的容量利用率正隨着AI與跨境數據需求快速上升,成為推動收入增長的重要引擎。由於內地跨境數據審批趨嚴,使香港成為跨國企業與中資企業的「中轉站」,國際金融機構亦偏好在香港處理敏感數據。這股結構性需求,推動不僅新意網,Equinix(EQIX.US)、Digital Realty(DLR.US)、中國移動國際(0941.HK)萬國數據(9698.HK)等競爭者也在加碼布局香港。
績後股價暴跌
然而,市場對這份業績的反應並不熱烈。績後首個交易日,新意網股價大跌13.81%,收報6.99港元,盤中一度暴挫逾16%,成交更急增至平日的八倍,顯示拋售氣氛濃厚。
投資者主要憂慮新數據中心如MEGA Gateway與MEGA Two的出租進度能否維持高速,若容量利用率上升未如理想,將直接拖累收入增長;同時,高利率環境下融資成本不斷上升,也令市場對未來盈利承受力產生疑慮。值得一提的是,今年以來公司股價累升逾40%,績前表現亮眼,或許回吐壓力在績後集中釋放。
從估值看,新意網現時市盈率約29.1倍,低於Equinix的75倍及Digital Realty的42.7倍,估值水平相對較具吸引力。而公司背靠新鴻基地產,在資金與土地供應上具備一定保障,這亦減少了潛在的財務風險。若新項目能快速出租並帶來正向現金流,估值有望被重估。
美銀證券亦指出,新意網2025財年業績基本符合預期,維持「買入」評級,但將目標價由9.6港元下調至9.2港元。不過,該行認為AI帶動的香港數據中心需求仍然穩健,預期MEGA IDC平均出租率將在2026財年達到約40%,至2027財年提升至80%,有望帶動公司EBITDA增長加速。
雖然短期內新意網面臨股價回調的壓力,短中長期來看,香港數據中心需求受 AI 與跨境數據推動仍具結構性增長潛力,投資人或可趁回調時逐步吸納,耐心等待估值修復。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

股價腰斬債務高企 博雷頓掙扎求存
PCB龍頭超穎電子申港上市 成本轉嫁能力成隱憂
專訪:麥思智能發力AI基礎設施開發的新業務
龍旗重金押注 能否躋身AI機櫃龍頭?
AI行情急升急落 怡俊本業虧損惡化
中軟溢價收購經緯 AI布局深入能源場景


