
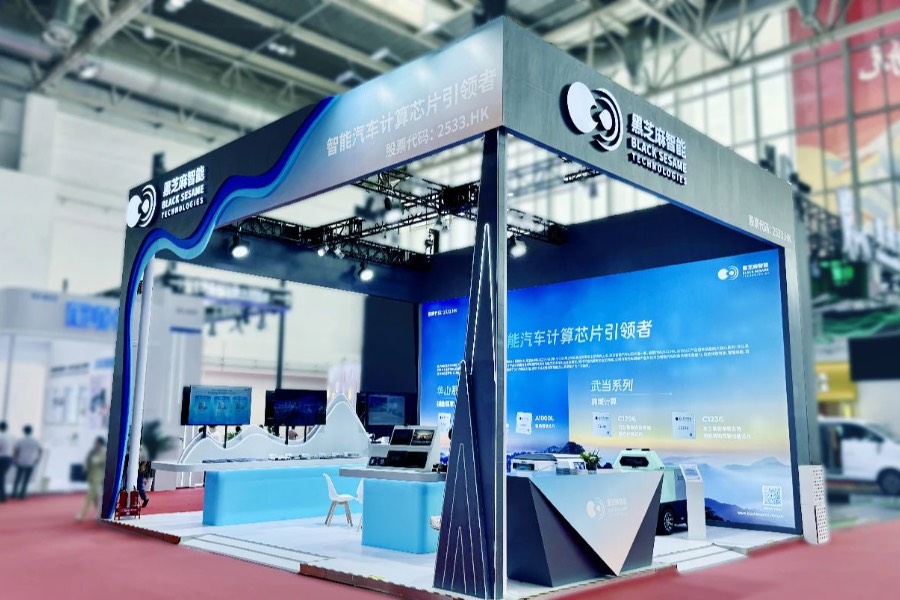
黑芝麻研發的C1200系列晶片,能媲美高通高端晶片,屬業務發展的重點
重點:
- 黑芝麻的研發及銷售開支增,拖累中期業績見紅
- 公司的汽車晶片潛力大,並進軍機械人產業
白芯蕊
有中國輝達之稱的晶片設計商寒武紀(688256.SS),今年股價累升逾倍,加上國產替代憧憬下,引發市場對晶片股的熱情。在香港上市剛超過一年的自動駕駛晶片生產商黑芝麻智能國際控股有限公司(2533.HK),最近也公布業績,雖然業績見紅,但2025上半年收入增長快,按年升超過四成。
黑芝麻於2016年成立,為一家汽車計算晶片設計公司,專注自動駕駛解決方案,在2019年推出第一代華山系列系統級(SoC,即System On Chip)晶片,為ADAS(高級駕駛輔助系統)和自動駕駛汽車提供高性能計算。到2021年黑芝麻通過武當系列擴大產品線,推出能夠集成多種汽車功能的跨域SoC晶片。
受惠輔助駕駛產品及解決方案銷售增加,黑芝麻2025上半年收入升40.4%至2.5億元,當中輔助駕駛產品及解決方案收入達2.4億元,按年升41.6%,佔整個收入93.6%。
儘管收入增長快,但集團2025上半年業績卻要見紅,由盈轉虧蝕7.6億元,但要留意去年錄得盈利主要是向投資者發行金融工具產生公允價值變動所致,該項目錄得19.3億元盈利。撇除上述影響,按非國際財務準則,黑芝麻2024上半年實質虧損6億元,至於2025上半年,實質虧損收窄8.3%至5.5億元。
研發開支高於收入
集團業績見紅,主要因研發開支巨大,上半年已達6.2億元,較收入高144%,還有輔助駕駛產品及解決方案銷售成本上升111%至1.9億元,最終令黑芝麻上半年業績錄得虧損。
不過,智能駕駛發展空間巨大,調研機構Grand View Research便預測,2024年中國智能駕駛汽車市場規模為436億元,隨著滲透率提升,料到2030年便擴大至超過1,550億元人民幣,主攻汽車智駕晶片的黑芝麻,將會是重大契機。
尤其是現時全球智能駕駛只是起步階段,整體上智駕大致以L0至L5劃分,L0需由駕駛員操控,L5則是完全自動化,現時普遍處於L2有條件自動化至L4高度自動化階段。黑芝麻開發的晶片,目前涵蓋L1到 L3級別的自動駕駛為主。
整個智駕系統架構高度依賴晶片,細分可分為三個重要晶片系統,包括感知系統、決策系統及執行系統。感知系統透過車上的感應器,例如激光雷達或鏡頭,收集汽車行駛時數據,收集後交由決策系統,透過晶片算法計算出行車路徑,再將結果送去執行系統,根據決策的結果作出行車線路及速度控制。
黑芝麻生產的智能駕駛晶片,便是技術關鍵所在。目前智駕普遍用上SoC晶片,SoC晶片內包含多個處理器,包括CPU(中央處理器)、GPU(圖像處理器)、ASIC(專用集成電路),其優點是體積較細,將不同處理器整合在一枚SoC晶片內,因此只需要封裝測試一次,變相可壓低成本。
客戶全屬大品牌
現時黑芝麻主要客戶包括吉利、比亞迪、東風等,今年起產品已安裝在吉利銀河系列等多款車型。黑芝麻也進軍機械人領域,為人形機械人製造商傅利葉的靈巧手,提供模組的處理能力,還與小米、宇樹科技等合作。
雖然智能駕駛晶片發展前景大,但行業競爭激烈,除了輝達外,還有特斯拉(TSLA.US)的FSD系統、高通(QCOM.US)等等,國內對手則有華為及在香港上市的地平線(9660.HK)等。
不過,黑芝麻C1200系列座艙控制器晶片以7納米工藝設計,能夠處理多達12個高清攝像鏡頭輸入數據,對標高通現時主流的高通座艙控制器晶片,為內地僅少量能國產替代高端晶片之一,亦可佈局於機械人大腦及小腦系統,有望成為集團殺手鐧。
整體來講,目前黑芝麻雖然未錄得盈利,預期今年市銷率達9倍,估值處偏高水平,將限制股價表現,但由於與內地多間車廠合作,加上進軍藍海的機械人市場,只要收入維持高增長,在自動駕駛及機械人概念下,將有望吸引基金追入,值得長期關注。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

嘉利國際盈利倍增 難敵AI股拋售潮
AI故事待兌現 領益智造先靠iPhone Duo翻身?
劍橋科技重金押注光模塊 擴產回報面臨考驗
大金重工第三季業績惡化 上市五月股價勁挫六成
科大智能重整後赴港 靠電力老本行撐增長
匯損拖低福耀盈利 智能玻璃仍待放量



