安克創新憑「淺海戰略」 走出充電器舒適圈
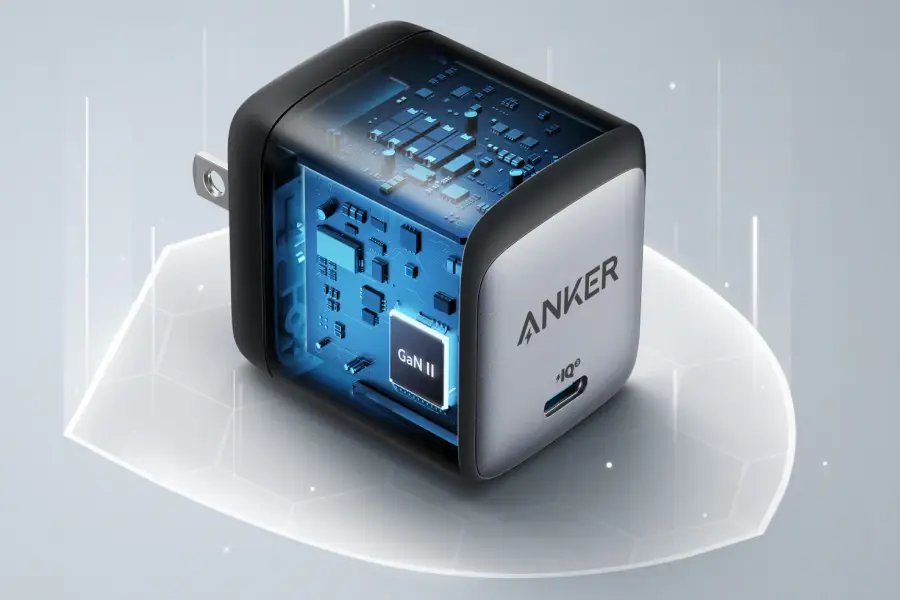
以行動電源聞名全球的安克,正藉港股上市之機,向市場展示其已不再只是充電設備品牌,而是一家多元化智能硬件公司
重點:
- 安克創新已遞交香港上市申請,希望在深交所創業板上市之外,新增境外融資平台
- 公司收入與盈利持續增長,但經營現金流轉弱、對亞馬遜平台依賴度偏高,以及大舉押注儲能與AI音頻業務,都為其投資故事增添不確定性
胡鳴鶴
安克創新科技股份有限公司(300866.SZ)原本是一家很容易解釋的公司,它銷售充電器、行動電源和數據線,產品受到海外消費者信任,也在全球最大電商平台亞馬遜上取得不俗評價。
這仍是許多全球消費者對安克的主要印象,但隨著安克推進香港上市,並由中金公司、高盛和摩根大通等重量級投行擔任保薦人,公司正要求投資者把目光從充電器貨架移開。它希望市場相信,這個中國跨境品牌能成為一個覆蓋更廣泛消費硬件品類的全球購物車,產品從家用儲能、智能安防、耳機、投影儀、創意打印機,到更多AI驅動設備。
這也使安克站在中國出口經濟下一階段新趨勢的前沿。第一階段是代工製造,默默無名的中國工廠大量生產產品,最後貼上西方大品牌的商標;第二階段則是中國品牌借助亞馬遜,直接面向海外消費者銷售。安克如今試圖抓住第三波浪潮,成為一家兼具產品開發能力與高端品牌形象的中國公司,擺脫許多中國品牌長期依賴低價作為主要賣點的路徑。
從數字來看,安克確實有一個具說服力的起點。根據公司上周遞交的香港上市文件,去年收入增長23.5%至305億元(42億美元),淨利潤增長18.4%至26.2億元。其毛利率亦穩步改善,由2023年的42.7%升至去年的43.9%,顯示安克具備許多中國硬件出口商所欠缺的品牌定價能力。
但另一方面,其淨利率由2023年的9.7%降至8.6%,同期經營現金流更大跌82.5%至4.81億元,主要由於公司為推動產品組合多元化而大幅增加投入,研發成本持續上升。這也引出一個問題:當安克變得愈來愈複雜,相關成本是否已開始拖累公司表現。
「淺海」戰略
儘管安克品牌幾乎已與行動電源劃上等號,但實際上,它的業務已比外界印象中更加多元。2025年,充電與儲能業務佔收入50.5%,Eufy智能家居及創意產品貢獻27.1%,Soundcore音頻產品及Nebula投影儀則佔22.4%。
創辦人陽萌曾任Google高級軟件工程師,他將這套打法稱為「淺海」戰略。這意味著避開智能手機、個人電腦和電視等巨型品類,轉而進入許多競爭相對較弱的中型電子產品市場;在這些市場中,產品設計、線上評價等因素仍足以影響消費者選擇。安克避免在智能手機和個人電腦等蘋果、三星、華為、小米最強勢的領域正面交鋒,而是尋找那些規模足以帶來可觀商機、卻又尚未大到吸引全球巨頭全面進場的細分市場。
問題在於,「淺海」並不代表競爭者一定較弱,尤其是在一批中國新興品牌都在爭奪海外認知度的情況下。充電器領域,綠聯科技(301606.SZ)和倍思等品牌同樣積極進攻;掃地機器人與智能清潔領域,則有石頭科技(688169.SH)、科沃斯(603486.SH)和追覓科技等對手;便攜式及家用儲能市場,有正浩EcoFlow、BLUETTI以及華寶新能(301327.SZ)旗下Jackery品牌;至於投影儀市場,則有極米科技(688696.SH)。
這樣的競爭格局,正是安克試圖沿著技術曲線向上攀升的原因。公司希望透過技術差異化,讓產品從眾多競爭者中脫穎而出,並獲得更高的定價能力。其中,Anker Solix儲能產品很可能是公司最具代表性的新增長引擎,因為它將安克在充電與電池領域累積的技術能力,延伸至單價更高的家庭能源產品市場。其Soundcore音頻業務也逐漸成為技術試驗平台。安克已與知存科技合作開發存算一體(Compute-in-Memory)AI音頻晶片,可在低功耗耳機中運行降噪模型。此外,公司亦積極推廣EufyMake創意打印機及搭載AI功能的智能家居安防產品。
這些布局讓安克不再只是依靠單一產品取勝的品牌,也使其故事變得更具吸引力,但同時風險也隨之增加。充電器產品可以憑藉設計、安全性、認證與渠道優勢取得成功;但家庭能源系統則涉及安裝、售後服務以及更嚴格的安全管理要求。安防攝像機則帶來私隱與數據保護風險。AI耳機需要晶片、演算法以及更長的研發周期;機器人產品更需要大量資金、耐心與專業人才。所有這些新產品,都將安克帶入其經驗相對有限的新領域,同時也持續推高公司的研發開支。
似曾相識
投資者其實曾經見過類似情節,大約在2022年前後,安克因產品線擴張過快,最終退出多個無法建立足夠競爭優勢的業務類別。此後,陽萌曾表示,新業務如今往往需要更長時間的前期投入,通常要三年以上才能見效。這也解釋了為何公司去年研發支出大增37.2%至28.9億元,增速遠高於收入增長。
渠道風險則是另一項挑戰。儘管安克積極拓展自營網站,並透過沃爾瑪(Walmart)、百思買(Best Buy)、Target及Costco等零售商銷售產品,但亞馬遜仍貢獻超過一半收入。當亞馬遜流量成本較低、搜尋排名有利時,這種依賴是一項優勢;然而,一旦平台規則或收費機制改變,或者競爭對手獲得大量好評並迅速崛起,這種依賴也可能轉化為弱點。
安克的生產製造亦主要採取外包模式。這讓公司得以維持輕資產運營,但同時也增加了供應鏈品質管理的壓力。近期公司行動電源在多個市場出現召回事件,正提醒市場:當企業對供應商的控制力有限時,維護消費者信任往往需要付出高昂代價。而當產品從小型配件進一步延伸至更複雜的家庭能源與安防設備後,相關挑戰只會變得更加嚴峻。
因此,估值變得格外重要。目前安克A股股價對應的市盈率約為24倍,為香港投資者提供了一個可供參考的估值基準。對一家收入增速超過20%的品牌硬件出口商而言,這一估值並不算高;但若現金流持續轉弱,而新產品開發又不斷消耗資金,這樣的估值也談不上便宜。
安克已經證明,中國企業同樣能打造出受到全球消費者信任的充電器品牌。但這次香港上市希望投資者相信更多:當產品變得更複雜、監管要求更高、開發成本更昂貴時,這套模式仍能持續孕育新的成功產品。至少目前,安克仍保持增長勢頭。真正的問題在於,它眾多的「淺海」市場,最終能否匯聚成支撐品牌矩陣成長的新海洋;還是會把公司帶向更深的水域,面臨難以立足的挑戰。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

電子煙迷夢漸散 中國波頓轉押原料藥
乘電池材料復蘇東風 新宙邦赴港上市添動力
班尼路轉營電商見效 德永佳老本行卻失速
江豐電子靶材打入台積電 赴港集資再攻零部件
收入升利潤跌 明基醫院經營壓力大
相關新聞
-
車市低迷對手崛起 汽車之家首季盈利暴跌近九成
 ATHM.US2518.HK