
中美貿易戰持續緊張 天虹國際前景蒙陰霾
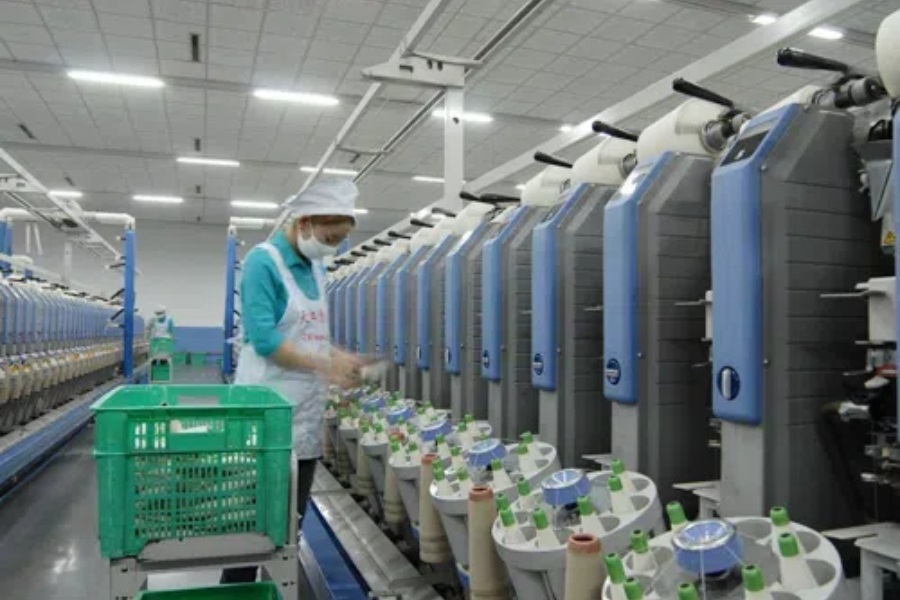
這家紗線製造商自2023年下半年以來一直保持盈利,但其向好勢頭可能會受美國對中國出口貨物新徵關稅的威脅
重點:
- 天虹國際集團報告去年盈利5.8億元,延續近來持續向好的勢頭,因該公司專注核心的紗線業務和成本控制
- 公司主要面向中國的紡織品製造商銷售紗線和面料,可能會使其受到特朗普本週對中國商品新徵關稅的影響
陽歌
最近,紡織企業天虹國際集團有限公司(2678.HK)的情況變得相當複雜,因它受內外部因素的多重影響。去年的整體情況看起來不錯,因公司收入來源的紗線銷售,在2023年陷入虧損後恢復了盈利。
據1月底發布的盈利警告計算,天虹國際去年下半年繼續保持盈利。這一轉變歸功於內外部因素的共同作用,公司一方面降低成本,一方面專注於核心紗線業務。與此同時,它的主要客戶——中國的紡織製造商在經歷了艱難的2023年後,業務也有所改善。
然而,經歷了早期的低迷後,天虹國際現在正處於另一場潛在風暴的風口浪尖。美國總統特朗普最近決定對中國進口商品加徵關稅,可能對中國的紡織行業產生重大影響。天虹國際集團尚未對特朗普的最新舉措發表評論,這些措施本週剛剛生效,我們稍後將予以詳細介紹。
總體而言,投資者似對形勢相當樂觀,至少就天虹國際集團而言是這樣。自1月24日盈利警告以來,公司的股價一直相當穩定,僅出現小幅波動。股價波動不大的原因,可能是投資者猶豫不決,他們試圖釐清是該為公司恢復盈利鼓掌,還是該擔心特朗普新關稅的潛在影響。
投資者可能也在尋找天虹國際利潤走勢的線索,因最新的信號並不十分清晰。公司在2023年上半年陷入虧損,因它難以應對中國紡織品製造商的需求疲軟,這些製造商佔其業務的80%左右。但它在當年下半年扭虧為盈,六個月內盈利4.88億元(6,700萬美元)。
此後,其利潤一直有些不穩定,去年上半年下降到2.7億元,下半年上升到3.1億元,基於公司在1月底的公告,預計去年全年利潤為5.8億元。
公司將全年盈利能力的恢復歸功於「本年度內紡織行業市場需求有所回暖,本集團銷量及產能利用率,與截至2023年12月31止年度相比均有所提高,令本年度內的產品毛利率也逐步恢復至正常水平。」
去年,公司還通過提高效率向內挖掘潛力,在一定程度上是專注於核心的紗線業務,去年上半年,該業務在總收入中的佔比從2023年的75%上升至78.4%。在此過程中,銷售成本在其收入中的佔比降至去年上半年的87%,而上年同期為98%。此外,公司的整體收入在去年上半年也恢復了增長,增幅4.2%,達到112億元,而這個指標在2023年則以類似的速度下降。
恢復派息
隨著業務和整體紡織市場的改善,天虹國際去年上半年的毛利率也大幅攀升至13.2%,而2023年同期僅為2.4%。恢復盈利後,公司於去年下半年恢復派息,之前在2023年解決問題期間,它曾暫停派息。
即使在扭虧為盈後,天虹國際的股價看起來仍然相對低估,它的市盈率(P/E)為5.9倍,低於德永佳集團(0321.HK)的7.7倍和福田實業(0420.HK)的14倍。過去一年中,天虹國際集的股價也相對穩定,僅上漲了6%,表明投資者正在 「觀望」,以確定該公司的扭虧為盈是否可持續,尤其是在美國採取最新貿易行動的情況下。
這自然而然地引出過去一周由於華盛頓方面的行動,震動中國出口企業的衝擊波。具體來說就是,特朗普政府對所有進入美國的中國商品加徵10%的關稅。同時,他還取消了所謂的「微量豁免」,即允許價值低於800美元的包裹免關稅進入美國。
以Shein和拼多多旗下的Temu為首的中國電子商務公司一直在利用這一豁免,向美國消費者大量提供網上訂購的廉價商品。作為一家快時尚電商公司,Shein專門銷售紡織品,而紡織品在Temu更為多樣化的商品選擇中,也佔據了相當大的一部分。
天虹國際可能已預見這些舉措,近年它決定對生產基地進行多元化,分散到中國以外的地方,儘管這可能更多的是因為成本而不是貿易問題。目前,公司40%以上的紗線生產都在海外,主要位於越南。但這種多元化目前不太可能保護該公司,因它仍然將大部分越南產品賣回給中國客戶,而中國客戶將受到特朗普新關稅的影響。
天虹國際去年的中期報告引用的行業數據顯示,中國去年上半年生產了價值1.13萬億元的紡織品,其中紡織品出口佔據了絕大部分——略高於1萬億元。其他數據顯示,2022年中國3,030億美元的紡織品出口中,約有14%流向了美國,而且隨著Shein和Temu在過去兩年的崛起,這個數字現在可能會更高。
總而言之,對於天虹國際目前尚難下定論。經歷了近期的重組和行業復蘇後,公司總體上看起來略顯低估。但它仍需向投資者證明其自身的復蘇是可持續,並且不會因不斷升級的中美貿易戰而受到太大衝擊。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

蜂窩晶片出貨全球第一 翱捷加碼高毛利ASIC
上市九個月再赴港 摩爾線程為GPU競賽加碼融資
機器人「眼睛」熱賣 奧比中光盈利卻失焦
晶科轉向AI投資 會否失去光芒?


