
中國癌症早篩賽道承壓 艾米森虧損擴大再闖港交所
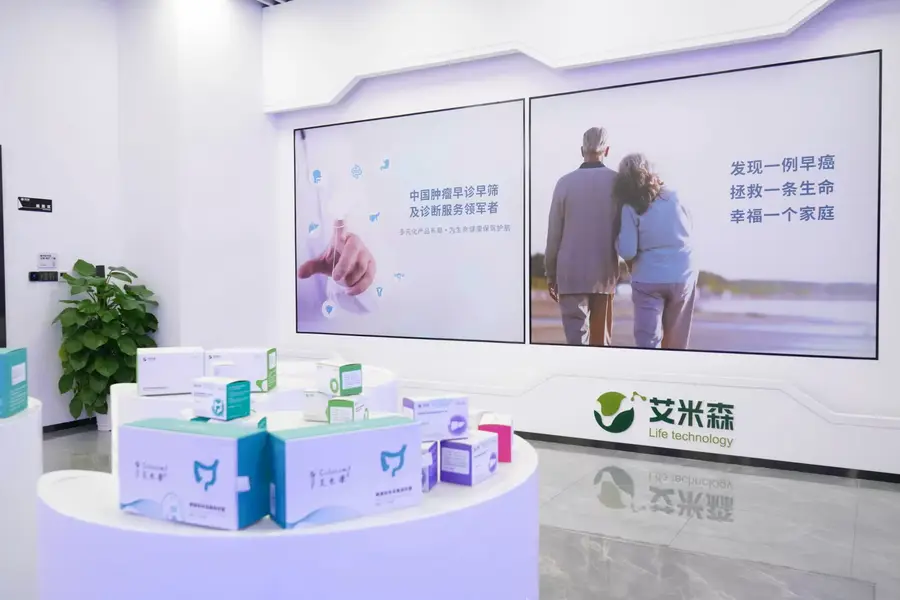
艾米森專注開發基於甲基化的早期癌症檢測技術,共有5款獲批上市的產品
重點:
- 2024年及2025年兩年累計虧損近9,000萬元,約為同期營收總和2265.7萬元的四倍
- 艾米森在2026年1月的最新一輪增資中的投後估值約為22億元,以2025年營收1,542萬元計算,對應市銷率高達147倍
莫莉
癌症早篩一向被視為極具前景的黃金賽道,全球腫瘤分子檢測市場規模預計在2033年將達到4050億元人民幣。然而,這條賽道具有高壁壘、高投入、長週期的特徵,不少中國企業在市場前景與商業現實之間面臨嚴峻挑戰,多家龍頭企業已在資本市場受挫。
在這一背景之下,武漢艾米森生命科技股份有限公司於4月7日第二次向港交所遞交上市申請,儘管其淨虧損同比擴大近三成,但艾米森仍選擇在首次遞表失效數日後即再度闖關,希望在港股估值回調的關鍵節點獲得資本市場的支持。艾米森此次港股IPO的聯席保薦人為建銀國際和交銀國際。
艾米森成立於2015年,專注開發基於甲基化的早期癌症檢測技術,共有5款獲批上市的產品,包括2款核心產品艾馨甘和艾光樂,艾馨甘是全球首款基於甲基化技術、採用實時定量聚合酶鏈反應(qPCR)技術的肝癌檢測試劑,艾光樂則通過尿液樣本實現尿路上皮癌的非侵入性檢測,另外3款獲批產品分別是針對結直腸癌肝癌的艾長康及艾長健,以及針對食管癌的艾思寧。公司還有四款研發中候選產品,分別針對肺癌、胃癌、子宮內膜癌等癌種。
據招股書披露,艾米森2025年實現營業收入1541.9萬元,同比增長113%,毛利率從上年的56.9%大幅攀升至約78%。營收增長主要源於2025年1月新獲批的艾馨甘和艾思寧合計貢獻了44.1%的收入,而2024年9月獲批的艾長健亦貢獻了18.4%的收入,但是核心產品艾長康的收入卻同比下降了12.4%至457.8萬元。
儘管營收大幅增長,但2025年的淨虧損反而擴大26.8%至4,897.9萬元,2024年及2025年兩年累計虧損近9,000萬元,約為同期營收總和2,265.7萬元的四倍。虧損擴大的主要原因在於公司仍處於「燒錢換增長」的階段,其中研發開支同比增長41.98%至2,129.7萬元,而一般及行政開支更是驟增247%至2,005萬元。當中除了IPO相關的中介費用850萬元之外,還有一項以股份為基礎的付款640萬元。公司在招股書中也預警,由於持續高企的研發投入以及為支持業務增長而擴張的銷售與行政開支,預計2026年仍將錄得虧損。
癌症早篩賽道遇冷
艾米森所處的癌症早篩賽道近兩年在資本市場上的表現可謂是「全軍覆沒」。曾是行業標桿的諾輝健康(6606.HK)於2024年3月因財務造假質疑停牌至今,面臨退市風險,此前市值峰值一度高達410億港元。泛生子在2018至2022年累計虧損超55億元,2024年完成私有化退市。燃石醫學(BNR.US)曾因股價長期低於1美元而收到納斯達克退市警告,2024年公司裁員約18.36%控製成本,並採取1:10合股的技術性操作,股價重回1美元以上才勉強保殼。在此背景下,艾米森以年營收僅1542萬元的體量衝擊港股,恐將面臨較大的市場信心考驗。
此外,公司的客戶集中度風險呈逐年上升趨勢。2023年至2025年,來自前五大客戶的收入佔比已從69.3%攀升至76.6%。值得關注的是,其中存在顯著的關聯交易。由創始人張良祿全資持有的武漢艾諾醫學實驗室,在2024年曾是公司第一大客戶,貢獻了52.1%的收入,即377萬元。儘管艾諾醫學在2025年的收入貢獻佔比降至17.2%,但同期的第一大客戶金域醫學的大股東梁耀銘,正是艾米森股東蘇州金闔的實際控制人。這意味著,公司的營收在相當程度上仍依賴於關聯方或具有股權聯繫的客戶。
艾米森在2026年1月的最新一輪增資中的投後估值約為22億元,以2025年營收1542萬元計算,對應市銷率高達147倍。諾輝健康在停牌前市值峰值對應市銷率約為20倍,艾米森的估值倍數明顯高於後者,這意味著二級市場投資者面臨較高的估值消化壓力。在癌症早篩賽道整體低迷的大環境下,暫無盈利時間表的艾米森能否獲得投資者的青睞,仍是未知數。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

京新難脫仿製藥標籤 一顆安眠藥能否喚醒增長?
信立泰再遞表港交所 創新藥能否打開增長空間?
藥明合聯經調整純利首破10億元 產能出海邁入新周期
科倫博泰首次淨利潤轉正 邁入商業化兌現期
康寧傑瑞22億美元授權落地 牽手AI藥企實現雙抗ADC出海



