Shein IPO headed for Hong Kong?

這家快時尚巨頭在倫敦上市的計劃可能會落空,此前它出於類似的政治原因放棄了在紐約上市的計劃

重點:

  • Shein可能最終會在香港上市,此前它在紐約上市的計劃失敗,最新的倫敦上市計劃也面臨類似的地緣政治壓力
  • 這個案例表明,中國公司在紐約進行超大規模新股發行正變得越來越困難,不過一些大型上市仍可能會成功

陽歌

中國公司在紐約的超大規模新股發行注定要消失嗎?

從快時尚巨頭Shein的IPO最新進展來看,情況確實如此,其數以十億美元計的上市計劃正在迅速成為全球主要股票市場的棄兒。該公司去年年底秘密提交了在美國上市的申請,但卻因我們稍後會介紹的地緣政治和法律問題而放棄了該計劃。

據媒體報道,紐約上市計劃未果後,公司轉向倫敦,據稱已於上月提交了類似的申請。但該計劃現在也面臨壓力,原因與導致其紐約上市計劃泡湯的原因類似。據英國《金融時報》上周報道,作為備選,該公司保留了在香港上市的選項,此類因素對在香港上市的影響很小甚至沒有影響。

從某種程度上講,Shein的案例反映了大型中國公司如今謀求海外上市時面臨的重重障礙。其中一些障礙是政治因素造成的,比如對人權和知識產權盜竊相關問題的審查,在Shein一事中,這些問題引起了西方政客的關注。但其他因素來自中國,尤其是數據安全法,這將導致所有手握大量中國數據的大公司難以在紐約、倫敦或任何其他西方市場上市。

以Shein為例,西方政治因素是導致其紐約上市計劃泡湯的主要原因,而且現在看來也將在倫敦造成同樣的結果。數據安全在此事中似乎不那麼重要,因為Shein的大部分收入來自向中國以外的消費者銷售中國製造的廉價服裝,包括在美國,在美國市場它處於領頭羊地位。

據數據統計跟蹤網站Statista稱,該公司自2012年成立以來迅速崛起,成為全球最大的快時尚零售商,估計2022年的收入為227億美元,較上一年的157億美元增長45%。它面向全球150多個市場的消費者銷售產品,美國是其最大市場。

公司估值在2022年達到約1,000億美元的巔峰,但此後一直在穩步下降,大約一年前融資時約為660億美元。儘管如此,大多數主要股票市場都會爭相承接這樣的上市,它不管發生在哪一年都很可能成為當年全球規模最大的上市之一,籌集資金不低於100億美元。

美國的證券交易所一度渴望承接此次上市,但後來據報道,有政界人士介入並通過美國證券監管機構施加壓力。他們對Shein的一些勞工行為以及該公司涉嫌盜竊知識產權的指控感到擔憂——這兩個領域往往是中國公司的軟肋。人權組織國際特赦組織一直在牽頭阻止Shein的倫敦上市計劃,稱這樣的上市將代表倫敦證券交易所的「恥辱」。

赴香港上市

Shein的案例,以及該公司可能仍考慮在中國香港上市的最新報道,突顯出這個前英國殖民地最近的崛起,它成為最後幾個對中國企業IPO友好的海外上市地點之一。香港是中國唯一一個股市由國際投資者主導的城市,這得益於它作為殖民地的歷史。幾乎所有的大型國際基金公司和投行都在那裡設有大型辦事處。

為了歡迎內地企業上市,香港也一直在放寬其嚴苛的標準。此前,這些標準使得增長迅速但仍在虧損的初創企業很難或者根本無法在香港主板上市。最新的放鬆措施是,今年它修改了相關規定,允許虧損的「專業科技公司」上市。這為人工智能製藥公司晶泰科技(2228.HK)上月上市鋪平了道路,它成為首家利用這一規則變更後的企業。

在估值更高和交易量更大的吸引下,許多中國科技公司過去會去紐約上市,但現在會選擇香港。這些公司包括拼車公司嘀嗒出行和曹操出行,以及輕舟智航和縱目科技等自動駕駛公司,它們最近都提交了在港交所上市的申請。

所有這些都把我們帶回到了一開始的問題,即Shein的案例是否是紐約重磅中國IPO的喪鐘?儘管這一案例表明,目前的氣候肯定不像十年前那麼溫暖——阿里巴巴(BABA.US; 9988.HK) 2014年在紐約IPO募集了創紀錄的250億美元——但可能仍有一些調整空間。

今年上半年,中國企業在紐約IPO籌集了約6億美元,其中有4.4億美元,也就是逾三分之二來自中國領先的汽車製造商吉利旗下的電動汽車製造商極氪(ZK.US)。

儘管美中關係緊張,但由於極氪的數據規模相對有限,這可能有助於它避開中國對數據安全的關切,最後成功上市。它的高科技性質可能也幫助它免去了美國對勞工行為和知識產權盜竊等問題的擔憂。吉利的背景可能也有所幫助,因為這家民營汽車製造商在中國關係廣泛,而且擁有沃爾沃和路特等國際品牌,在全球也受到尊重。

相比之下,Shein 並沒有這些耀眼的光環,它成立於南京,不過後來把總部搬到了新加坡。它之所以聲名鵲起,是因為利用了中國早期崛起為全球製造業中心時聞名於世的廉價血汗工廠。

總而言之,紐約耀眼的燈光——以及紐約兩大股市的雄厚實力——將繼續吸引一定數量的中國大公司,它們相信自己能夠通過複雜的監管障礙。但這個數字將不可避免地低於此類上市早前的全盛時期,每年可能只有一兩家公司能籌集到數億美元甚至更多的資金。

欲訂閱咏竹坊每周免費通訊,請點擊這裡

新聞

三大業務下滑 網易收入下跌

網易(NTES.US; 9999.HK)周四表示,受遊戲、教育和音樂三大核心業務收入下滑影響,第三季度營收從上年同期的284億元下跌1.8%至279億元。 公司遊戲業務收入從上年同期的233億元下降1.7%至229億元,佔總收入的82%。旗下有道(DAO.US)教育業務收入同比下降12.5%至14億元,而網易雲音樂(9899.HK)業務收入則下降5%至19億元。公司創新業務是唯一實現增長的板塊,收入同比增長7.1%至15億元。 公司當季利潤從上年同期的86億元下降2.3%至84億元。 財報公布後,網易美股周四下跌11.4%,收於104.94美元。該股今年以來累計下跌約25%。 陽歌欲訂閱咏竹坊每周免費通訊,請點擊這裏

拼多多第三季經調整淨利勝預期 股價升逾一成

電商公司拼多多控股有限公司(PDD.US)周四公布,第三季收入按年微增0.06%至1,083.41億元(162億美元)。淨利潤增約0.7%至295億元,經調整淨利潤則跌約1.3%至310億元,仍高於市場預期。股價績後升11.04%,收報86美元。 期內經營利潤按年增長24.8%至約312億元,經營利潤率由約23.1%升至28.8%。銷售及營銷費用減少約17%至253億元,帶動整體經營開支下降12%。線上營銷服務及其他收入增長12%至598.19億元,交易服務收入則下跌12%至485.22億元,幾乎抵銷前者的增幅。 第三季經營活動現金流淨額按年下降約5.9%至430億元。截至9月底,現金、現金等價物及短期投資合計4,554億元,較去年底增加約7.8%。 拼多多股價年內仍跌24.45%。 李世達 欲訂閱咏竹坊每周免費通訊,請點擊這裏

國際業務表現理想 順豐十月收入升3.7%

綜合物流企業順豐控股股份有限公司(6936.HK)周四公布十月份的業務簡報,上月業務收入達274.3億元人民幣(下同),同比增長3.7%。當中速運物流業務營業收入194億元,同比跌3.4%,供應鏈及國際業務則大升26%至80.2億元。 速運的業務量為13.8億票,同比跌近一成,但單票收入則升近7%至14.1元。 公司表示,去年第三季推出「激活經營」進階機制,由規模驅動進階為價值驅動,令速運的單票收入有所增長,並連續八個月實現同比回升。 順豐周五平開報30.72港元,公司股價較過去一年高位跌逾15%。 劉智恒 欲訂閱咏竹坊每周免費通訊,請點擊這裏
Zhuanzhuan’s IPO ambitions

轉轉傳赴港籌5億美元 身價還看盈利成色

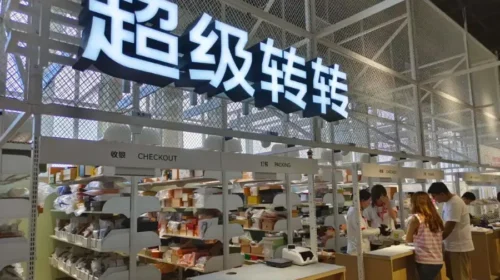
二手交易平台轉轉靠質檢、寄賣及回收轉售做出逾200億元年收入,但服務投入可以留下多少利潤,將是投資人關注的焦點 重點: 二手交易平台轉轉據報秘密提交香港上市申請,集資最高5億美元 轉轉以寄賣及回收轉售賺取收入,質檢、售後與庫存周轉效率成為盈利關鍵    李世達 二手手機有沒有換過零件,名牌手袋是真是假,這些買賣雙方難以說清楚的問題,讓二手交易平台轉轉做出了逾200億元人民幣(下同)年收入。這家由中國生活資訊平台58同城孵化的企業,逐步把檢測、定價和售後服務納入二手交易,如今準備讓資本市場為這套生意定價。 據彭博報道,轉轉營運商北京轉轉精神科技有限責任公司已秘密提交香港上市申請,擬集資最高5億美元,最快2027年上市。 轉轉創始人黃煒畢業於清華大學,曾負責百度新聞及組建百度地圖團隊,2013年加入58集團,兩年後帶隊創辦轉轉。當時,中國二手交易平台正爭奪用戶,公司面對的主要對手,是阿里巴巴(9988.HK;BABA.US)旗下、借助淘寶生態發展的閒魚。為追趕對手,轉轉大量投放廣告、贊助綜藝,並以低價服務吸引交易。 據媒體報道,2019年轉轉驗機服務只收取1元,上門交易即使取消,成本仍由平台承擔。持續投入令公司最困難時資金僅夠支付約6個月工資,促使黃煒加快轉向早已布局的質檢及交易服務。 轉轉早於2016年推出「轉轉優品」,從二手手機檢測切入,其後逐步擴大質檢及交易保障服務,發展成今日涵蓋多品類的「官方驗」,按商品類別檢查功能、成色或真偽,提供檢測報告及相應退貨、質保。 隨著業務重心轉移,公司於2025年9月宣布逐步關停由個人直接買賣、無須統一經平台質檢的「自由市場」,全面聚焦「官方驗」業務;當時自由市場佔平台交易總額已不足3%。 質檢如何變生意 平台介入後,轉轉主要透過兩種方式賺錢。黃煒受訪時表示,約六至七成商品由賣家自行定價寄賣,平台收取服務費;其餘約三分之一由轉轉回收轉售,賺取買賣差價,但須承擔資金及庫存風險。 這也解釋了黃煒為何重視周轉速度,黃煒透露,3C商品平均20天內售出,二手奢侈品約30天。商品滯銷可能遇上新品降價,壓縮轉售差價;寄賣商品也會佔用檢測、倉儲及展示資源。加快周轉,才能讓同一套服務網絡處理更多交易。 隨着交易模式成形,轉轉也透過合併二手手機電商找靚機、收購二手時尚及奢侈品交易平台紅布林,擴大數碼產品業務,將質檢和交易服務延伸至名牌箱包、腕表及服飾等品類,並開設「超級轉轉」大型門店。 這套模式已帶來可觀收入,黃煒在專訪中披露,轉轉2025年收入逾200億元,增長約30%,並稱自2022年起持續盈利。據公司年度消費報告,2025年跨品類交易用戶增長逾116%,顯示消費者正從手機買賣延伸至其他商品。 不過,平台同時參與商品估價、檢測及銷售,也容易令消費者質疑其判斷是否公允。2023年,一名博主指同一部手機經轉轉買入、再交回平台回收時,得到不同的檢測結果,引發「陰陽檢測報告」爭議。公司其後承認部分檢測環節存在操作失誤及判定差異,承諾加強培訓。 檢測標準若前後不一,賣家可能懷疑平台藉瑕疵壓價,買家也會質疑品質。為提高服務品質,轉轉2024年投入逾2億元擴充質檢部門,黃煒其後透露,質檢員工已佔總人數一半以上。 公司估值過高? 這些成本對盈利的影響,可從同業看出端倪。從事二手電子產品回收及轉售的愛回收母公司萬物新生(RERE.US),2025年收入達210.48億元,淨利潤3.36億元,淨利率僅約1.6%。每100元收入最終只留下約1.6元利潤,顯示這門生意即使做出規模,仍須嚴格控制商品、履約及營運成本。 截至11月13日,萬物新生市值約9億美元;據北京商報今年4月報道,轉轉上一輪融資估值逾30億美元,是前者的兩倍多。雖然私募與公開市場的定價環境、兩家公司的收入組成均有差異,但轉轉若要維持逾30億美元的歷史身價,仍須以盈利表現證明寄賣及多品類布局的價值,否則上市時恐面臨估值下調壓力。 欲訂閱咏竹坊每周免費通訊,請點擊這裏