
萬國數據籌錢加速擴張 但投資者不領情

這家中國領先的數據中心運營商將向新加坡政府投資公司GIC和ST Telemedia,以及國內私募巨頭紅杉資本中國基金出售6.2億美元的可轉換票據
重點:
- 萬國數據將通過發行七年期可轉換票據融資6.2億美元,轉換價格僅比其股票最新收盤價高16%
- 這些資金將用於加速興建新數據中心,包括在新加坡周邊逐漸成型的一個新的區域中心
陽歌
中國領先的獨立數據中心運營商萬國數據控股有限公司(GDS.US; 9698.HK)正在掀起擴張狂潮。
這是該公司最新公告所傳達出來的信息。該公告稱,將向三家知名投資機構發行6.2億美元的可轉換票據,其中兩家位於新加坡。公告中還反映出萬國數據的一絲絕望情緒,至少從我們對票據條款的解讀來看是這樣。
我們稍後會談到這一點,但首先,讓我們來聚焦這份公告的內容本身。它是在周一市場收盤後發布的。可轉換票據的三位買家是紅杉中國新基建股權投資基金(Sequoia China Infrastructure Fund I)、ST Telemedia Global Data Centres,以及“與新加坡政府投資公司擁有戰略關係的亞洲主權財富基金”。
紅杉資本中國基金是美國風險投資巨頭紅杉資本的中國子公司,被認爲是中國最杰出的科技投資者之一。ST Telemedia Global Data Centres是新加坡的電信服務專家,與新加坡政府關係密切。未具名的主權財富基金似乎是新加坡政府投資公司,後者在2019年與萬國數據建立夥伴關係,以“在中國一綫城市以外開發和運營超大規模的定制數據中心”。
票據將在2029年到期,利率爲0.25%,顯然相當低。但是讓我們觀察到一絲絕望情緒的部分在於轉換價格——每股美國存托股票50美元。相比之下,公司最新的收盤價爲43.11美元,意味著該股票未來七年只需要上漲16%,購買者就可以行使轉換權獲利。
相比之下,關注萬國數據的逾20家分析機構目前給出的平均目標價爲82.76美元,比轉換價格高65%。當然了,這些分析機構的目標價通常都有點高。但是歸根結底,市場認爲這只股票目前相對低估,意味著未來七年16%的漲幅看起來相當可笑。
該公司去年11月發布的最新季度財報中,可以清楚地看到新融資的用途。萬國數據在財報中稱,2021年的資本支出將從原計劃的120億元(19億美元),提高到160億元。多出的40億元相當於6.33億美元,剛好是新的融資金額。
投資者對此消息並不那麽興奮。消息傳出後,萬國數據在紐約股市的股價小幅下跌。第二天略有反彈,目前比公告前的水平上漲1.2%。這只股票在過去52周跌去了一半以上市值,遵循了中概股的普遍趨勢。但萬國數據的股票在1月末跌至近兩年低點後已經有所反彈,目前比當時的低點上漲約16.5%。
大舉擴張
所有這些支出都是爲了擴張,讓萬國數據在中國本土和海外市場實現快速增長。它的最新一輪融資獲得了兩家新加坡大型投資者和紅杉中國(它也通過母公司擁有全球聯繫)的支持,這表明,未來的海外擴張可能會成爲一個重要焦點。
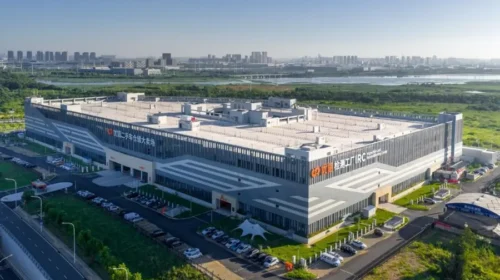
該公司最新的財報顯示,截至去年9月底,數據中心運營總面積爲45.28萬平方米,較上年同期的29.12萬平方米增長55%。其中絕大部分都在中國。
這份報告還顯示,該公司正在港澳地區以及新加坡周邊快速地建立區域中心。
該計劃的後半部分——該公司稱之爲“新加坡Plus”地區戰略,包括最近達成的一項協議,即在距離新加坡約25公里的印尼巴淡城(Batam)置地,用於建設兩個數據中心,總淨機房面積達1萬平方米。萬國數據還在馬來西亞柔佛州開發一個1.8萬平方米的數據中心,那裏也距離新加坡不遠。
該公司的建設熱潮,包括在國內的强勁擴張,正值北京方面制定促進中國數據中心基礎設施建設的宏偉計劃之際。本月早些時候,國家規劃部門還宣布,計劃在欠發達地區建設5個區域數據中心集群,以滿足中國較爲富裕的東部地區不斷增長的需求。
雖然國家層面的支持聽起來很美好,但還沒有體現在萬國數據的財務狀况中,它看起來相當一般。該公司去年第三季度營收增長35.2%,至21億元人民幣,遠慢於數據中心機房面積的增長。結果,其利用率從上年同期的74.2%降至去年第三季度末的66.3%。
低利用率和高電價的共同作用下,推動該公司第三季度進一步虧損,至3.01億元,上年同期的虧損額爲2.046億元。此外,分析機構預計該公司今年虧損將繼續擴大,儘管它們中的絕大多數給該公司的評級是“買入”或“强力買入”。
正如我們已經注意到的,分析機構似乎相當看好萬國數據。但一切都是相對的,它們更看好該公司的兩個主要競爭對手——世紀互聯(VNET.US)和秦淮數據(CD.US)。以它們的目標價爲指導,分析機構認爲這三家公司中最大的萬國數據的股票被低估了50%左右。但它們認爲,世紀互聯的股票被低估了74%,秦淮數據被低估了62%。
這種看法也體現在三家公司的市銷率(P/S)上,萬國數據最高,爲6.7倍,秦淮數據爲4.4倍,世紀互聯只有1.2倍。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章
機器人概念急降溫 奧比中光上不逢時
股價腰斬債務高企 博雷頓掙扎求存
途虎養車收購澳洲同業 駛出中國市場
PCB龍頭超穎電子申港上市 成本轉嫁能力成隱憂


