
新荷花棄中選港 上市集資壯大業務
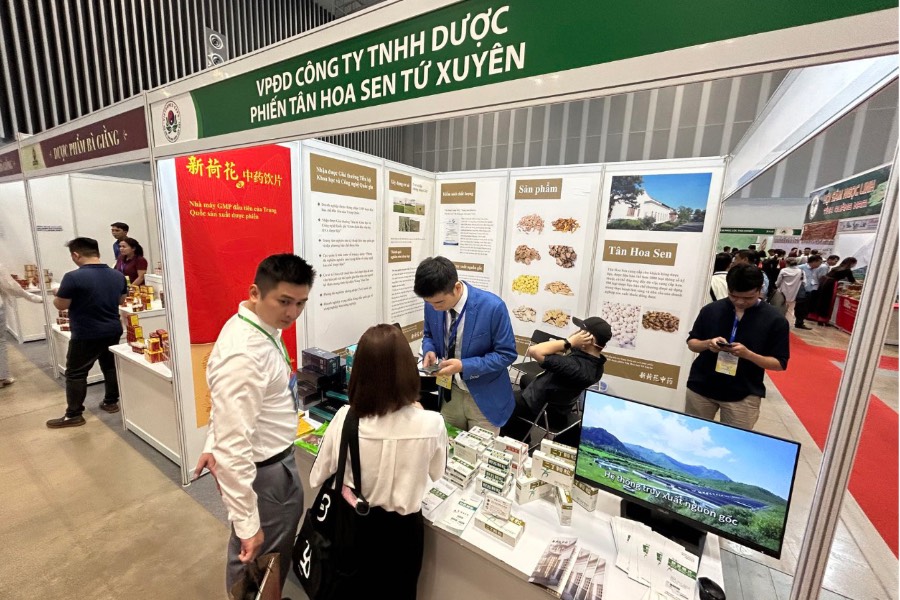
新荷花主攻中藥飲片業務,曾申請在內地上市,近日上載上市申請文件尋求在香港掛牌。
重點:
- 新荷花中藥去年收入升逾9%,純利卻倒退14%,因受研發開支大增影響
- 中藥市場極度分散,五大龍頭市佔不足3%,具大量收購合併機會
白芯蕊
中藥歷史源遠流長,隨著全球對天然療法興趣增加,中藥在世界影響力也逐漸提升,主打中藥飲片產品的四川新荷花中藥飲片股份有限公司,最近遞交上市申請文件,計劃在香港掛牌。
新荷花2001年12月在四川成都由現任董事長江雲成立,過去曾於2011年3月及2023年10月提出在內地上市,但新荷花稱基於香港交易所國際知名度高,一旦完成上市,有利公司進軍國際資本市場,因此計劃尋求在港交所掛牌。
中藥市場中小企為主
內地中藥市場龐大,單是2023年中藥市場佔中國醫療市場總額27.9%,在中國公立醫院平均醫藥收入,中藥收入比例從2019年17.9%升至2022年的20.5%,反映中藥認受性明顯增加。
隨著中國人口老齡化趨勢,加上年輕人對中藥接受度提高,配合內地政策推動,以及國際市場持續擴張,調查機構弗若斯特沙利文便估計,中藥產品2023年市場已達4,516億元,到2030年更會擴大至5,993億元。
中藥產品包括幾大類別,涉及中成藥、中藥飲片、中藥配方顆粒、中藥注射劑和中藥保健品。所謂中藥飲片是利用精密機械,按嚴格中藥及現代化標準,將草藥加工後,直接變成調劑或製劑。
相比起傳統煎藥,中藥飲片方便度大度提高,變成一個重大商機。弗若斯特沙利文便推算,2023年中藥飲片市場規模已達2,788億元,估計到2030年中藥飲片市場規模將大幅提高至4,097億元。
雖然中藥飲片市場大,但行業極度分散,去年中國擁有生產許可證的中藥飲片企業總數達2,334家,主要仍以中小企業為主,年產值超過10億元的企業為數不多,其中前五大中藥飲片商市佔率僅2.7%,新荷花在中藥飲片市場份額雖然只有0.4%,卻已是行業內的老二,至於龍頭企業,市佔率亦只是1.3%,反映未來有巨大併購空間。
研發開支大累業績倒退
新荷花中藥飲片業務由毒性及普通飲片組成,佔集團2024年總收入13.8%和86.2%,毒性中藥飲片毛利率較高達19.1%,普通飲片毛利率只有16.7%。毒性飲片是經過加工後,減少或除去毒性等副作用,以改變藥性增強療效。
受惠兩大業務收入上升,新荷花去年整體收入按年升9.1%至12.5億元,但利潤卻按年跌14.3%至8,910萬元,除受捐款開支急增影響外,主要受研發開支大升48.9%所致。去年新荷花新增三個研發項目,及使用價值更高的原材料進行研究,間接拉低盈利。
還要注意是新荷花去年整體毛利率下降1.4個百分點至17.1%,集團解釋受利潤率較低的醫療貿易公司(佔去總銷售35.5%)佔比有所增加,同時面對市場競爭加劇,加上原材料成本上漲,最終拉低毛利率。
尤其最值得關注是原材料波動,去年原材料便佔新荷花銷售成本94%,畢竟中藥原材料會受氣候因素、種植模式及供需失衡等多方面影響,集團亦指出過去數年中藥原材料價格波幅大,將直接左右公司毛利率變化。為降低上述影響,新荷花已表明計劃上市獲得的資金,將重點用於戰略性投資中藥上游供應鏈。
另外,新荷花海外業務規模仍細,雖然公司海外市場收入從2022年的2,610萬元,增至去年5,620萬元,但只僅佔2024年收入4.5%。新荷花在香港、台灣、越南及馬來西亞已開展業務,進一步開拓海外業務,集團表明一旦完成上市,部分資金將用在越南及馬來西亞建立海外銷售渠道。
預期市盈率10至12倍
香港也有中藥概念股,市值最大是中國中藥控股有限公司(0570.HK),其他知名企業還包括同仁堂國藥(3613.HK),但整體估值卻未算太高,預期市盈率分別為10倍和12倍,因此新荷花亦難以進取估值上市。
整體來講,中藥行業參與者多,但壓倒性龍頭企業尚未出現,意味行業整合度高,收購機會亦多,加上中藥出海帶來巨大商機,只要新荷花能嚴格有效控制成本及研發開支,業績將可有機重拾增長。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章
江豐電子靶材打入台積電 赴港集資再攻零部件
收入升利潤跌 明基醫院經營壓力大
完美醫療瘦身催旺盈利 高息能否撐起升勢?
中生製藥再牽手勃林格殷格翰 禮新五個項目納入合作




