
新荷花弃A转港 上市集资壮大业务
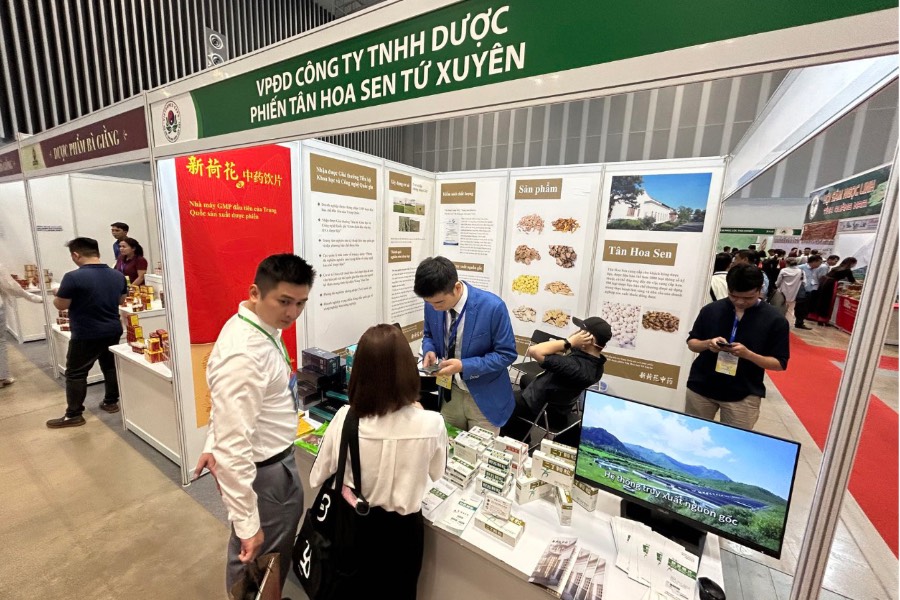
新荷花主攻中药饮片业务,曾申请在内地上市,近日上载上市申请文件寻求在香港挂牌。
重点:
- 新荷花中药去年收入升逾9%,纯利却倒退14%,因受研发开支大增影响
- 中药市场极度分散,五大龙头市占不足3%,具大量收购合并机会
白芯蕊
中药历史源远流长,随着全球对天然疗法兴趣增加,中药的世界影响力也逐渐提升,主打中药饮片产品的四川新荷花中药饮片股份有限公司,最近递交上市申请文件,计划在香港挂牌。
新荷花2001年12月在四川成都由现任董事长江云成立,过去曾于2011年3月及2023年10月提出在内地上市,但新荷花称基于香港交易所国际知名度高,一旦完成上市,有利公司进军国际资本市场,因此计划寻求在港交所挂牌。
中药市场中小企为主
内地中药市场庞大,单是2023年中药市场占中国医疗市场总额27.9%,在中国公立医院平均医药收入中,中药收入比例从2019年17.9%升至2022年的20.5%,反映中药认受性明显增加。
随着中国人口老龄化趋势,加上年轻人对中药接受度提高,配合内地政策推动,以及国际市场持续扩张,调查机构弗若斯特沙利文便估计,中药产品2023年市场已达4,516亿元,到2030年更会扩大至5,993亿元。
中药产品包括几大类别,涉及中成药、中药饮片、中药配方颗粒、中药注射剂和中药保健品。所谓中药饮片是利用精密机器,按严格中药及现代化标准,将草药加工后,直接变成调剂或制剂。
相比起传统煎药,中药饮片方便度大幅提高,变成一个重大商机。弗若斯特沙利文推算,2023年中药饮片市场规模已达2,788亿元,估计到2030年中药饮片市场规模将大幅提高至4,097亿元。
虽然中药饮片市场大,但行业极度分散,去年中国拥有生产许可证的中药饮片企业总数达2,334家,主要仍以中小企业为主,年产值超过10亿元的企业为数不多,其中前五大中药饮片商市占率仅2.7%,新荷花在中药饮片市场份额虽然只有0.4%,却已是行业内的老二,至于龙头企业,市占率亦只是1.3%,反映未来有巨大并购空间。
研发开支拖累业绩倒退
新荷花中药饮片业务由毒性及普通饮片组成,占集团2024年总收入13.8%和86.2%,毒性中药饮片毛利率较高达19.1%,普通饮片毛利率只有16.7%。毒性饮片是是经过加工后,减少或除去毒性等副作用,以改变药性增强疗效。
受惠两大业务收入上升,新荷花去年整体收入按年升9.1%至12.5亿元,但利润却按年跌14.3%至8,910万元,除受捐款开支急增影响外,主要受研发开支大升48.9%所致。去年新荷花新增三个研发项目,及使用价值更高的原材料进行研究,间接拉低盈利。
还要注意新荷花去年整体毛利率下降1.4个百分点至17.1%,集团解释受利润率较低的医疗贸易公司(占去总销售35.5%)占比有所增加影响,同时面对市场竞争加剧,加上原材料成本上涨,最终拉低毛利率。
尤其最值得关注的是原材料波动,去年原材料便占新荷花销售成本94%,毕竟中药原材料会受气候因素、种植模式及供需失衡等多方面影响,集团亦指出过去数年中药原材料价格波幅大,将直接左右公司毛利率变化。为降低上述影响,新荷花已表明计划上市获得的资金,将重点用于战略性投资中药上游供应链。
另外,新荷花海外业务规模依然不大,虽然公司海外市场收入从2022年的2,610万元,增至去年5,620万元,但仅占2024年收入4.5%。新荷花在中国香港、中国台湾、越南及马来西亚已开展业务,进一步开拓海外业务,集团表明一旦完成上市,部分资金将用在越南及马来西亚建立海外销售渠道。
预期市盈率10至12倍
香港也有中药概念股,市值最大是中国中药控股有限公司(0570.HK),其他知名企业还包括同仁堂国药(3613.HK),但整体估值却未算太高,预期市盈率分别为10倍和12倍,因此新荷花亦难以进取估值上市。
整体来讲,中药行业参与者多,但压倒性龙头企业尚未出现,意味行业整合度高,收购机会亦多,加上中药出海带来巨大商机,只要新荷花能严格有效控制成本及研发开支,业绩或将重拾增长。
欲订阅咏竹坊每周免费通讯,请点击这里
相关文章
江丰电子靶材打入台积电 赴港募资再攻零部件
收入升利润跌 明基医院经营压力大
完美医疗瘦身催旺盈利 高息能否撑起升势?
中生制药再牵手勃林格殷格翰 礼新五个项目纳入合作




