
政策利好農業 濰柴雷沃料迎來爆發增長
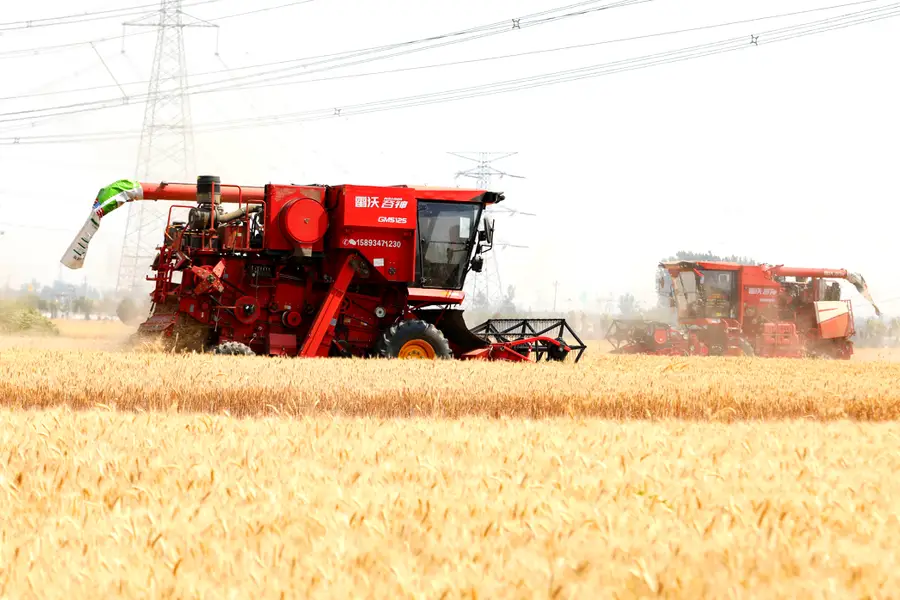
這家中國領先的農業裝備製造商,已提交赴港上市申請,預測產品所在市場將迎來爆發式增長
重點:
- 濰柴雷沃提交赴港上市申請,擬募資約5億美元,在中國推進農業現代化的進程中,為自身擴張提供關鍵資金
- 受政策紅利驅動,公司預計中國智能農機市場未來幾年年度增速將超40%
陽歌
濰柴雷沃智慧農業科技股份有限公司上周五遞交港交所上市申請時表示,中國正處於農業革命的關鍵節點。
儘管這家中國拖拉機及收割機龍頭企業的論斷略顯主觀,但其正確性或可成立,這將為濰柴雷沃創造爆發式增長契機。中國不光在芯片等高科技領域的自主可控戰略廣受關注,其對糧食生產自給自足的訴求也同樣迫切。
中美貿易摩擦深刻揭示中國對進口的高度依賴,不僅需供養14億人口,還需滿足龐大的牲畜存欄量需求。為降低對外依存度,政府正通過全方位政策推進農業現代化轉型,目標是將二十年前數十萬小型家庭農場的產業格局,轉為運用現代技術與機器,從而提升效率的集約型農場體系。
憑借在國內農機市場的主導地位及智能農機領域的絕對優勢,濰柴雷沃有望充分受益此輪轉型。根據上市文件披露的財務數據,公司營運相對穩健,但近兩年增長態勢未達預期。
顯著短板在於,公司的利潤率明顯落後全球同業,既反映其生產效率與國際競爭對手存在差距,也印證中國市場定價壓力大於全球其他地區。
申請上市的文件稱:「中國已將智能農機列為糧食安全戰略支點,正通過系統性政策佈局加速產業升級。」公司特別援引《加快建設農業強國規劃(2024-2035年)》及《全國智慧農業行動計劃(2024—2028年)》兩大政策規劃,彰顯未來數年中國農業現代化的攻堅決心。
有力的政策支持意味著,政府將以補貼、低息貸款等形式,大規模注資推動產業升級。上市文件引用第三方數據顯示:在此背景下,中國智能農機市場規模將從2024年的118億元增至2030年的1,040億元,年均復合增長率達43.6%。
這一增速將使智能農機滲透率,從去年的7.2%躍升至2030年的33.1%,基本追及全球水平(去年全球的滲透率為31.6%,預計2030年將達34.7%)。隨著新一代基於智能農機的集約型農場興起,中國農業從業人口預計將從2024年的1.6億縮減至2050年的3,000萬。
依賴國內市場
總部位於山東的濰柴雷沃,當前61%的股權由港股上市的濰柴動力(2338.HK)持有。濰柴動力今年4月首次宣布分拆農機板塊計劃,並在上周五的公告中強調:分拆濰柴雷沃「符合政府關於提升國有資產核心競爭力、增強國際影響力的政策方向」。
此次分拆適逢其時,可為濰柴雷沃輸送關鍵資金,加速智能農機研發,搶佔市場先機。公司聘請中金公司擔任獨家保薦人,預示此次IPO規模可觀。
我們估計,公司估值約20億至30億美元,上市募資額或達5億美元。此舉幾乎可使其現金儲備翻一番。截至去年末,濰柴雷沃賬面現金共47.8億元(約合6.65億美元)。
儘管濰柴雷沃預判未來五年將實現高增長,但其近三年財報尚未顯現爆發跡象。公司去年營收從147億元增至174億元,同比增幅18.4%,雖屬穩健卻談不上驚艷。2023年營收實則收縮8%,公司將主因歸咎於收割機銷量下滑,但未作詳細說明。
拖拉機與收割機構成該公司的核心產品線,去年銷售額佔比分別為52%和41%。值得注意的是,收割機業務表現遜於拖拉機,其營收貢獻率從2022年的46%下滑。公司出口業務有所增長,但仍顯薄弱,收入佔比從2022年約6%升至去年約10%。
去年,濰柴雷沃的利潤從2023年的8.71億元增至9.57億元,同比增長9.8%。
如前所述,毛利率是濰柴雷沃顯著落後國際同業的指標。過去兩年,該指標維持在13.2%,不及迪爾公司(DE.US)28%水平的一半,亦遠低於凱斯紐荷蘭(CNH.US)21%的水平。迪爾當前的市盈率為25倍,凱斯紐荷蘭略低,為16倍。參照此估值區間,濰柴雷沃估值應在153億元至239億元之間。
濰柴雷沃以21.2%的農機市場佔有率和46%的智能農機份額,雄踞國內雙料冠軍。若中國農業革命如期而至,其領先地位將成制勝關鍵。但需警惕,國內外競爭對手同樣覬覦此輪爆發式增長,或致這片新興藍海競爭急劇升溫。
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

股價腰斬債務高企 博雷頓掙扎求存
PCB龍頭超穎電子申港上市 成本轉嫁能力成隱憂
專訪:麥思智能發力AI基礎設施開發的新業務
龍旗重金押注 能否躋身AI機櫃龍頭?
AI行情急升急落 怡俊本業虧損惡化
中軟溢價收購經緯 AI布局深入能源場景


