
奇瑞衝出IPO起跑線 極需展現長期價值
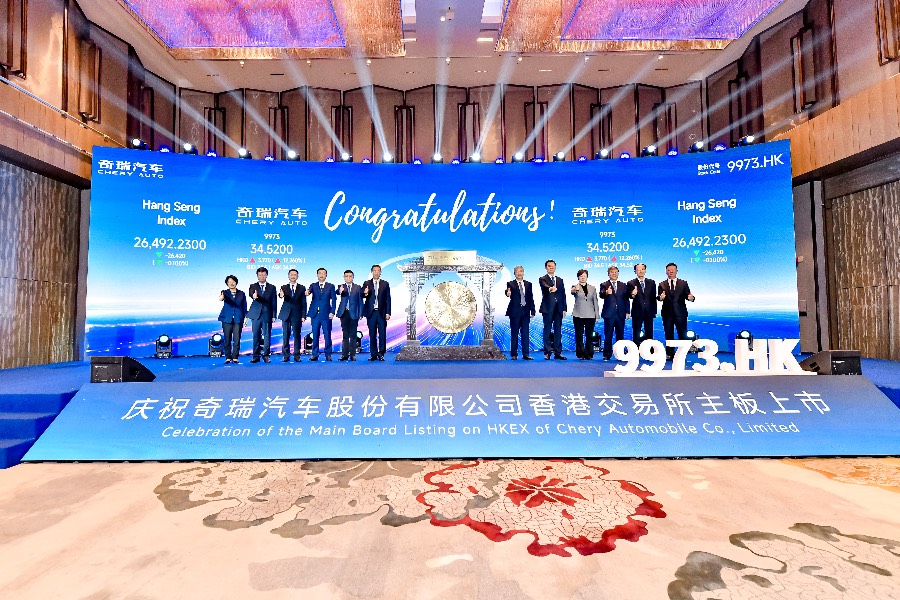
這家中國領先的汽車出口品牌於9月25日掛牌上市,融資逾10億美元,其股價在前三個交易日內累計上漲4%
重點:
- 奇瑞股票自上周IPO以來取得穩健開局。與其國內最大競爭對手相比,市盈率仍有上升空間。
- 維持高增速將成為這家車企的首要挑戰——正是這種增長態勢使其躍居中國汽車出口榜首,並成為今年國內第六大新能源車銷售商
陽歌
奇瑞汽車(9973.HK)以發行價區間上限定價成功募資逾10億美元,成為今年全球最大車企IPO,市場為之振奮。而現在考驗真正來臨:作為中國本土汽車出口領頭羊,奇瑞必須持續向長線投資者證明,為何其仍是在國際巨頭與本土勁敵混戰的全球汽車紅海中的優質標的。
估值維度顯示,投資者已給予公司較強信心。但著眼長遠,奇瑞須維持令人艷羨的增長動能——近期的出口規模對增長貢獻很大。在中國市場飽受產能過剩與激烈競爭困擾的態勢下,隨著利潤率承壓,公司還需證明能實現長期盈利。
年內出口量突破關鍵臨界值——佔比超總銷量一半——已成為奇瑞持續實現強勁雙位數增長與盈利的重要支撐。作為中國最早出海的車企之一,公司自2003年起穩居汽車出口榜首。但本土競爭對手亦在全力拓展海外市場,意味著中國車企的海外角逐將日趨白熱化。
奇瑞股票上周四登陸港交所首日收漲3.8%。此次上市共募資91.5億港元(11.8億美元),獲得本地與國際投資者踴躍超額認購。
上市三天後,該股收報32.02港元,較30.75港元發行價上漲4.1%,對應市值約240億美元。參照來看:國內龍頭車企上汽集團(600104.SH)與奇瑞體量相當,市值約1,940億元人民幣(270億美元);美國巨頭通用汽車(GM.US)580億美元的市值則超出奇瑞兩倍有餘。
但按市盈率衡量,基於2024年利潤的約12倍估值而言,奇瑞仍有上升空間——因為國內另兩家頭部民營汽車產商的市盈率,比亞迪(1211.HK; 002594.SZ)港股為22倍、吉利汽車(0175.HK)為20倍。
這樣的對比顯示了奇瑞向同行更高估值水平靠攏的向上空間,但這仍意味著奇瑞需保持基本面穩健以證明其長期潛力。隨著奇瑞開啓上市公司新徵程,任何失誤都可能對該潛力構成壓力。
出口勁旅
乘聯會最新數據顯示:今年前八個月奇瑞位居中國汽車銷量第五。其同期銷量同比勁增22%至860,126輛——在前十廠商中增速位列第二(多數廠商增速不足12%)。
據其微信公眾號月度銷量快報:8月奇瑞汽車銷售的242,736輛汽車中,主品牌奇瑞佔比約三分之二,另一主力品牌捷途(Jetour)貢獻約22%。總部位於安徽的奇瑞汽車貢獻了其母公司奇瑞集團約95%的銷量,旗下還擁有星途(Exeed)、iCar、智界(Luxeed)等品牌。
出口與新能源車的雙重優勢構成奇瑞最核心的競爭壁壘——這也正是中國車企增長最迅猛的兩大領域,也是對投資者最大的吸引力所在。
8月奇瑞集團出口量同比增長32.3%至129,472輛創單月新高,海外銷量首次超越國內,佔當月總銷量242,736輛的過半份額。為推進出海戰略並抵御未來貿易風險,公司已在馬來西亞建立海外生產基地,並於越南和泰國新建合資工廠。
新能源車板塊增速更為可觀:奇瑞集團8月新能源車銷量同比飆升53.1%至71,218輛,佔當月總銷量30%。國內市場上,據乘聯會統計,公司新能源車銷量年內前八個月同比激增64%至309,025輛,攀升至全國第六。
相較而言:同期新能源龍頭比亞迪國內銷量僅增5.5%,特斯拉銷量則實際下滑6.9%。
這些業績表現如何體現在核心財務指標上?2025年一季度奇瑞總營收同比增長24%至682億元人民幣,增速雖強勁但較2024年有所放緩。增速放緩部分是因為席捲中國車市逾年的價格戰拖累全行業價格下行。在此背景下,奇瑞汽車毛利率由去年同期的14.9%降至12.4%。
通過成本管控,特別是行政管理支出驟降40%,公司充分對衝毛利率下滑影響,研發支出則基本持平。最終奇瑞當季盈利達47.3億元(去年同期24.8億元)幾近翻番,較2024全年37%的利潤增速顯著提升。
但成本管控終非長久之計,對研發等需持續投入方能保持領先的領域尤甚。值得注意的是:當前價格戰令所有競爭對手同樣面臨利潤下滑。2025年有關部門對緩解汽車等領域價格戰採取更積極的舉措。若政策見效,則將惠及整個汽車行業。而奇瑞的核心優勢仍在於其出口實力,以及國內外新能源車業務的快速增長。
咏竹坊專注於在美國和香港上市的中國公司的報道,包括贊助內容。欲瞭解更多信息,包括對個別文章的疑問,請點擊這裏聯繫我們
欲訂閱咏竹坊每周免費通訊,請點擊這裏
相關文章

廣汽引一汽入局 聯手對抗產業寒冬
赴港上市一波三折 天賜材料終獲放行
機器人「眼睛」熱賣 奧比中光盈利卻失焦
業務穩健派息高 南順悶出投資價值
開發商的救命稻草 新城發Reits融資續命





